摘要
达拉斯–沃斯堡(下称 DFW)是过去五年全美就业增长最强的大都会区之一:2019 到 2024 年就业增长 10.3%,是全美平均(4.6%)的两倍多,而波士顿同期是 −0.5%,圣地亚哥是 3.2%。企业总部持续迁入,金融机构在这里建起数千人的园区,数据中心的电力申请把德州电网的排队容量推到了 438 GW。按常识,这样的城市房价应该涨得最凶。
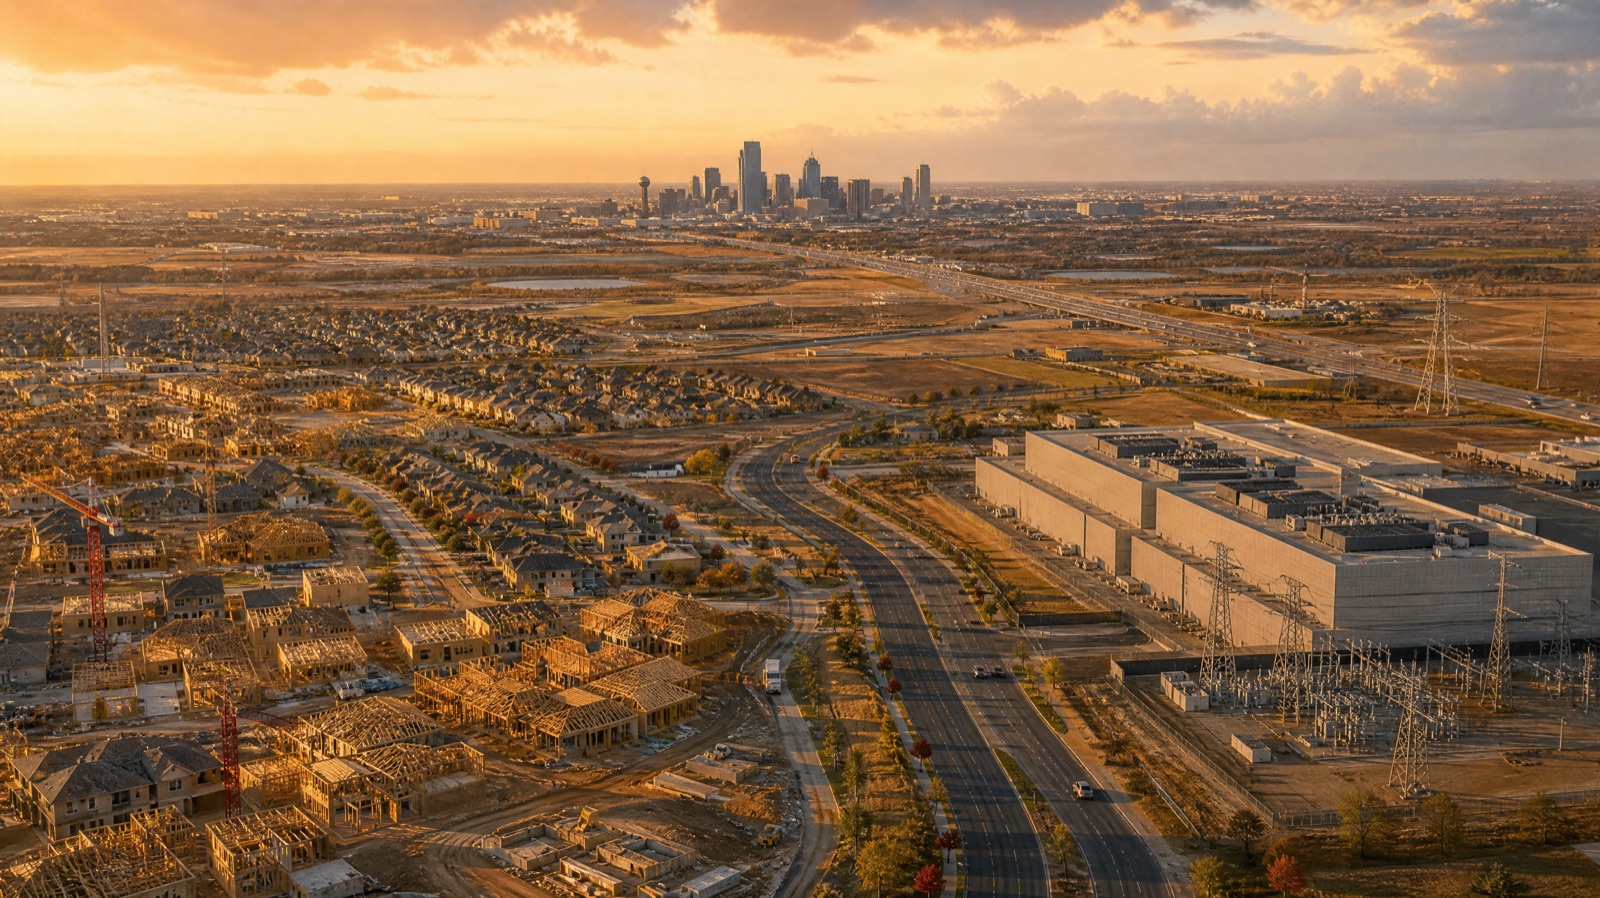
事实恰好相反。从 2019 年 12 月到 2026 年 8 月,DFW 典型房价只涨了 37.5%,落后全美(47.9%)、波士顿(47.4%)和圣地亚哥(54.4%);它也是三座城市里唯一一个房价仍比 2022 年高点低 8.6% 的。即便只看到 2024 年底、与就业数据相同的时间窗口,DFW 的涨幅(45.7%)也只与波士顿(44.0%)和全美(46.9%)相当——就业增长是别人的数倍,房价却没有涨得更多。我们的核心判断——也是网站房价地图上李老师给出的判断——是:AI 投资和企业迁入确实撑住了 DFW 的就业,但这座城市盖房子太容易了,新增需求会被新增供给吸收,房价因此按地段和产品分化,而不是全面上涨。
这份报告用 19 张由公开数据直接绘制的图表检验这个判断,证据来自三个层面。第一,供给端:2020–2025 年 DFW 批建了 42.3 万套住房,是波士顿的 5.5 倍、圣地亚哥的 6.7 倍;按 Saiz(2010)发表在《经济学季刊》上的估计,达拉斯的住房供给弹性是圣地亚哥的 3 倍多。我们对全美 73 个都会区的回归显示,在控制就业增长后,同样 1 个百分点的就业增长,在圣地亚哥这类难盖房的城市对应约 2.9 个百分点的房价上涨,在达拉斯约为零;如果 DFW 像圣地亚哥一样难盖房,2019–2024 年的就业增长会让房价多涨约 18 个百分点。第二,价格端:在售库存比疫情前同月水平高 35%,而波士顿和圣地亚哥仍低于疫情前。第三,分化:近三年 DFW 最便宜的 20% 邮编区房价跌了 6.9%,最贵的 20% 只跌了 0.3%;Condo 比高点低 13.8%,公寓租金自 2019 年只涨了 18.9%,独栋出租房租金涨了 39.2%。
我们的基准情景是“横盘分化”:未来 12–24 个月 DFW 整体房价大致持平,优质学区和成熟社区的独栋房相对稳,远郊新房密集区、Condo 和新建公寓继续承压。报告最后给出买家、卖家和投资人的具体策略,以及读者每季度可以自己跟踪的 8 个领先指标。
主要结论
- 需求是真的:DFW 就业五年增长 10.3%,是全美的两倍多;企业总部、金融园区和数据中心持续落地。
- 供给更强:2020–2025 年批建 42.3 万套住房,按人口算是波士顿的 3–4 倍;新增需求被新房吸收,房价自 2022 年高点回落 8.6%。
- 机制经得起检验:跨 73 个都会区的回归显示,越容易盖房的城市,就业增长越难转化为房价上涨;DFW 几乎为零。
- 分化而非普涨:贵的邮编三年基本没跌(−0.3%),便宜的跌了 6.9%;Condo 和新建公寓最弱,成熟社区、优质学区的独栋房最稳。
- AI 加剧分化:后台白领和入门岗位承压,削弱低价段需求;高端买家相对稳定。
- 基准情景:未来 12–24 个月整体横盘、内部分化;利率回到 6% 以下是转向普涨的主要触发条件。
- 对华人买家:德州 SB 17 法案限制部分外国人购房,绿卡和公民不受影响,签证持有者可买一套自住房。
一、引言:研究问题与核心判断
理解 DFW,最重要的一句话是:它的房价不是由需求决定的,而是由需求和供给的赛跑决定的。
在波士顿和圣地亚哥这样的城市,土地被海洋、山地和严格的审批卡死,新增需求几乎全部转化为价格上涨。在 DFW,北德州平坦的草原向四个方向延伸,审批相对宽松,全美最大的几家住宅建商把总部设在这里(D.R. Horton 总部就在阿灵顿),需求一来,推土机就到。所以同样一单位的需求冲击,在圣地亚哥变成价格,在 DFW 变成房子。
这并不意味着 DFW 的房子是坏资产。恰恰相反,DFW 的需求基本面是全美最好的之一:就业、企业迁入、人口增长都名列前茅。问题在于,整个都会区的平均房价不会因为需求好就持续跑赢,因为每一个想抬价的卖家,身后都站着一个愿意给 3.99% 利率补贴的建商。真正的机会和风险都藏在“分化”里——哪些地段的新增供给进不来,哪些产品没有替代品,哪些区域正在被新房淹没。
网站房价地图对 DFW 的五个维度打分如下,本报告逐一给出证据:
| 维度 | 地图评级 | 报告的证据(章节) | 结论 |
|---|---|---|---|
| AI 就业风险 | 中 | 31.2% 的岗位高度暴露,略高于全美 28.6%,低于波士顿 32.1%(第三节) | ✓ 支持 |
| 基础设施受益 | 高 | 约 1 GW 已建成、700 MW 在建、3 GW 规划中的数据中心容量(第四节) | ✓ 支持,但住房传导有限 |
| 高收入边际买家 | 温和增加 | 外州迁入家庭收入与本地相当,国内净迁入较 2022 年回落八成(第五节) | ✓ 支持 |
| 住房供应弹性 | 高 | 每千人批建住房是波士顿的 3–4 倍;Saiz 弹性 2.18–2.80(第六节) | ✓ 强烈支持 |
| 房价压力方向 | 分化 | 邮编、县、价格段、产品类型四个层面都出现系统性分化(第七节) | ✓ 强烈支持 |
订阅后可阅读的章节
- 二、经济基础:产业结构与高收入就业
- 三、人工智能对劳动力市场的影响
- 四、数据中心与能源基础设施的住房效应
- 五、边际购房者:人口迁移与购买力
- 六、住房供给弹性与价格传导
- 七、价格分化的实证证据
- 八、三大都会区比较:达拉斯–沃斯堡、波士顿与圣地亚哥
- 九、情景分析与领先指标
- 十、分物业类型展望
- 十一、市场参与者策略建议
- 十二、外国购房限制:德州 SB 17 法案解读
- 十三、研究局限与风险
- 附录 A:研究方法与数据来源
- 参考文献
免费订阅,阅读完整报告
剩余 14 个章节包括:产业与高收入就业、AI 对劳动力市场的影响、数据中心的真实住房效应、供给弹性的跨都会区检验、四个维度的价格分化、三种情景与 8 个领先指标、6 类房产展望、买卖与投资策略,以及德州 SB 17 法案解读。
想了解这份报告对你的买房、卖房或投资决定意味着什么? 预约一对一咨询