上一期我讲了AI时代房价面临下行压力的9个城市,核心逻辑是:AI正在把高收入的白领岗位从几个科技重镇里抽走。这一期我要回答一个对称的问题——工资被抽走以后流向了哪里?我的判断是:AI不会让美国所有城市同时失血,它会把工资重新分配给四个产业——医疗养老、先进制造、数据中心背后的能源设备、以及政府国防航空航天。这四个产业的共同点是:岗位要么无法被AI替代(因为需要人的身体在场),要么恰恰是AI本身不可或缺的物理基础设施。
但在看城市名单之前,先要立一条纪律:资本开支不是住房需求,GDP也不是住房需求,只有最终进入当地家庭银行账户的工资,才可能变成当地的房租和房价。 这条纪律决定了本文的分析方式——每一个产业我都会追问四件事:这个产业创造了多少岗位、这些岗位能不能被AI替代或外包或远程、平均工资是多少、以及这些工资有多大比例真正留在当地。
 资本开支和GDP是悬在空中的气球,只有落到家庭餐桌上的工资才是实心的砖
全文路线如下:第一节先把这条判断框架讲透;第二到第五节分别拆解四个产业的机制、数据和传导到房价的路径,并给出每条赛道的城市清单;第六节把24个城市汇总成一张表,并处理那些同时出现在受损和受益名单上的"冲突城市";第七节回应读者最可能提出的反驳;第八节把全文方法压缩成一份可以自己套用的问题清单。
一个判断框架:资本开支不是需求,工资才是需求
房地产的需求端其实非常朴素:一个城市的住房需求等于当地家庭数量乘以当地家庭的可支配收入。公司宣布的投资额、工地上的塔吊、新闻里的"千亿级项目",这些都只是需求的"可能性",不是需求本身。资本开支要先变成长期岗位,岗位要变成工资,工资要进入本地家庭的银行账户,最后才有一部分变成房租和房贷月供。这条传导链条每一环都会漏损,而大多数投资者只看第一环。
最能说明问题的证据来自弗吉尼亚州的立法审计机构JLARC。它对数据中心的研究给出了一个几乎残酷的对比:一个数据中心在施工期间雇用约1500名工人,建成投运之后,长期员工只有约50人(JLARC,第598号报告)。也就是说,一个被媒体反复渲染的"AI基础设施项目",在当地留下的长期工资流,可能还不如一家中型医院的一个科室。反过来看美光(Micron)在纽约Syracuse的项目:1000亿美元投资,对应约9000个直接岗位,平均年薪超过10万美元,并带动约5万个供应链岗位(Construction Dive、Construction Owners,2025-2026年)。同样是"千亿级"的标题,一个留下50人,一个留下9000个高薪家庭,对房价的意义完全不同。
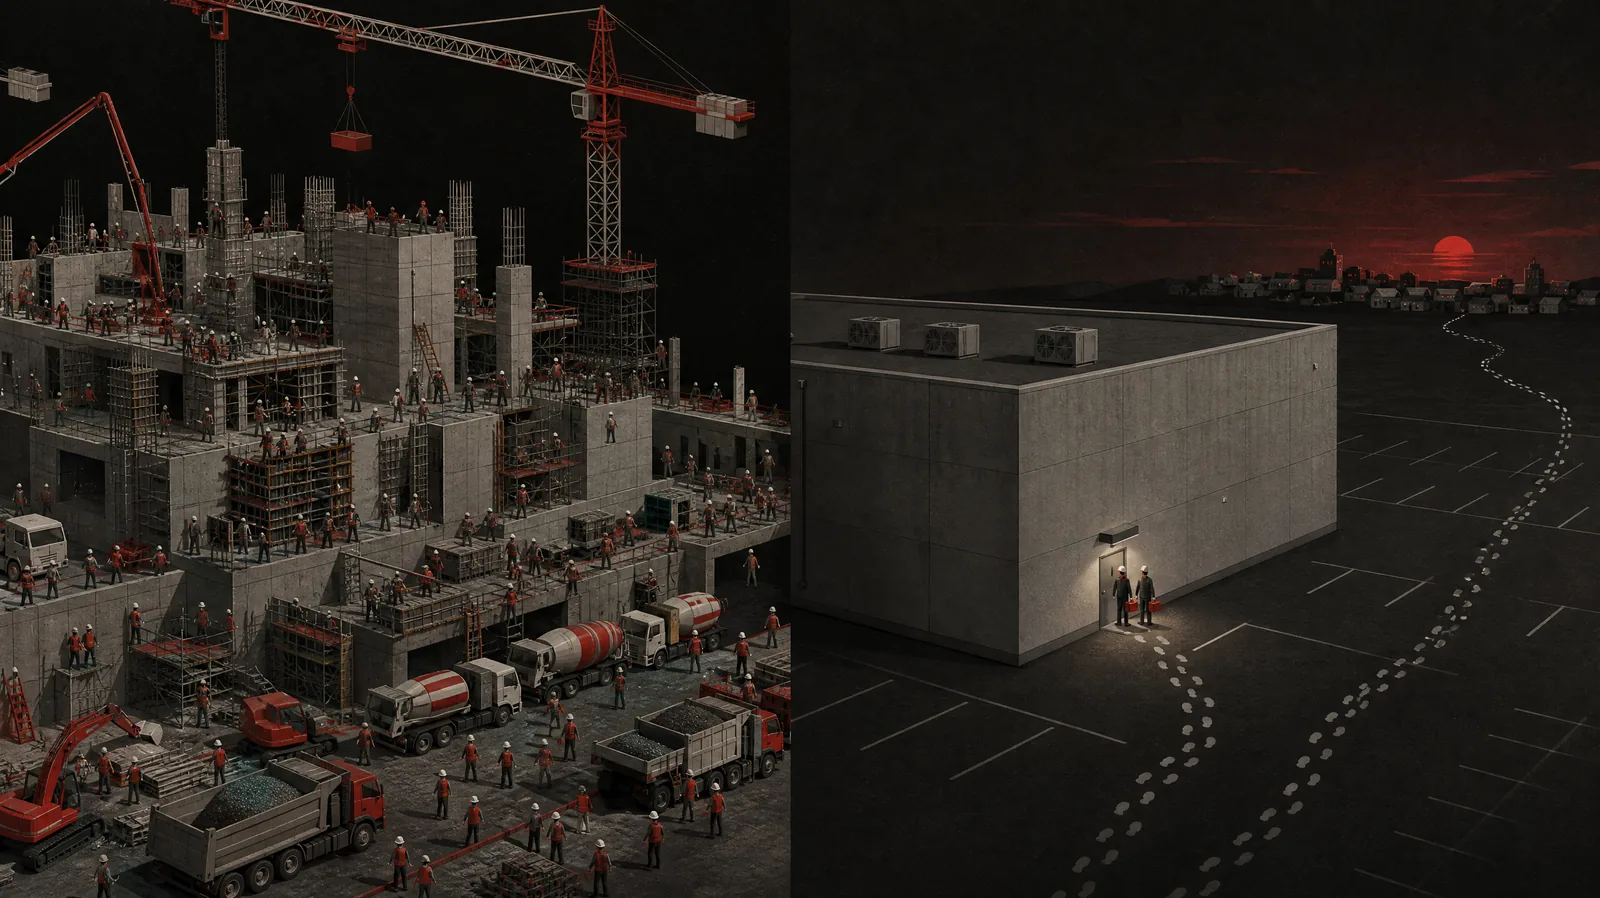 数据中心施工期1500人、建成后50人,热闹是临时的,长期工资流很薄
判断一个城市会不会在AI时代受益,不要看它拿到了多少钱,要看它留下了多少人、这些人每年拿多少工资、以及这些工资有多大比例能被AI拿走。
所以我自己看新闻的习惯是:看到"某城市获得500亿美元投资",先不兴奋,把它翻译成三个数字——长期岗位数、平均工资、AI替代概率;再把这三个数字放到当地的房价基数和供给弹性上去衡量。下面四节,就是用这把尺子逐一量四个产业。
医疗与养老:最富有的一代人正在集体变老
美国正在进入历史上最大的一轮老龄化。根据美国人口普查局的预测,到2030年,所有婴儿潮一代都将超过65岁。更关键的是时间点在提前:人口普查局2017版预测认为65岁以上人口要到2034年才会达到7700万并首次超过18岁以下人口,而2023版预测已经把这个交叉点提前到了2029年——65岁以上人口约6990万,儿童约6930万(美国人口普查局,2023版人口预测)。老龄化不是未来式,而是进行时:人口普查局2025年的数据显示,全美已有11个州、近一半的县,老年人口多于儿童。
 婴儿潮老龄化不是未来式而是进行时,这道银色浪潮正在改写城市的需求地图
美国这一轮老龄化最特殊的地方不是老人多,而是老人太有钱。美联储分配性金融账户(DFA)2026年二季度的数据显示,婴儿潮一代净财富约97.4万亿美元,占全美家庭财富的52.5%,一代人拿走了一半以上,人均约150万美元(美联储DFA,2026年二季度;圣路易斯联储,2025年)。有钱的老人意味着什么?意味着他们是医疗支出的主力:根据CMS的数据,65岁以上人群人均年医疗支出约2.24万美元,是工作年龄人口的2.4倍、儿童的5倍;这群人只占全美人口的17%,却贡献了37%的医疗支出(CMS,2020年)。财富集中、人口变老、支出倍数高,三件事叠在一起,构成未来十年最确定的一条需求曲线。
这条需求曲线直接转化为就业。美国劳工统计局(BLS)2026年9月发布的2025-2035年就业预测显示,医疗与社会救助行业的就业将从2329万增长到2549万,净增约220万,增速9.5%,而全美平均增速只有3.5%,相当于平均水平的2.7倍(BLS,2025-2035年就业预测)。这个行业的工资也不低:注册护士全美346.5万人,中位工资97,550美元(BLS职业展望手册,2025年)。一个双护士家庭的年收入约为19.5万美元,这已经足以支撑除湾区、西雅图之外绝大多数城市的中位房价。而且BLS今年首次发布了各职业的AI暴露度分类,护理这类需要身体在场、需要触碰病人的岗位,恰恰是AI最难替代、也无法外包和远程化的类型——用我们的框架来说,它同时通过了"不可替代、不可外包、不可远程、工资留在当地"四道筛选。
还有一个更大的变量:人类寿命本身。未来学家Ray Kurzweil提出"长寿逃逸速度"的概念——当生命科学每过一年就能把人的剩余寿命延长一年以上,医学进步的速度就超过了衰老的速度;他预测人类可能在2029到2035年前后接近这个临界点(Kurzweil,Bessemer访谈)。这个预测能不能实现并不重要,房地产投资根本不需要等到人类永生。只要这一代最富有的老人比上一代活得更久、花得更多,医疗养老的工资流就会比BLS的基准预测更强。我在2026年两大风口:养老院现金流与模块化开发里已经讲过养老资产的现金流逻辑,这里是它的宏观底座。
 最富的一代活得更久、花得更多,医疗养老的工资流会比基准预测更强更持久
| 城市 | 支柱逻辑 | 关键数据(来源/年份) | 李老斯判断 |
|---|---|---|---|
| Phoenix | 退休目的地+医疗集群,同时是半导体之都 | 南方都市圈65+人口增长最快(人口普查局,2026年Vintage 2025估计) | 双重受益,但供给弹性高,看租金多于看房价 |
| Las Vegas | 退休迁入+医疗服务扩张 | 同上 | 医疗岗位稳定托底,警惕旅游业对AI的敏感 |
| Tucson | 亚利桑那第二退休目的地,房价基数低 | 同上 | 医疗工资相对房价的购买力强 |
| San Antonio | 医疗+军事医疗双重集群 | 同上 | 与国防叠加,属冲突城市之一(见第六节) |
| Sarasota County(佛州西海岸) | 富裕退休人群集中 | 婴儿潮人均约150万美元净财富(美联储DFA,2026年二季度) | 财富转移型需求,受气候与保险成本制约 |
| Charlotte | 金融+医疗,南方增长核心 | 南方都市圈65+增长最快(人口普查局,2026年) | 医疗支撑中价位住房,金融岗位需单独评估AI敏感度 |
这六个城市的共同特征是:人口普查局2026年发布的Vintage 2025人口估计显示,南方都市圈的65岁以上人口增长最快,而它们正是财富型退休人口和医疗就业同时流入的地方。传导到房价的路径有两条:一条是老人自己带着财富搬来,直接购买;另一条是服务老人的护士、技师、护理员在当地拿工资、租房和买房。前一条支撑高端和中高端住宅,后一条支撑中价位住宅和租赁市场。我的判断是,后一条更稳、更持久,也更适合投资人作为现金流底座。
先进制造:半导体与AI硬件把高薪岗位带到低房价城市
我认为未来美国制造业会分成两个完全不同的世界。传统汽车、普通零部件和大量重复性的流水线制造,会面对AI加机器人的持续替代,用越来越少的人生产越来越多的东西——这类产业所在的城市,工资总量是收缩的。但另外一类制造业会迎来长期繁荣,就是AI时代必须依赖的先进制造:半导体与先进封装、AI服务器与网络设备。它的机制很简单:AI的算力需求是物理的,芯片必须在晶圆厂里造出来,服务器必须在装配线上装出来,而出于供应链安全的考虑,这些环节正在被大规模地搬回美国本土。
 制造业正分成两个世界:被机器人掏空的流水线,和必须由人运转的晶圆厂
数据的量级足以说明这件事的分量。台积电在亚利桑那的投资于2025年3月宣布为1650亿美元、6座晶圆厂(台积电向SEC提交的6-K文件,2025年),而2026年7月又追加1000亿美元,总额达到2650亿美元,规划10座晶圆厂、2座先进封装厂和1个研发中心(亚利桑那州商务局,2026年7月)。美光在纽约Syracuse的项目投资1000亿美元、约9000个直接岗位、平均年薪10万美元以上,带动约5万个相关岗位(Construction Dive、Construction Owners)。英特尔在俄亥俄Columbus附近的项目投资280亿美元,规划3000个长期岗位和7000个建设岗位,但需要诚实地补一句:该项目已延期至2030-2031年投产(Construction Dive;英特尔官方新闻室)。三大项目合计约3930亿美元。从就业存量看,根据FRED/BLS 2026年9月的数据,美国半导体及电子元件制造业约37.3万人、电脑及外围设备约9.94万人、通信设备约8.27万人——这是一个基数并不大的行业,所以每新增几千个岗位,边际影响都非常显著。
先进制造对房价的推动力,取决于新增高薪岗位数量与当地房价基数的比值——同样9000个年薪10万美元的岗位,放在Syracuse和放在湾区,是两种完全不同的量级。
这就是为什么未来十年我会特别关注Phoenix、Columbus、Syracuse、Boise、Albuquerque和Portland,尤其是Syracuse和Columbus。它们跟湾区最大的区别,是当地房价仍然不高。如果一个城市突然增加几千个年薪10万美元以上的先进制造岗位,再叠加几万个供应链和服务岗位,而当地房价只有湾区的几分之一,那么这些新增工资对房地产的推动力会非常直接。这一点跟我在AI让白领失业,但蓝领会越来越富里的判断一致:AI时代的财富重新分配,是从"写代码的城市"流向"造芯片的城市"。
 同样9000个高薪岗位,落在低房价基数的城市,撬动力是湾区的许多倍
| 城市 | 核心项目/产业 | 关键数字(来源/年份) | 李老斯判断 |
|---|---|---|---|
| Phoenix | 台积电晶圆厂集群 | 2650亿美元,10座晶圆厂+2座封装厂+研发中心(亚利桑那州商务局,2026年7月) | 美国半导体之都,叠加养老,需求最强但供给也最能放量 |
| Columbus | 英特尔Ohio One | 280亿美元,3000长期+7000建设岗位,延期至2030-2031(Construction Dive) | 房价基数低,但买入节奏要跟着投产时间表走 |
| Syracuse | 美光超级晶圆厂 | 1000亿美元,9000岗位,平均年薪10万+,带动约5万岗位(Construction Owners) | 本期最看好的"工资/房价比"城市 |
| Boise | 存储芯片总部与制造 | — | 已有产业基础,新增岗位边际贡献需逐项核实 |
| Albuquerque | 半导体与国家实验室 | — | 工资基数相对房价有优势 |
| Portland | 半导体集群"硅林" | — | 产业成熟,供给受限,更偏保值而非爆发 |
表格之外需要强调一条风险:英特尔的延期是一个提醒——晶圆厂的"宣布"和"投产"之间往往隔着五年以上,而只有投产后的运营岗位才是持续的工资流。对投资人来说,正确的节奏不是在新闻发布当天买入,而是跟踪项目里程碑,在招聘窗口真正打开、租赁需求开始出现的时候介入。
数据中心与能源:真正的赢家在电力设备工厂
AI最直观的物理载体是数据中心,所以很多人的第一反应是去数据中心最多的城市买房。这个反应错在把资本开支当成了需求。数据中心的投资强度极高,但人均资本密度也极高——它是用电力和机架替代人力的建筑。前面引用的JLARC数据已经说明了一切:施工期1500人,建成后50人。一个数据中心对当地房市的真实影响,大约是一个两年的施工租赁高峰,然后归零。
但数据中心对电力的需求是真实且巨大的。国际能源署(IEA)的《能源与AI》报告预测,到2030年全球数据中心用电量将翻倍至约945太瓦时,而美国新增电力需求中接近一半将来自数据中心(IEA,2025年)。电从哪里来?需要燃气轮机、变压器、开关设备、输电装备——而这些东西是在工厂里由人造出来的,不是在机房里由算法生成的。所以看到一个500亿美元的数据中心项目,我不会马上问服务器在哪里,我会往后追三层:数据中心在哪里→供电设备从哪里来→设备工厂把工资发给了谁。
 别停在机房:数据中心在哪→电从哪来→设备谁造,追到第三层才是工资
追到第三层,答案落在一批今天根本没人认为是"AI城市"的地方。GE Vernova在2025年宣布第一轮近6亿美元的美国工厂投资、超过1500个岗位,截至目前累计已达到1750个岗位、6.8亿美元(GE Vernova,2025-2026年);其中南卡Greenville燃气轮机工厂投资1.6亿美元、650个岗位,宾州Charleroi电网设备工厂扩产250个岗位。Hitachi Energy在弗吉尼亚South Boston的变压器工厂投资4.57亿美元、825个岗位(Utility Dive),2026年9月又宣布密西西比Gallman变压器工厂投资5.28亿美元、700多个岗位(Hitachi Energy,2026年9月)。这些城市没有OpenAI、没有Google、没有几十万程序员,但它们正在制造AI最缺的东西——电力设备。
| 城市 | 企业/产品 | 关键数字(来源/年份) | 李老斯判断 |
|---|---|---|---|
| Greenville, SC | GE Vernova 燃气轮机 | 1.6亿美元,650岗位(GE Vernova,2025年) | 制造工程岗位对当地中价位住房是增量需求 |
| South Boston, VA | Hitachi Energy 变压器 | 4.57亿美元,825岗位(Utility Dive) | 小城市人口基数小,几百个岗位足以改变供需 |
| Charleroi, PA | GE Vernova 电网设备 | 扩产250岗位(GE Vernova) | 老工业城镇再工业化,房价基数极低 |
| Gallman, MS | Hitachi Energy 变压器 | 5.28亿美元,700+岗位(Hitachi Energy,2026年9月) | 最新宣布,处于传导链条最早期 |
数据中心不创造住房需求,但数据中心的缺电创造了制造业的住房需求;AI时代真正值得关注的,是那些因为AI缺电而重新获得几百、几千甚至上万个长期制造、工程和能源岗位的城市。
 数据中心不创造住房需求,数据中心的缺电才创造了小城制造业的住房需求
传导到房价的路径在小城市尤其直接:这些地方的住房存量本来就小,几百个稳定的制造与工程岗位,就能把空置率压到很低。作为一个做模块化开发的人,我对这类城市的兴趣还有另一层——它们恰恰是供给跟不上、而传统建筑产能又最薄弱的地方,新增住房需要被"制造"出来。当然,这类城市体量小、流动性差、对单一雇主依赖高,投资上必须用现金流而不是升值预期来定价。
政府、国防与航空航天:AI越发展,政府越大
我把这几个行业放在一起,是因为我有一个与很多人直觉相反的判断:AI越发展,政府在经济中的作用反而越大。机制有三层。第一,AI替代的是私营部门的白领岗位,而公共部门的雇佣决策不由利润率驱动,收缩速度远慢于企业。第二,AI本身是国家安全议题,围绕算力、芯片、数据和太空的国防与情报开支只会上升。第三,监管、合规、采购这些职能,恰恰会随着技术扩散而膨胀。三条线汇合的结果,是政府和国防相关工资在AI时代相对更稳定、更不可替代、更难外包。
这一领域的工资水平远高于想象。根据美国航空航天工业协会(AIA)2026年的行业数据,美国航空航天与国防产业支撑210万个岗位,劳动报酬总额2660亿美元,平均工资超过12.7万美元,全行业销售额达到1万亿美元(AIA,2026年)。12.7万美元的平均工资,已经接近科技行业的水平,但它的AI替代风险、外包风险和远程风险都远低于软件岗位——造飞机、修导弹、做模拟训练系统,这些工作必须在特定的物理地点、特定的安全许可之下完成。用我们的框架衡量,它是"高工资且留在当地"的最佳组合。
 带安全许可的岗位是最难被算法拿走的工资,它给房价提供了联邦预算级的下限
除了Washington DC、Northern Virginia、San Diego和San Antonio这些大家都知道的国防重镇,我会特别关注几个很多人想不到的城市。这里有一个必须更正的事实:美国太空司令部(Space Command)总部已确定从Colorado Springs迁往阿拉巴马Huntsville,2025年9月宣布,2026年4月首栋办公楼启用,约1400个岗位将在5年内迁入(Huntsville市政府;WAFF,2026年9月)。Colorado Springs仍然保留太空军和NORAD等重要机构,但Space Command这一项要记在Huntsville的加分栏里。佐治亚Marietta的Lockheed Martin工厂雇员5600人,2019年以来新增1200个岗位,对佐治亚州经济贡献45亿美元(佐治亚州州长办公室,2026年6月)。佛州Orlando则是全球模拟训练产业的中心,每年60多亿美元的模拟训练合同,支撑近3万个高科技岗位(Orlando EDC)。
| 城市 | 支柱 | 关键数字(来源/年份) | 李老斯判断 |
|---|---|---|---|
| Washington DC / Northern Virginia | 联邦政府、国防承包商 | AIA:行业平均工资超12.7万美元(2026年) | 工资最不可替代,但数据中心部分要按JLARC逻辑打折 |
| San Diego | 海军、国防研发、医疗 | — | 冲突城市,见第六节 |
| San Antonio | 军事医疗、网络安全 | — | 冲突城市,医疗与国防双重受益 |
| Huntsville | Space Command、Redstone Arsenal | 约1400个岗位5年内迁入(Huntsville市政府,2026年) | 本期最确定的增量,房价基数低 |
| Colorado Springs | 太空军、NORAD | 失去Space Command总部 | 基本盘仍在,但预期需下调 |
| Marietta | Lockheed Martin | 5600雇员,2019年以来+1200岗位(佐治亚州,2026年) | 亚特兰大都市圈内的稳定高薪锚点 |
| Orlando | 模拟训练产业 | 60亿+美元年合同,近3万高科技岗位(Orlando EDC) | 高科技岗位对冲旅游业的AI敏感性 |
在AI时代,带安全许可的工资是最难被算法拿走的工资;国防和政府岗位密集的城市,房价的下限由联邦预算而不是科技公司的季度财报决定。
传导路径上要注意一个区别:DC和Northern Virginia的需求基数本来就高,新增岗位的边际影响相对温和,更多体现为"抗跌";而Huntsville、Marietta这类城市,一千多个高薪岗位的迁入相对于当地房价基数,是实实在在的增量。
 同样一千多个高薪岗位,在DC只是抗跌,在Huntsville是实打实的增量
24个城市汇总与冲突城市的处理
把四条赛道合在一起,这期视频一共点了24个名字:14个大家比较熟悉的主流城市,以及10个平时不会被当作"AI城市"的小城市。其中Phoenix和San Antonio各自出现在两条赛道上,这本身就是一个信号——一个城市同时拥有两个不可替代的产业,比只有一个要稳得多。
| 赛道 | 主流城市 | 不被注意的小城市 | 需求核心 |
|---|---|---|---|
| 医疗养老 | Phoenix、Las Vegas、Tucson、San Antonio、Sarasota County、Charlotte | — | 婴儿潮财富转移+医疗工资(BLS预测行业增速9.5%) |
| 先进制造 | Phoenix、Columbus、Syracuse、Boise、Albuquerque、Portland | — | 半导体与AI硬件岗位(台积电2650亿、美光1000亿、英特尔280亿) |
| 数据中心与能源 | — | Greenville、South Boston、Charleroi、Gallman | 电力设备制造岗位(GE Vernova、Hitachi Energy) |
| 政府国防航空航天 | Washington DC、Northern Virginia、San Diego、San Antonio | Huntsville、Colorado Springs、Marietta、Orlando | 国防与政府工资(AIA平均超12.7万美元) |
但问题来了:我上一期讲到的会受AI重创的9个城市里,有几个也在今天的受益名单上。最典型的是San Diego——它会受到教育、制药和旅游产业的拖累,又会受到医疗和政府国防产业的恩惠。San Antonio和Phoenix也有类似的双面性。那这些城市的房价到底是涨还是跌?诚实的回答是:不能用产业的"数量"来判断,必须拆到每个产业的员工数量、对AI的敏感度和当地供给弹性这三个变量上去。
 同时上榜受损和受益的城市不是矛盾,是提醒你必须逐个产业算人数和工资
这正是我接下来两个月要做的事:发布10期视频,系统性地拆解美国10个主要城市的房价,每个城市把所有核心产业、每个产业的员工数量、AI敏感度和供给弹性逐一摊开。下一期的城市是Dallas——Dallas最大的问题不是AI的影响,反而是供给弹性。这个框架我在量化AI对西雅图房价的影响里已经用西雅图演练过一次,现在要把它推广到全国。
一个城市同时出现在受损名单和受益名单上,不是矛盾,而是提醒你必须算账:两边各有多少人、各拿多少工资、各有多少会被AI拿走。
可能的反驳与回应
反驳一:这24个城市里一大半在阳光地带,供给弹性极高。工资涨了,房子也会无限量盖出来,最后涨的是房屋数量而不是房价。
这是最有力的反驳,而且我部分同意。Phoenix、Las Vegas、San Antonio、Charlotte这类城市,土地充足、审批宽松,新增需求很容易被新增供给吸收——这也是为什么我说Dallas的最大问题是供给弹性而不是AI。但这个反驳并不否定本文的结论,它只是改变了投资的方式:在高弹性市场,工资流入的收益更多体现在租金和出租率上,而不是房价的爆发式上涨;投资人应该用现金流而不是升值预期来定价,并且优先考虑新建和建成出租(BTR)而不是追高存量房。相反,在Portland、San Diego、DC这类供给受限的城市,同样的工资流入才会更多地转化为价格。名单本身回答的是"工资流向哪里",而不是"哪里的房价涨得最快"——这两个问题需要分开回答。
 高供给弹性市场里,工资流入变成的是更多房子和租金,而不是房价暴涨
反驳二:你批评数据中心只留下50人,但晶圆厂的3930亿美元同样绝大部分是建设期开支,英特尔已经延期到2030-2031年,凭什么相信半导体城市会不一样?
这个质疑恰恰是我强调"只数长期岗位"的原因。我在文中用的不是资本开支,而是运营岗位:美光9000个、英特尔3000个(7000个建设岗位我特意单独列出)。晶圆厂和数据中心的本质区别是人均资本密度——一座晶圆厂建成后需要数千名工程师和技师持续运转,一座数据中心只需要几十人。至于延期,它确实是真实风险,所以我的建议是跟踪里程碑、按投产节奏介入,而不是在宣布当天买入。延期只会推迟工资流,不会改变它的方向;但如果项目被取消,那就是另一个故事,这也是为什么分散在多个城市而不是押注一个项目。
反驳三:护士中位工资97,550美元,离科技行业的薪酬还差得远,医疗岗位撑不起房价。
单个护士确实撑不起湾区或西雅图的房价,但本文谈的是Tucson、San Antonio、Charlotte这类中价位城市。一个双护士家庭年收入约19.5万美元,在这些城市属于中上收入。更重要的是需求的结构:医疗岗位的意义不在于制造豪宅需求,而在于提供一个几乎不受AI影响、不受经济周期影响的中价位住房和租赁市场底座——BLS预测这个行业十年净增220万岗位,增速是全美平均的2.7倍。对投资人来说,"稳定但不惊艳"的需求,恰恰是现金流资产最想要的。
 医疗工资撑不起豪宅,但能给中价位住房和租赁市场一个几乎不受AI影响的底座
方法小结:看到大投资新闻时该问的六个问题
这期内容真正的重点不是24个城市的名单,而是一套可以反复套用的方法。以后看到一个城市宣布获得500亿美元投资,不要兴奋;看到一个城市来了数据中心,也不要马上去买房。把新闻放进下面六个问题里过一遍:
- 这个产业到底创造了多少长期岗位? 把建设期岗位和运营岗位分开数,只用后者(JLARC的1500对50、英特尔的7000对3000,就是这样拆出来的)。
- 这些岗位能不能被AI替代? 需要身体在场、触碰实物、持有安全许可的岗位,替代概率最低;BLS已经发布了各职业的AI暴露度分类,可以作为参照。
- 能不能外包?能不能远程? 可以远程的岗位,工资可能发到任何地方;不能远程的岗位,工资一定留在当地。
- 平均工资是多少? 用BLS的中位数或企业披露的平均薪酬,而不是新闻稿里的"高薪"二字。
- 有多少工资真正留在当地? 本地雇员比例、家庭是否随迁、工资相对当地房价的购买力。
- 当地的供给弹性如何? 这决定了工资流入最终变成房价还是变成新房——高弹性市场看租金,低弹性市场看价格。
把六个问题的答案放在一起,再叠加上一期的受损产业清单,就能对一个城市给出"净工资流"的判断。接下来10期城市拆解,我用的就是这套流程:10个城市、10套产业结构、10个完全不同的答案。两个月以后,我希望我们能够一起画出一张真正属于AI时代的美国房地产地图。
 名单会过时,方法不会:六个问题逐城过一遍,自己画出AI时代的房地产地图