数据时效 本报告完成于 2026 年 10 月,所用数据都是当时能拿到的最新公开数据,各项来源见正文和参考文献。市场一直在变,你读到的时候,部分数字可能已经更新了。报告里的分析框架和判断方法不会过时,具体数字请以最新数据为准。
© 2026 西城李老斯 Homepedia 版权所有。本报告的文字、数据与图表受版权保护,未经书面授权,禁止复制、转载、截取或用于任何商业用途。
摘要
圣地亚哥是三城系列中房价涨得最多、也最难负担的市场。2019 年 12 月到 2026 年 8 月,圣地亚哥典型房价上涨 54.4%,达到 $930,785,涨幅高于波士顿(47.4%)、全美(47.9%)和达拉斯(37.5%);典型房价是家庭收入中位数的 8.5 倍,买一套典型价位的房子需要约 23.7 万美元的家庭年收入,是中位收入的 2.17 倍。同一时期,圣地亚哥的就业只增长了 3.2%,国内人口每年净流出 1.7 万到 4.1 万人。
这份报告要回答的问题是:一个需求增长有限、可负担性已经极差的城市,房价为什么能涨得最多?以及,这种上涨有多稳固?我们的核心判断——也是网站房价地图上李老师给出的判断——是:国防、生物科技和研发投资为圣地亚哥提供了高收入就业的基础,地形和土地稀缺又严格限制了供给,所以房价长期偏强;但极低的可负担性,让这个市场对高收入买家的任何变化都格外敏感。
我们用 20 张由公开数据绘制的图表检验这个判断。供给端:按 Saiz(2010)的估计,圣地亚哥的住房供给弹性只有 0.67,在 95 个大都会区中排第 5 难;2000 年以来房价累计上涨 324%,在三座城市中最高。跨 73 个都会区的回归显示,在圣地亚哥这样的城市,就业每增长 1 个百分点,房价对应上涨约 2.9 个百分点。需求端:国防开支占地区经济的 22.2%、支撑约 35.7 万个岗位,是一块非常稳定的基石,但在国防合同金额小幅下降、NIH 经费比 2024 年减少 13%、生命科学实验室空置率达到 28.1% 的背景下,它目前更像“稳定器”而不是“增长引擎”;真正带来就业增量的是医疗保健。价格结构:圣地亚哥的分化方向与达拉斯正好相反——近三年最贵的 20% 邮编上涨 11.3%,最便宜的只上涨 3.0%;2019 年以来海岸高端社区上涨 60%–76%。这种“高端领涨”说明房价的支撑主要来自高收入家庭的财富,而不是普通家庭的收入增长——这正是“脆弱”的来源。
我们的基准情景是“缓慢偏强”:未来 12–24 个月,稀缺的供给继续托住价格,整体房价小幅上涨,但高月供让成交量和流动性维持低位;海岸高端社区最强但波动最大,入门级产品和 Condo 偏弱,租赁需求保持坚挺。主要风险在于高收入买家的财富与收入——股市、生物科技融资和国防预算——一旦同时转弱,高端产品会最先调整。
主要结论
- 涨幅三城第一,可负担性三城最差:2019 年以来上涨 54.4%;房价是收入的 8.5 倍,买房所需收入是中位收入的 2.17 倍。
- 供给受地形严格约束:Saiz 弹性 0.67,全美第 5 难盖房;每千人批建住房不到达拉斯的一半。
- 国防是稳定器,医疗是增量:国防占地区经济 22.2%,但合同金额小幅回落;就业增量主要来自医疗保健(2019 年以来 +34%)。
- 高端领涨,低端停滞:最贵 20% 邮编 2019 年以来上涨 75%,最便宜的上涨 41%;近三年 11.3% 对 3.0%。
- 市场在放缓:在售天数比疫情前多约 10 天,降价比例上升,Condo 比高点低 7%;新挂牌只有疫情前的 65%,利率锁定让成交极度低迷。
- 租赁需求三城最强:45.6% 的家庭租房,58% 的租房家庭租金超过收入三成,租金 2019 年以来上涨 44%。
- 保险是新的持有成本风险:圣地亚哥县加州 FAIR Plan 保单一年增长 57.8%,山区和野火高风险区的保险成本显著上升。
一、引言:研究问题与核心判断
理解圣地亚哥,最重要的一句话是:这是一个“供给几乎无法响应”的市场,所以房价的走向几乎完全取决于高收入买家的状态。
圣地亚哥西临太平洋,南接墨西哥边境,东边是山地和沙漠,北边是彭德尔顿海军陆战队基地,城区被大量峡谷和保护区切割。可以开发的平地早已用尽,剩下的土地要么坡度太大,要么处在野火高风险区,要么受到海岸委员会和环境审查的严格限制。经济学家估计的供给弹性只有 0.67,意味着需求每增加一点,几乎全部会转化为房价。
在这样的市场里,房价由“能付得起的人”决定。圣地亚哥的高收入岗位来自国防、生物科技、通信科技(如高通)和顶尖的研究机构(UC San Diego、斯克里普斯研究所、索尔克研究所),再加上大量带着财富迁入的退休人士和远程工作者。只要这群人的收入和财富在增长,有限的房子就会被他们推高价格;而一旦他们的处境变化,房价——尤其是高端房价——就会首先受到冲击。这就是李老师所说的“偏强但脆弱”。
与同在加州的旧金山湾区和洛杉矶相比,圣地亚哥的经济结构更“稳”:湾区高度依赖科技行业,房价随科技股和科技公司招聘大起大落;洛杉矶依赖娱乐、贸易和更多元的服务业。圣地亚哥则有国防和医疗两块受经济周期影响很小的基石,再加上生物科技和通信科技提供的高收入岗位。所以圣地亚哥房价的波动通常小于湾区,但在可负担性上一样极端。这种“基础稳、但买家脆弱”的组合,正是本报告要说明的核心。
网站房价地图对圣地亚哥的五个维度打分如下,本报告逐一给出证据:
| 维度 | 地图评级 | 报告的证据(章节) | 结论 |
|---|---|---|---|
| AI 就业风险 | 中低 | 29.8% 的岗位高度暴露,为三城最低(第五节) | ✓ 支持 |
| 基础设施受益 | 高 | 国防占地区经济 22.2%,海军和军工基础设施是长期基石;但合同金额与科研经费近期回落(第三、四节) | ✓ 部分支持 |
| 高收入边际买家 | 温和增加 | 高端产品领涨说明高收入需求强,但主要来自存量财富,迁入者收入并不高于迁出者(第六、八节) | ✓ 部分支持 |
| 住房供应弹性 | 低 | Saiz 弹性 0.67,全美第 5 难;每千人批建住房不到达拉斯一半(第七节) | ✓ 强烈支持 |
| 房价压力方向 | 偏强但脆弱 | 涨幅三城第一、仍接近高点;但在售天数延长、降价增加、Condo 回落(第八节) | ✓ 强烈支持 |
二、经济基础:国防、医疗与科研的三角结构
2.1 就业增长
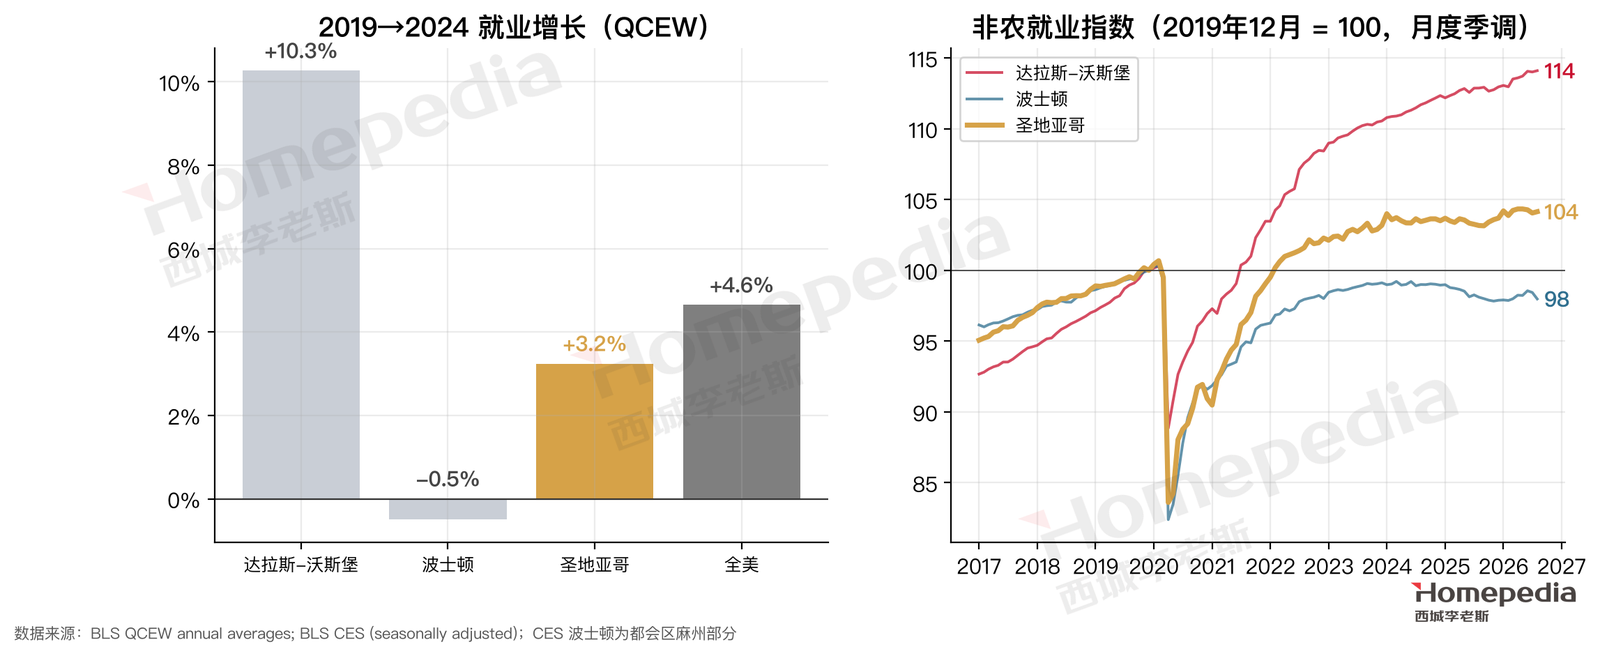
按劳工统计局 QCEW 统计,圣地亚哥都会区年均就业从 2019 年的 148.8 万人增加到 2024 年的 153.7 万人,五年增长 3.2%,低于全美的 4.6%,远低于达拉斯的 10.3%,但好于波士顿的 −0.5% [1]。月度数据显示,到 2026 年 8 月,圣地亚哥非农就业为 157.5 万人(季调),比 2019 年 12 月高 4.1%,过去一年增长约 1% [2]。
圣地亚哥的工资增长在三座城市中最快:全行业平均年薪从 2019 年的 $64,211 上升到 2024 年的 $82,854,增长 29.0%,高于全美的 27.7% [1]。不过在绝对水平上,圣地亚哥的平均年薪与全美相当、明显低于波士顿($103,714),而房价却是三城最高——这种“收入一般、房价最高”的组合,正是可负担性极差的直接原因。
2.2 行业结构
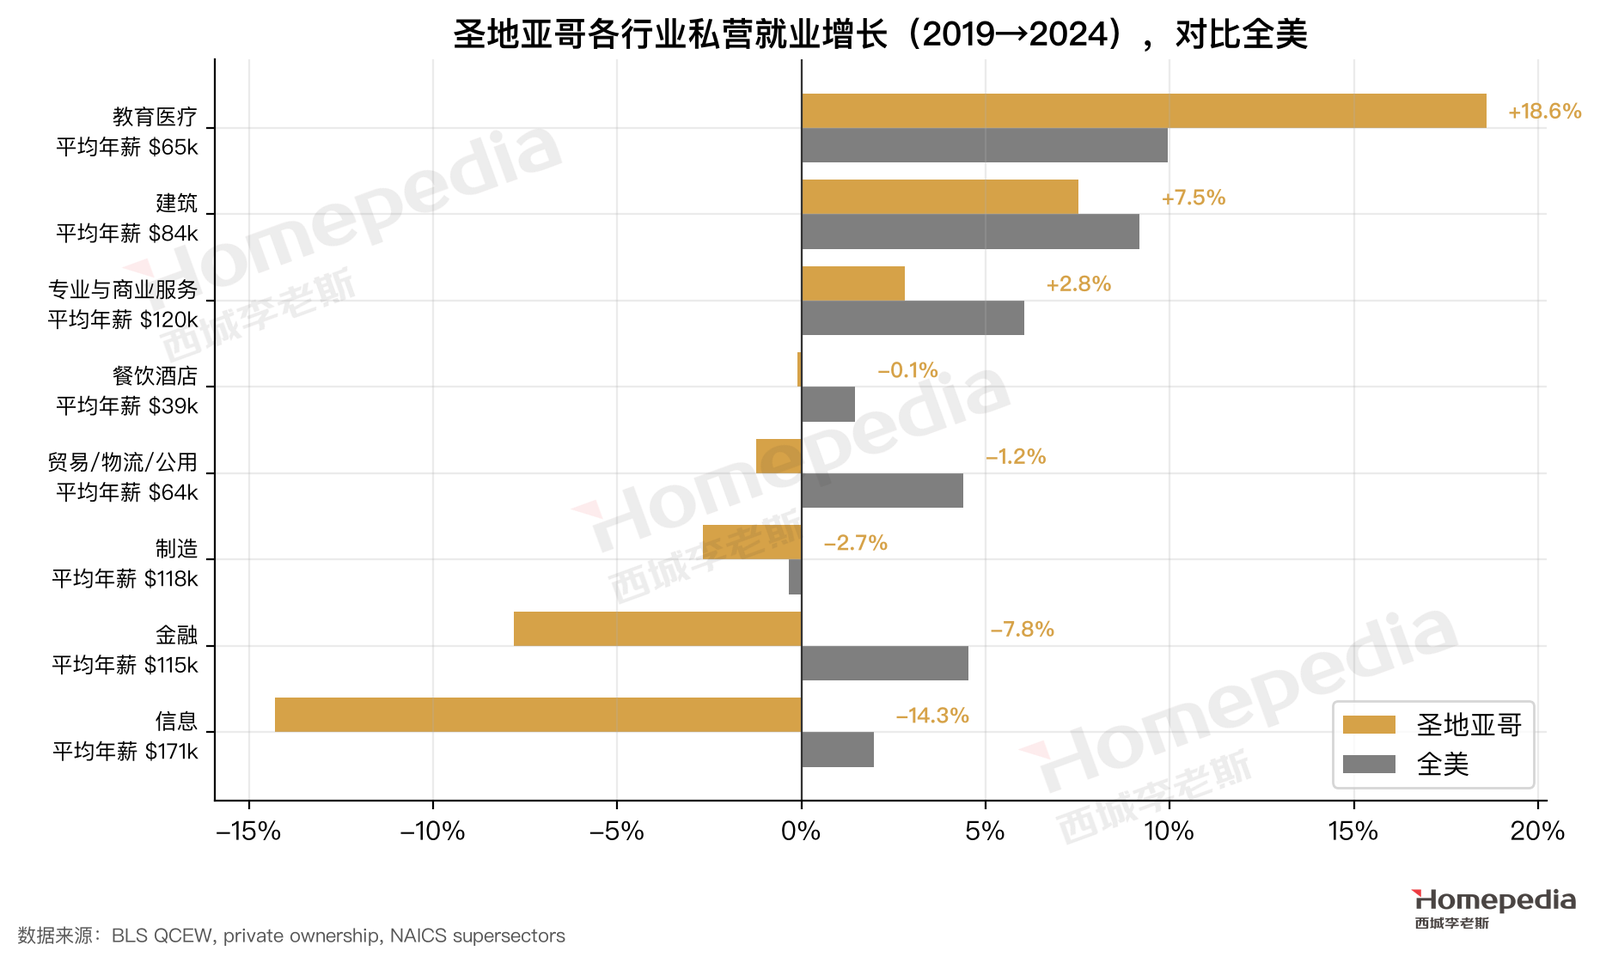
按行业拆分(图 2),2019–2024 年圣地亚哥增长最快的是教育与医疗(+18.6%,约 25.0 万人,全美 +10.0%),其次是建筑(+7.5%)和专业与商业服务(+2.8%,约 26.1 万人,平均年薪 $119,589)。收缩的行业包括信息业(−14.3%,平均年薪 $171,028)、金融业(−7.8%)、制造业(−2.7%,平均年薪 $118,398)和贸易物流(−1.2%)[1]。
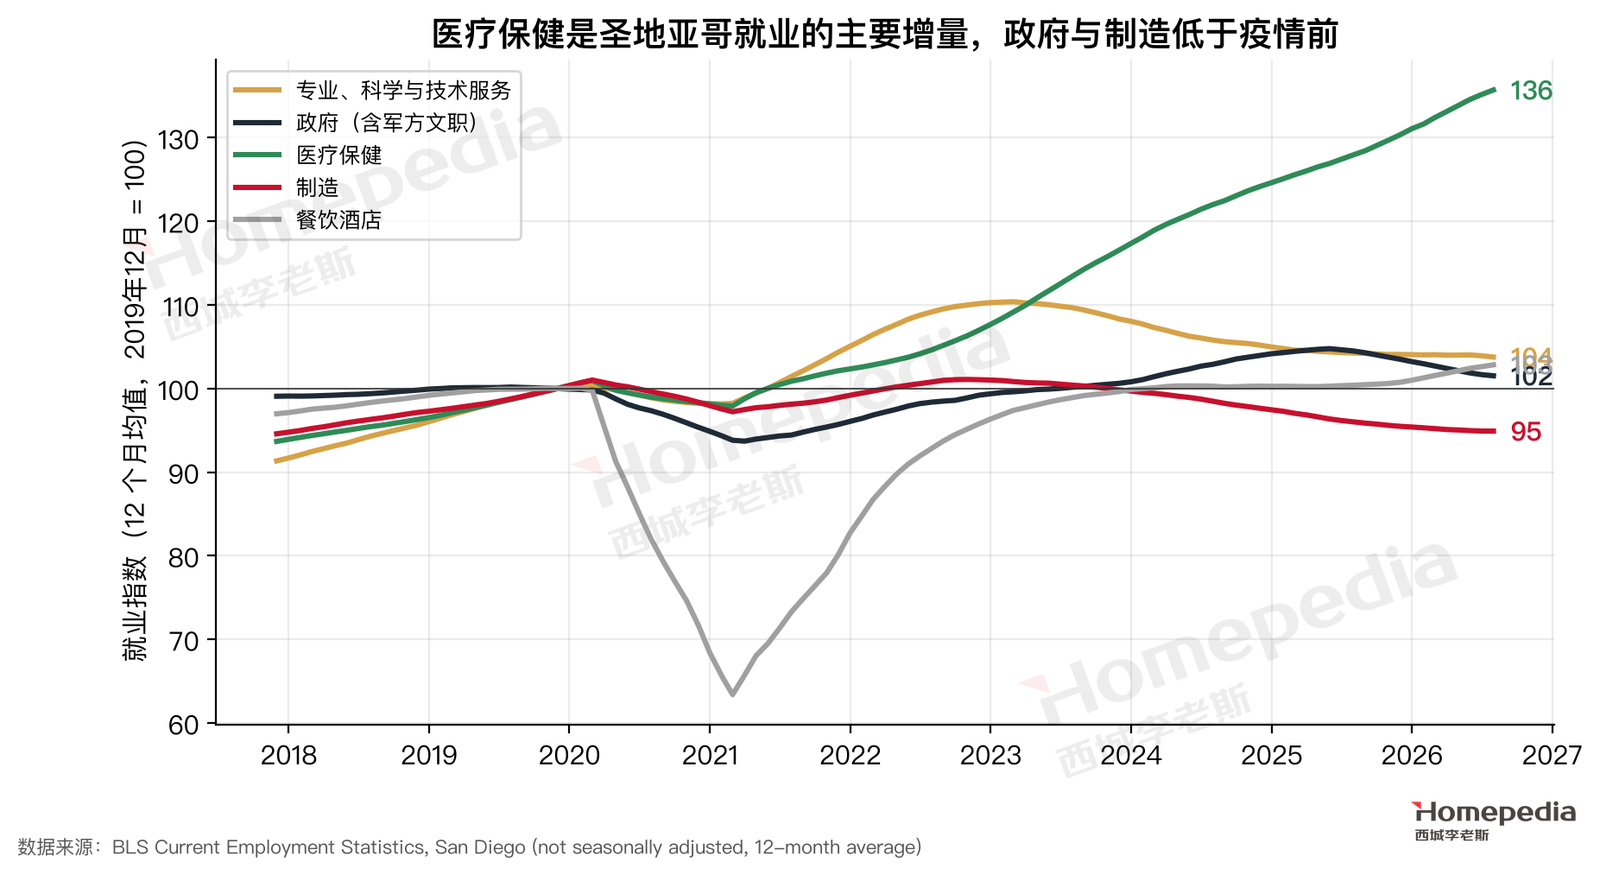
月度数据(图 3)把结构看得更清楚:截至 2026 年 8 月,医疗保健就业约 25.7 万人,比 2019 年底高出 34.5%,过去一年仍增长 5.0%,是圣地亚哥就业增长的绝对主力;按 QCEW 统计,医疗保健就业从 2019 年的 18.3 万人增加到 2024 年的 22.2 万人,五年增长 21.8% [1][2]。医疗保健的增长有两股长期动力:一是人口老龄化,圣地亚哥是退休人士青睐的城市,老年人口的医疗需求持续上升;二是区域医疗体系和研究型医院的扩张。和国防一样,医疗就业几乎不受经济周期影响,这为圣地亚哥的住房需求提供了第二块“压舱石”。与此同时,专业、科学与技术服务(包含生物科技研发和国防工程服务)只比 2019 年底高 2.0%,过去一年下降 1.8%;政府(含大量军方文职人员)比 2019 年底低 5.1%;制造业(含造船、航空航天和电子)低 6.6% [2]。
这组数据对理解地图判断很重要:李老师说“国防、生物科技和研发投资形成就业顺风”,从产业基础看完全正确——这三块是圣地亚哥高收入岗位的来源;但从 2023 年以来的就业增量看,顺风主要来自医疗保健,国防和科研相关岗位基本持平甚至略有收缩。我们在第三、四节分别讨论原因。
2.3 高收入岗位的规模
按 OEWS 2025 年数据,圣地亚哥平均年薪 15 万美元以上的职业合计约 11.1 万个岗位,少于达拉斯(约 19.4 万)和波士顿(约 32.0 万)[3]。管理岗位平均年薪 $156,776,工程岗位约 $123,385,医疗专业人员约 $133,746。
高收入岗位池偏小,而房价是三城最高,这说明圣地亚哥的高端住房需求不只来自本地的高薪岗位,还大量来自存量财富:多年持有房产积累的房屋净值、科技和生物科技公司的股权收益、退休人士和远程工作者带来的外地财富。这一点在第八节的价格结构中有直接体现。
三、国防:稳定器而非增长引擎
3.1 国防在地区经济中的分量
圣地亚哥是美国海军太平洋舰队的重要母港,拥有圣地亚哥海军基地、北岛海军航空站、彭德尔顿和米拉马尔海军陆战队基地等大型军事设施,以及通用动力 NASSCO 造船厂和大量军工企业。圣地亚哥军事顾问委员会(SDMAC)与 UC San Diego 雷迪管理学院 2025 年 11 月发布的报告显示:国防开支占圣地亚哥县地区生产总值的 22.2%,总经济影响约 613 亿美元,支撑约 35.7 万个岗位(其中约 14.3 万为现役、预备役和文职人员,约 21.4 万为承包商、物流和本地商业的间接岗位);直接国防开支 393 亿美元,包括 198 亿美元的国防合同、151 亿美元的军方工资和 43 亿美元的退休及退伍军人福利;总开支比上一年下降约 3% [4]。
3.2 合同金额:高位持平,近期回落
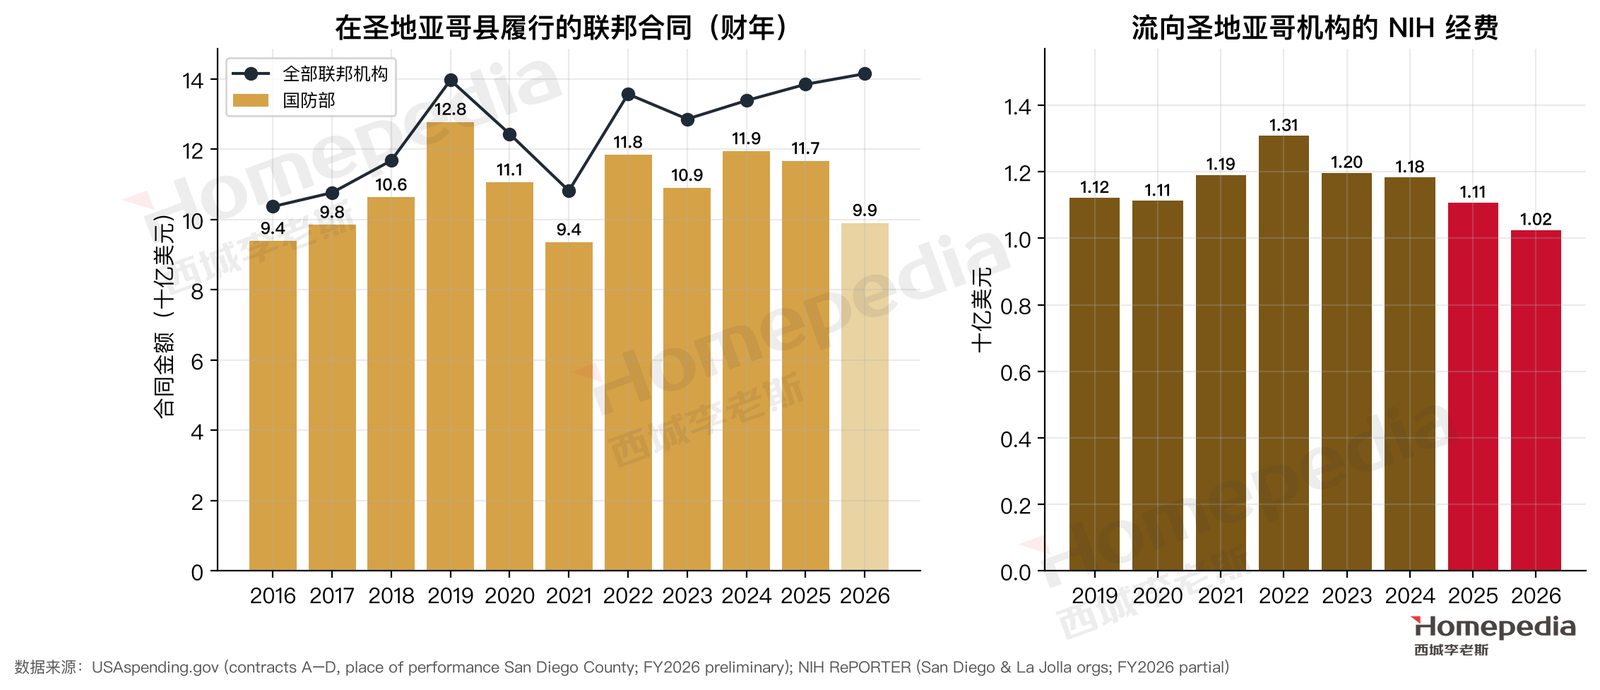
我们用 USAspending.gov 的数据统计了以圣地亚哥县为履行地的联邦合同(图 4 左)[5]:国防部合同在 2019 财年达到约 128 亿美元的高点,2024 财年约 120 亿美元,2025 财年约 117 亿美元;2026 财年(刚刚结束,数据尚未报全)目前约 99 亿美元,最终数字预计会有所上调。全部联邦机构的合同在 2025 财年约 139 亿美元。
USAspending 的金额低于 SDMAC 报告中的 198 亿美元,是因为两者口径不同:USAspending 按合同的履行地统计,而 SDMAC 还包括授予本地企业、但部分在外地履行的合同以及其他调整。但两组数据的方向一致:国防开支处在高位,但没有增长,近两年略有回落。
3.3 国防的前景
国防开支的走向取决于联邦预算和战略重心。一方面,美国的战略重心向印太地区倾斜,海军舰艇的建造、维修和部署需求长期存在,圣地亚哥作为太平洋舰队的核心母港,在这一格局中处于有利位置;另一方面,联邦预算的约束、国会拨款的不确定性,以及国防开支内部在不同军种和项目之间的重新分配,都可能让圣地亚哥获得的合同金额出现波动。SDMAC 报告中 2025 年总开支下降约 3%,以及 USAspending 数据中 2024–2025 财年合同的小幅回落,都说明这种波动正在发生。我们的判断是:国防在圣地亚哥经济中的基石地位不会改变,但在可预见的未来,它更可能是一个“稳定器”,而不是推动房价继续上涨的新动力。
3.4 对住房的含义
国防对圣地亚哥住房的意义主要是稳定:
- 需求的底部非常坚实。军方人员按规定轮换驻地,每年都有大量新家庭到达,需要租房或买房;军方的住房补贴(BAH)按当地租金水平调整,为租赁市场提供了稳定的支付能力。
- 军工企业提供高薪工程岗位。造船、航空航天、通信和网络安全领域的工程师是中高价住房的重要买家。
- 但它不再是增长引擎。合同金额不增长、政府和制造业就业低于疫情前,意味着国防在短期内无法带来新的住房需求增量。
所以我们把地图上的“基础设施受益:高”理解为:国防和军工基础设施让圣地亚哥的需求底部异常稳固,这是房价“偏强”的重要原因;但它带来的是稳定而不是增长。如果未来国防预算(尤其是造船和太平洋战略相关支出)明显扩张,这块基石可能重新变成增长动力,这是乐观情景的触发条件之一。
四、生物科技与科研经费:周期性下行
圣地亚哥是美国最主要的生命科学集群之一,托里松(Torrey Pines)、大学城(UTC)和索伦托谷聚集了数百家生物科技公司,以及 UC San Diego、斯克里普斯研究所、索尔克研究所等世界级研究机构。
我们用 NIH RePORTER 统计了流向圣地亚哥和拉霍亚机构的 NIH 资助(图 4 右)[6]:2022 财年约 13.1 亿美元,2024 财年约 11.8 亿美元,2025 财年约 11.1 亿美元,2026 财年(截至 10 月初)约 10.3 亿美元,比 2024 年减少 13.4%;资助项目数从 2024 年的 2,077 个降到 2026 年的 1,654 个,减少 20.4%。降幅明显大于波士顿(麻州同期 −6.6%)。
商业地产层面,Savills 的数据显示,2026 年第二季度圣地亚哥县生命科学物业空置率为 28.1%,与一年前基本持平,可用面积从 890 万平方英尺增加到 940 万平方英尺 [7]。2026 年以来,多家本地生物科技公司因临床试验失败或融资困难裁员,例如 Gossamer Bio 在 3 月裁减约 48% 的员工 [8]。
生物科技与住房的关系有很强的地理集中性。托里松和大学城的研究园区紧邻拉霍亚、德尔马和北县海岸,研究员、临床开发人员和管理层倾向于住在通勤 20–30 分钟内的这些社区;而生产、实验室技术和行政岗位的员工更多住在米拉梅萨、圣马科斯和内陆城镇。因此,生物科技融资和招聘的变化,会首先体现在海岸和北县中高价住房的需求上。
生物科技的下行对住房的影响集中在北县海岸和大学城一带:研究员和生物科技员工是卡尔斯巴德、德尔马、拉霍亚、大学城等地中高价住房的重要买家。不过与波士顿相比,圣地亚哥经济对生命科学的依赖程度更低,国防和医疗提供了更多缓冲,这也是圣地亚哥房价在 2024 年后高位横盘、而不是明显回落的原因之一。
五、人工智能对劳动力市场的影响
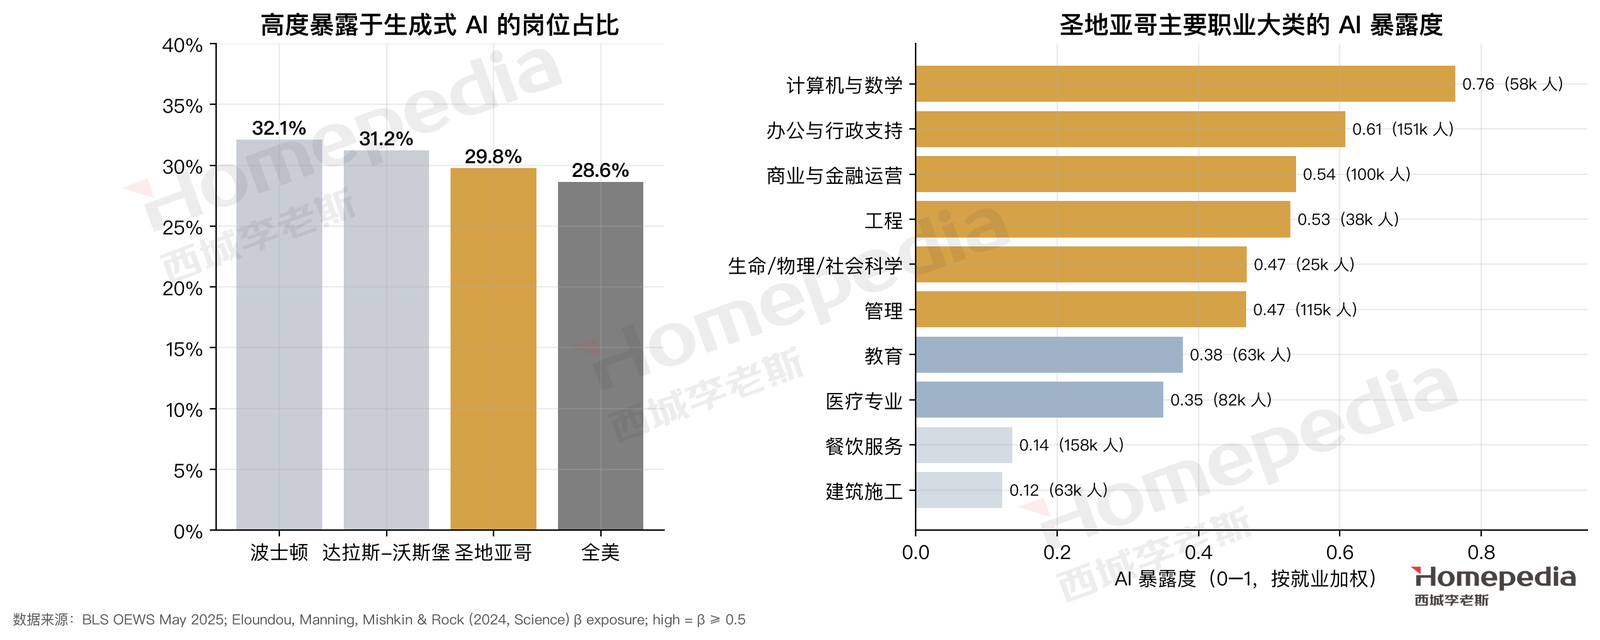
沿用前两期的方法,我们把 OEWS 2025 年 5 月的职业数据与 Eloundou 等(2024,《科学》)的暴露度评分对接 [3][9]。圣地亚哥有 29.8% 的岗位、约 40.9 万个工作处于高度暴露区,在三座城市中最低,略高于全美的 28.6%,低于达拉斯(31.2%)和波士顿(32.1%)。这与地图上“中低”的评级一致。
圣地亚哥暴露度相对较低,主要因为它的就业结构中有更多 AI 难以替代的岗位:军方人员、医疗服务、旅游与餐饮、建筑施工,以及大量需要现场操作的制造和造船岗位。暴露度最高的职业大类是计算机与数学(0.76,约 5.8 万人)、办公与行政支持(0.61,约 15.1 万人)、商业与金融运营(0.54,约 10.0 万人)和工程(0.53,约 3.8 万人);医疗专业人员(0.35,约 8.2 万人)、建筑施工(0.12)和餐饮服务(0.14)很低 [3][9]。
对住房而言,AI 在圣地亚哥的影响会比另外两座城市更温和。需要关注的是两个群体:一是办公与行政支持岗位(约 15 万人),他们是入门级住房和租赁的主要需求方;二是高通等通信科技企业和生物科技公司的工程研发岗位——AI 既可能提高他们的生产率,也可能减少新增招聘。整体看,AI 不是圣地亚哥房价的主要风险来源。
六、边际购房者:迁移、财富与可负担性
6.1 人口持续国内净流出
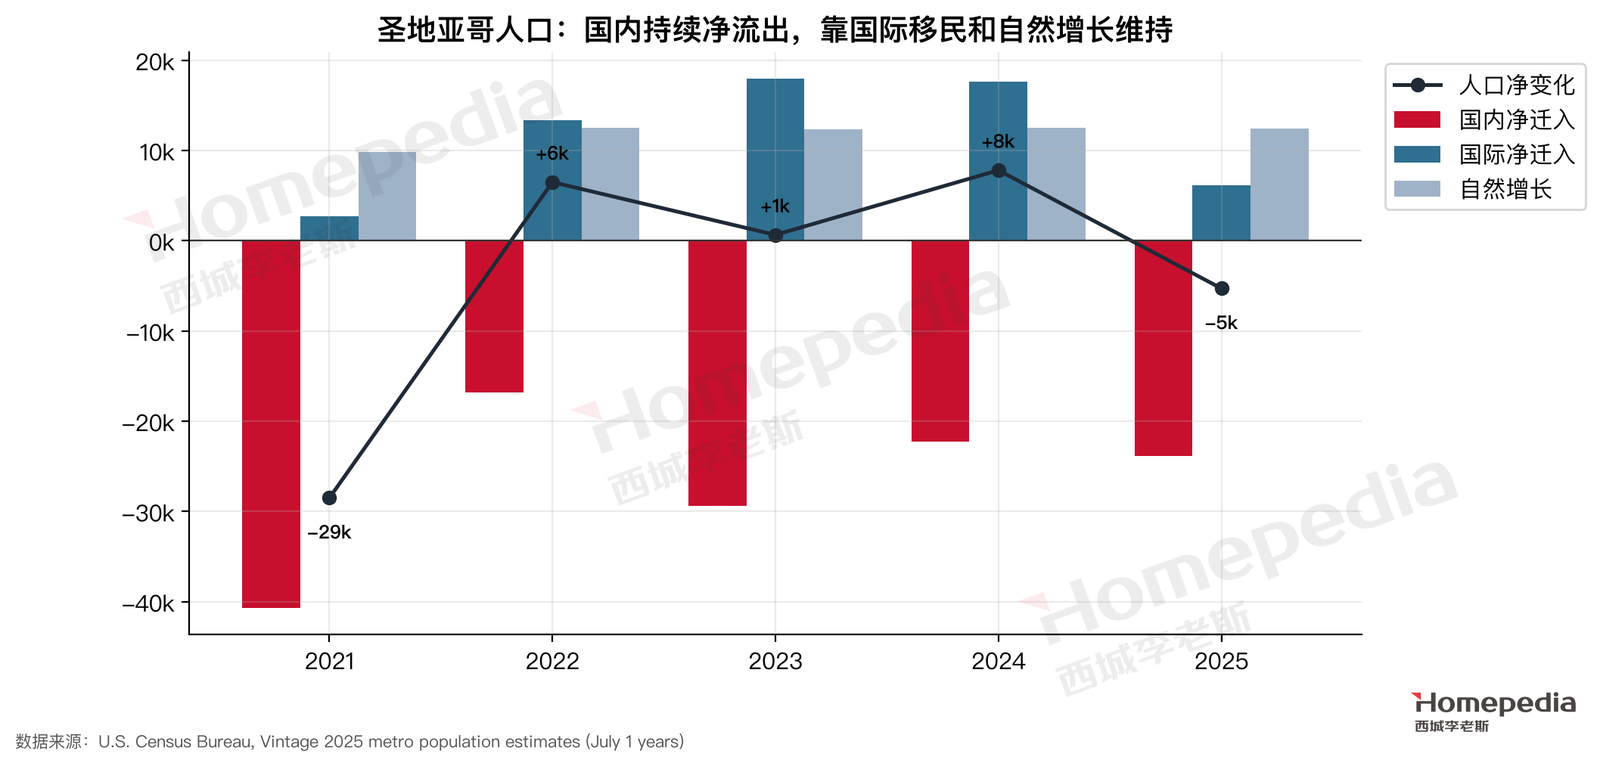
人口普查局 2025 年版估计显示,圣地亚哥都会区人口从 2020 年的 330.1 万降到 2025 年的 328.2 万,五年减少约 1.9 万人 [10]。2021–2025 年国内净迁入每年都是负数,在 −1.7 万到 −4.1 万之间,2025 年为 −23,876 人;国际净迁入从 2023–2024 年的每年约 1.8 万人降到 2025 年的 6,132 人;自然增长每年约 1.2 万人 [10]。2025 年人口净减少约 5,300 人。2011–2019 年圣地亚哥累计国内净流出约 6.6 万人,说明这是长期趋势。
国际移民在 2025 年大幅减少,对租赁市场的影响值得关注:新到的国际移民、留学生和外籍研究人员几乎全部租房,他们的减少会让部分城区的租赁需求增长放缓,这也是 2025–2026 年圣地亚哥租金涨幅放缓到 1%–2% 的原因之一。
人口减少而房价上涨,本身就是供给约束和财富效应的体现:离开的大多是负担不起的中低收入家庭,留下和进来的是更有支付能力的家庭。
6.2 迁入与迁出者的收入
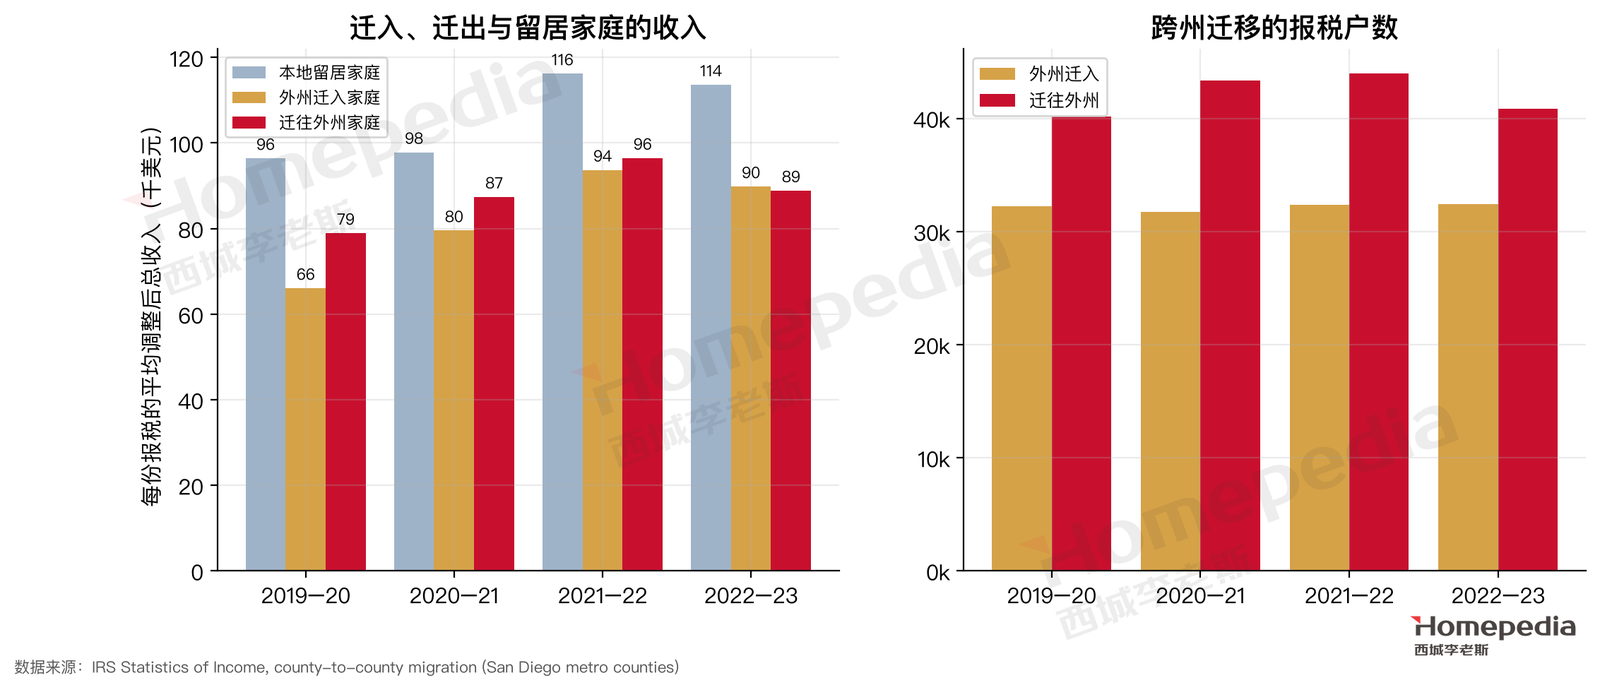
国税局县际迁移数据显示 [11]:2022–23 报税年度,从外州迁入圣地亚哥县的家庭约 3.2 万户,平均调整后总收入 8.98 万美元;迁往外州的家庭约 4.1 万户,平均收入 8.89 万美元,两者几乎相同;留居本地的家庭平均收入 11.4 万美元(图 7)。过去四个报税年度,迁出户数每年都多于迁入户数,每年净流出约 0.8 万到 1.2 万户报税家庭。
2022–23 年迁往外州的家庭,最多去往德州(5,266 户)、亚利桑那(4,344 户)和佛罗里达(3,444 户),其次是华盛顿州和内华达 [11]——大多是房价明显低于圣地亚哥的州。迁出者中很可能有相当一部分是被高房价推出去的年轻家庭和中等收入家庭,他们在圣地亚哥长期租房、始终买不起房。这说明圣地亚哥流失的,正是本可以成为入门级买家的人群,这与第八节中入门级产品停滞的现象相互印证。
这组数据说明,地图所说的“高收入边际买家温和增加”并不是来自跨州迁移——迁入者的平均收入与迁出者相当,都明显低于留居家庭。圣地亚哥高端需求的增长,更可能来自本地高收入家庭的财富积累(房屋净值、股权收益)和加州内部的迁移(例如从洛杉矶、湾区迁来的高净值家庭,IRS 数据中的“外州”不包括这部分)。这也正是需求“脆弱”的原因:财富比工资更容易随市场波动。
把迁移数据和价格结构放在一起看,圣地亚哥的高端需求大致有三个来源。第一是本地的“房产阶梯”:多年前买房的家庭积累了大量房屋净值,卖掉旧房、加上积蓄,就能买下更贵的房子,这种换房需求在高端最活跃。第二是股权和科技财富:生物科技、通信科技和大型科技公司的员工持有股权,股市上涨时这部分财富迅速增加。第三是外地高净值家庭:来自洛杉矶、湾区和外州的退休人士与远程工作者,带着在高房价地区积累的财富来到圣地亚哥海岸。三者的共同点是:它们都依赖资产价格,而不是当期工资。
6.3 住房可负担性
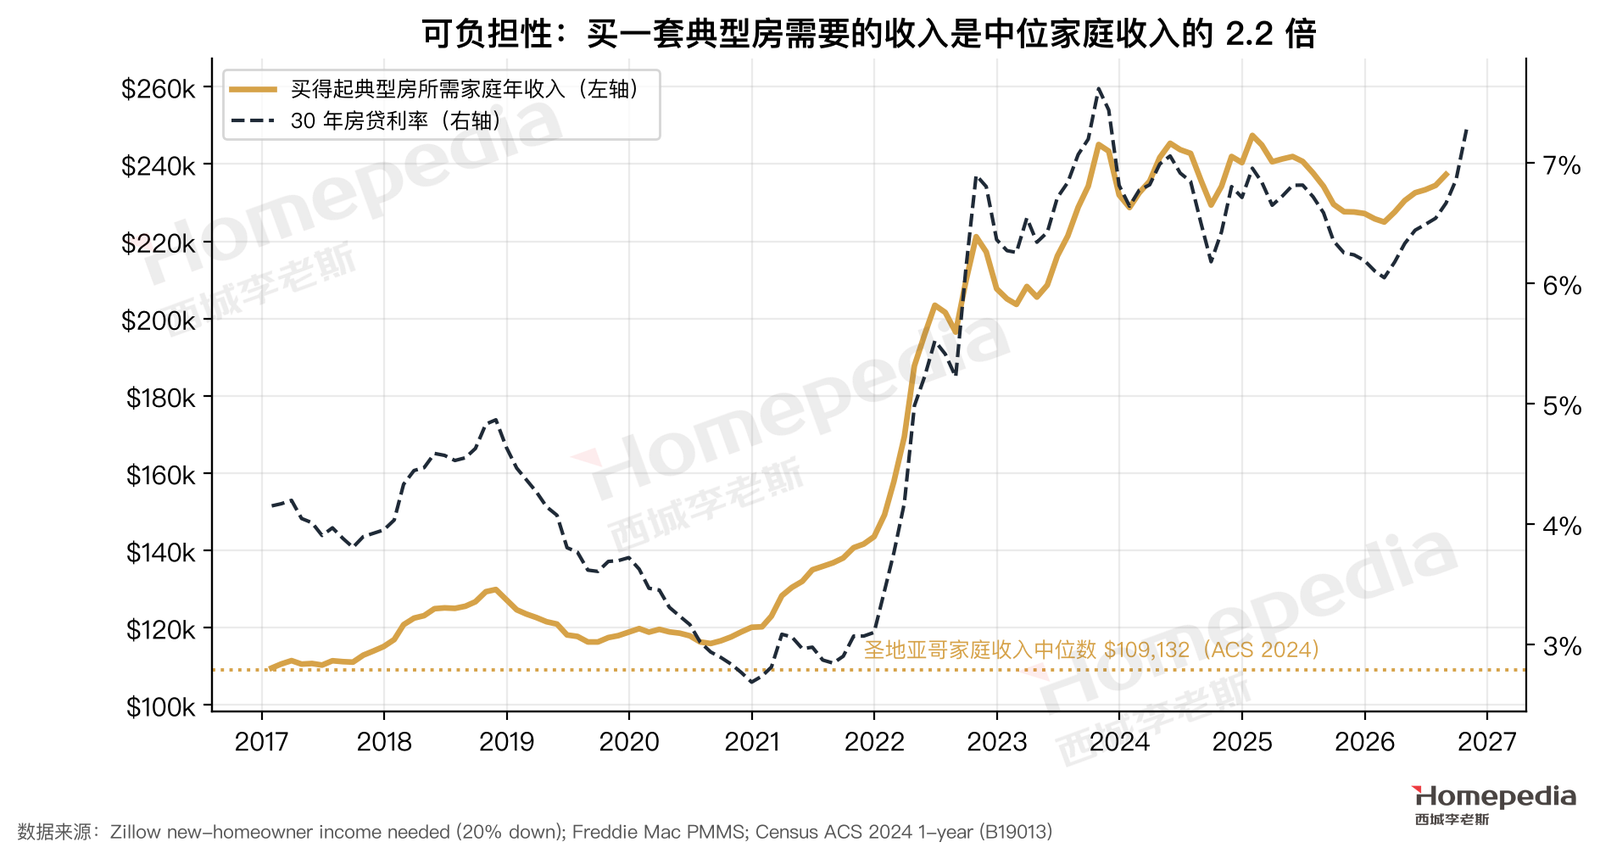
按 Zillow 的测算,以 20% 首付购买圣地亚哥一套典型价位的房子、月供不超过收入三成,需要家庭年收入约 $237,294(2026 年 8 月),2019 年 12 月为 $118,865,正好翻了一倍 [12]。都会区家庭收入中位数为 $109,132(2024 年美国社区调查)[13]——需要的收入是中位收入的 2.17 倍,在三座城市中最高(波士顿 1.66 倍)。典型房价是家庭收入中位数的 8.5 倍,波士顿为 6.2 倍,达拉斯为 3.9 倍,全美为 4.5 倍。
专栏 1 典型住房的月度持有成本测算
以 2026 年 8 月圣地亚哥典型房价 $930,784 计算,首付 20%(约 $186,000),贷款约 $745,000,30 年固定利率 7.28% [14]:
- 本金加利息:每月约 $5,095
- 房产税(加州第 13 号提案规定基本税率为购买价的 1%,加上地方债券等附加,按 1.1%–1.2% 估算;新社区如有 Mello-Roos 特别税会更高):每月约 $853–931
- 房屋保险(假设每年 $1,500–3,000,野火高风险区可能高得多):每月约 $125–250
- 合计:每月约 $6,070–6,280(不含 HOA 和维修)
作为对比,圣地亚哥独栋出租房的典型月租约 $4,136,全部住房的典型月租约 $2,993 [12]。买一套典型住房的每月现金支出比租一套独栋房高出约 $1,900–2,100,还要先拿出约 19 万美元首付——这是三座城市中最大的“买租差”。
和 2019 年底比:同一套房当时约 $603,000,平均利率 3.72%,本息每月约 $2,225。房价上涨 54%,月供却增加到原来的 2.3 倍。
6.4 利率锁定与第 13 号提案:业主最不愿意卖房的城市
Realtor.com 的数据显示,过去 12 个月圣地亚哥每月新挂牌的房源,平均只有 2017–2019 年同月水平的 65%,在三座城市中最低(波士顿 79%,达拉斯 96%)[15]。
圣地亚哥业主不愿卖房,有两个叠加的原因。一是全美共有的利率锁定:疫情期间以 3% 左右利率贷款的业主,换房意味着月供大幅上升。二是加州特有的第 13 号提案:房产税按购买时的价格评估,此后每年最多上涨 2%。一位 2010 年以 50 万美元买房的业主,今天的房产税可能只按约 65 万美元的评估值计算,而如果卖掉、在本地另买一套 100 万美元的房子,房产税会立刻按 100 万美元重新计算。这两重“锁定”让圣地亚哥的二手房供给极度稀缺,也让成交量长期低迷。
七、住房供给约束
专栏 2 为什么圣地亚哥盖不出房子
圣地亚哥的供给约束是地理、制度和风险三重叠加的结果。
地理。 城市被太平洋、墨西哥边境、东部山地和北部的彭德尔顿基地四面包围;城区内部又被数十条峡谷切割,这些峡谷大多是保护区或坡度过大,无法开发。可以成片开发的平地在几十年前就已用尽,新的住宅只能在现有社区里“插空”或向东部山区延伸。
制度。 沿海地带的开发需要经过加州海岸委员会的审批;大型项目要通过加州环境质量法(CEQA)的环境审查,诉讼可以让项目拖延数年;许多社区长期以单户住宅分区为主,居民对加密开发的抵触很强。
风险。 向东部扩张意味着进入野火高风险区。近年野火风险地图的更新扩大了高风险区范围,保险成本上升,地方政府也开始限制在只有单一出入口的高风险地块上加密开发(第七节)。
这三重约束使圣地亚哥成为全美最难盖房的城市之一:需求每增加一点,几乎全部转化为价格。
7.1 新建住房供给规模
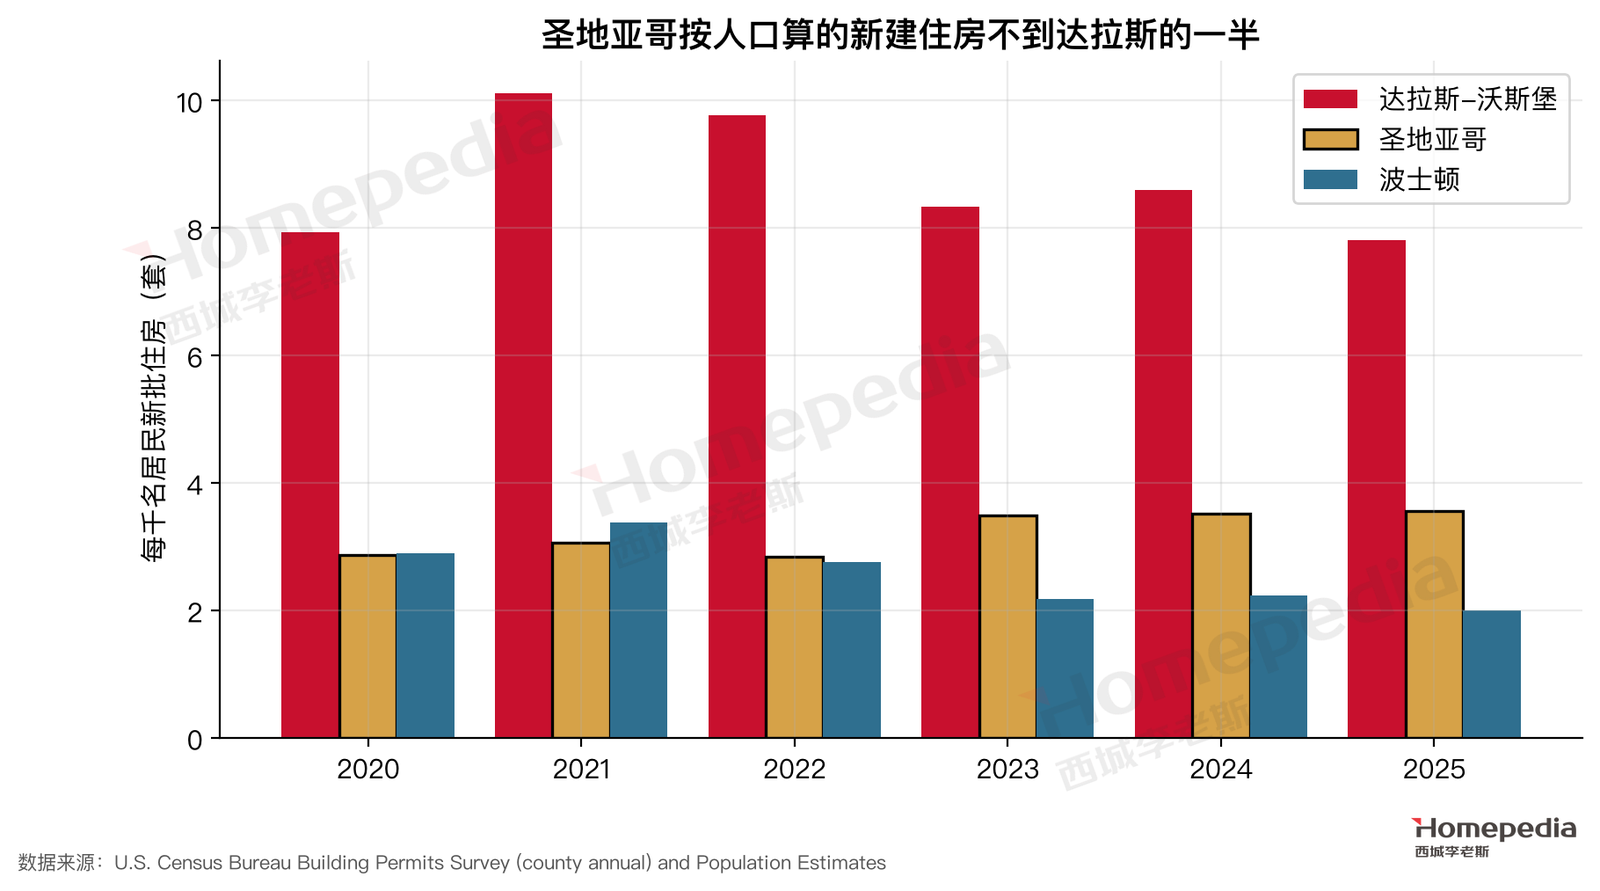
人口普查局建筑许可数据显示,2020–2025 年圣地亚哥县共批建 63,614 套住房,其中多户住宅占 69% [16]。按人口算(图 9),每年每千名居民批建 2.9–3.6 套,不到达拉斯(7.8–10.1 套)的一半,但高于波士顿(2.0–3.4 套)。值得注意的是,圣地亚哥的批建量在 2023 年后有所上升,2025 年达到每千人 3.6 套、共 11,707 套,是六年来最高。
这部分要归功于加州近年的一系列住房改革:附属住宅单元(ADU)的审批放宽、允许单户地块拆分或建两户的 SB 9,以及圣地亚哥市的“奖励 ADU”计划。不过改革也遇到了阻力:2025 年,圣地亚哥市议会以 5 比 4 通过修正案,限制每块地上的 ADU 数量,在 8 类单户分区取消奖励 ADU,并规定野火高风险区内只有单一出入口的地块不再适用该计划 [17]。这说明即便在政策层面,圣地亚哥的供给扩张也面临持续的拉锯。
7.2 供给弹性:全美第 5 难
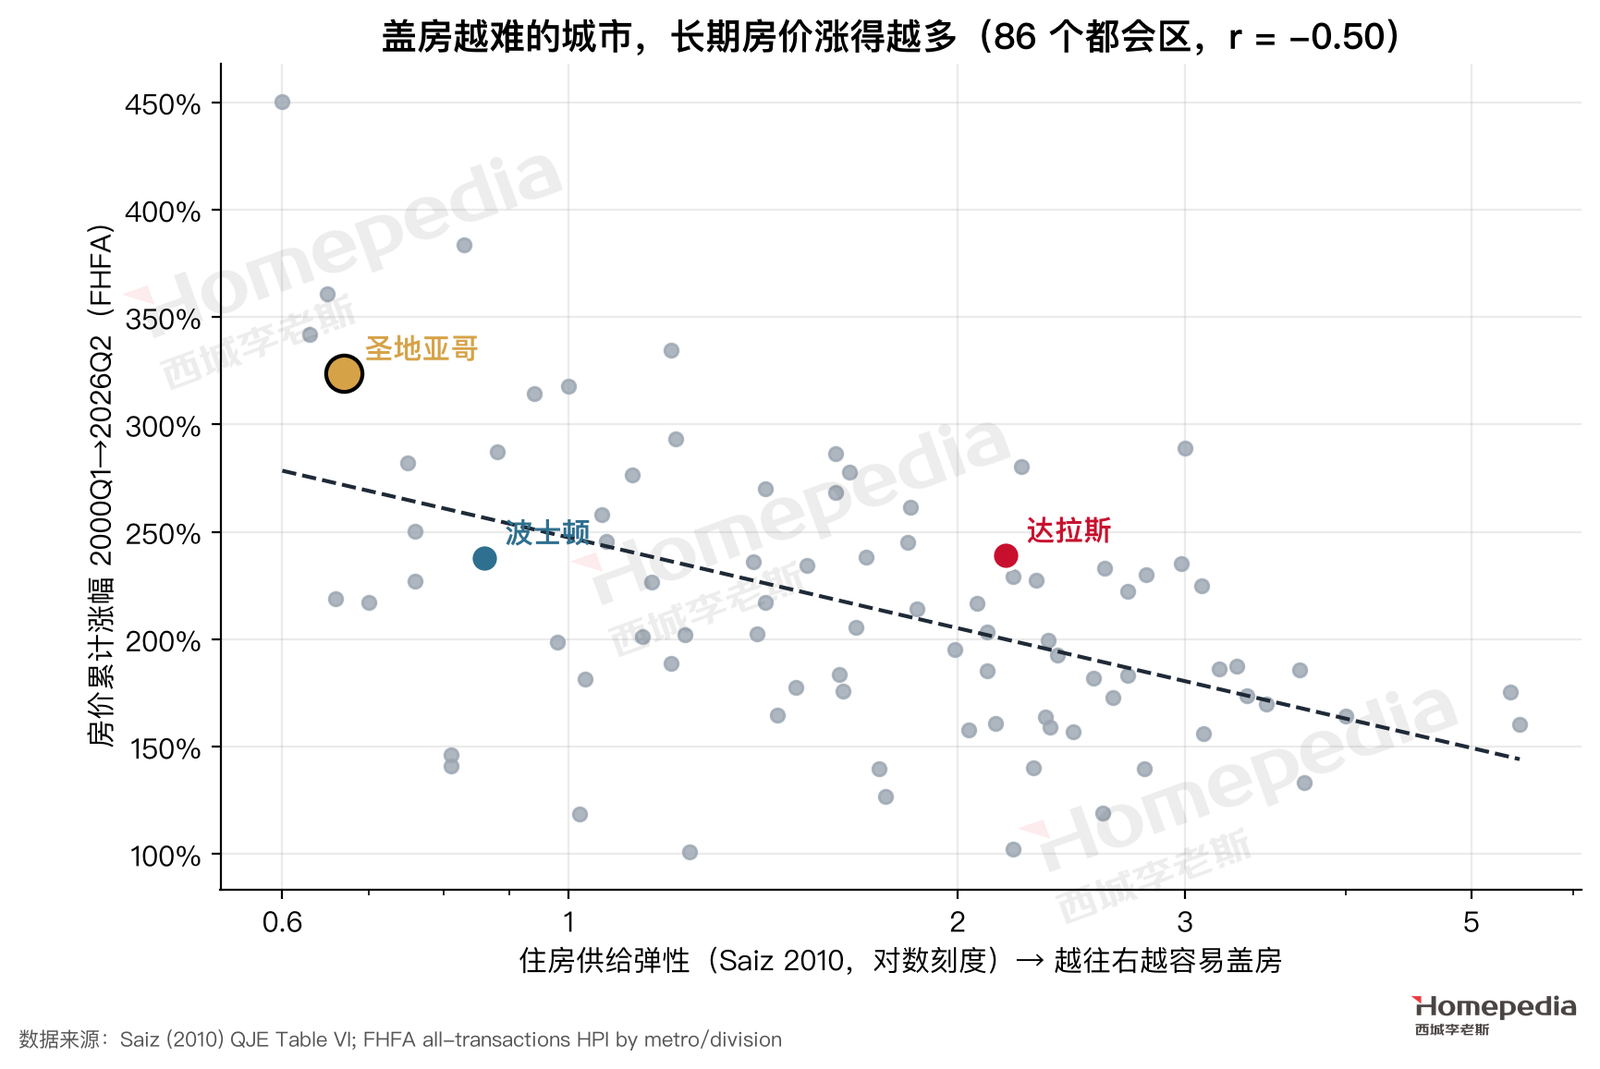
按 Saiz(2010)对 95 个大都会区的估计,圣地亚哥的住房供给弹性为 0.67,在全美排名第 5 难,仅次于迈阿密、洛杉矶、劳德代尔堡和旧金山 [18]。在 86 个可匹配的都会区中,供给弹性越低,2000 年以来房价涨得越多(相关系数 −0.50);圣地亚哥 2000 年以来累计上涨 324%,处在图的左上角,远高于波士顿(238%)和达拉斯(239%)(图 10)[18][19]。
7.3 需求有限,涨幅却是三城最高
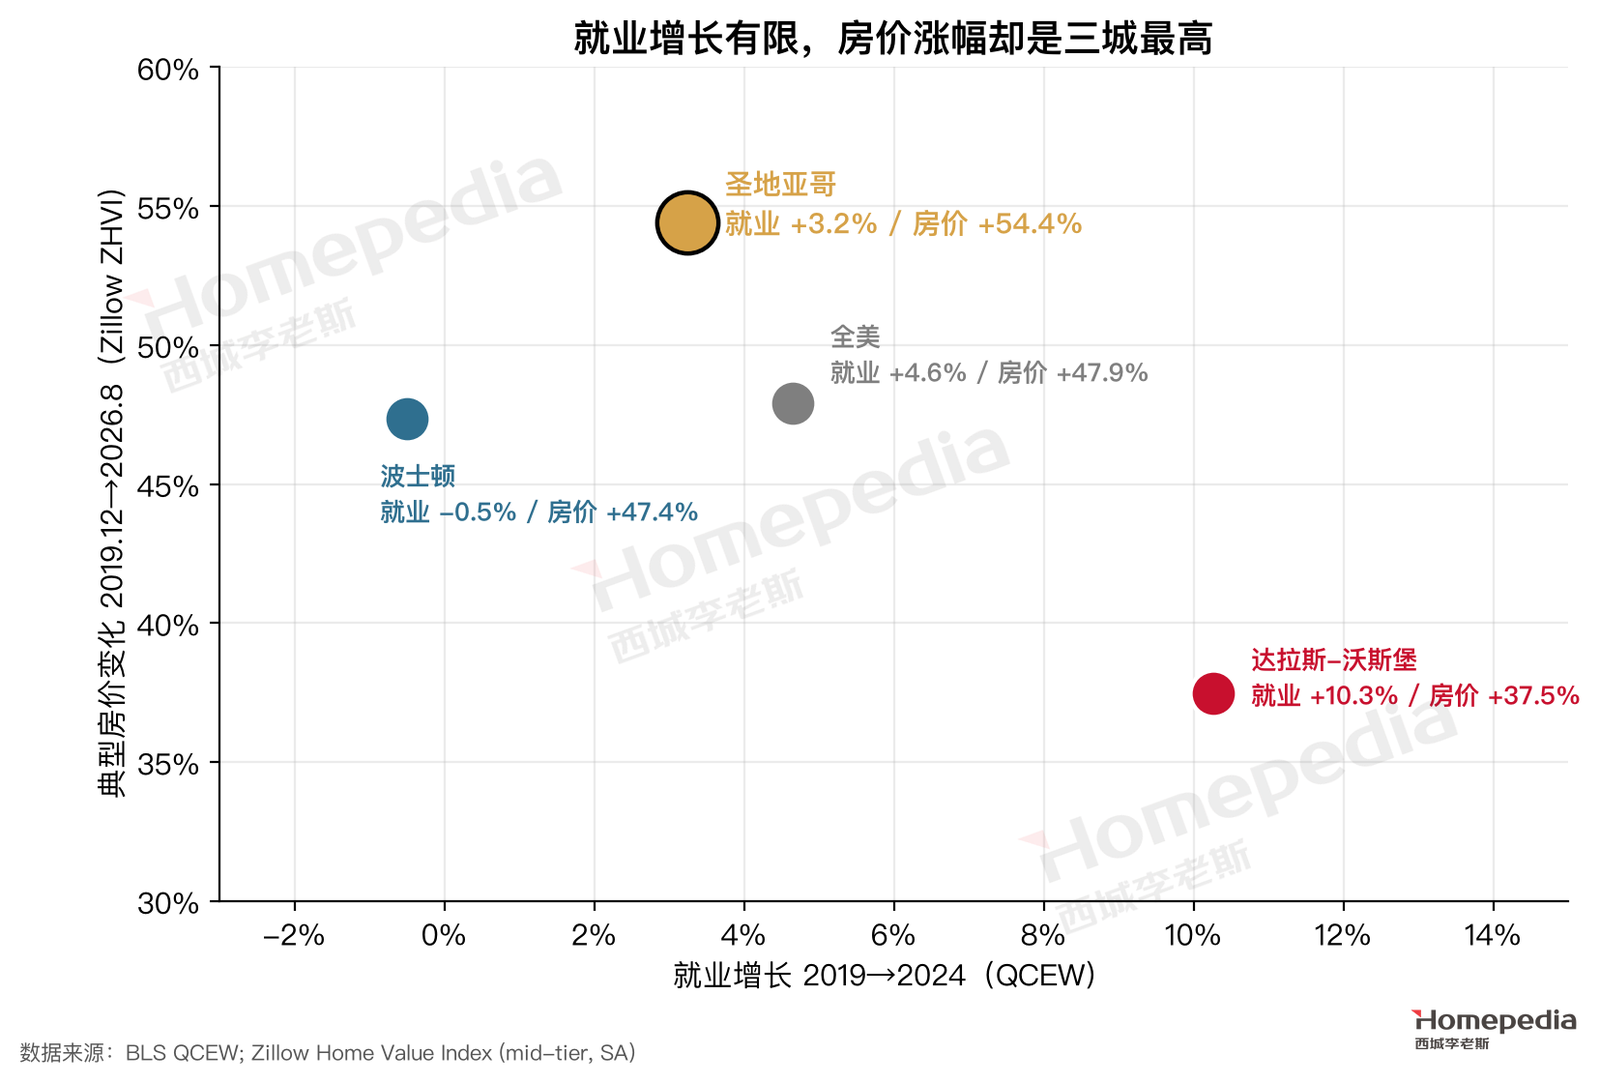
把需求和价格放在一起(图 11):圣地亚哥的就业增长(+3.2%)低于全美(+4.6%)和达拉斯(+10.3%),但房价涨幅(+54.4%)是四个比较对象中最高的。只看到 2024 年底,圣地亚哥涨 57.6%,同样高于全美(46.9%)、达拉斯(45.7%)和波士顿(44.0%)[12]。
7.4 价格对需求的敏感度:三城最高
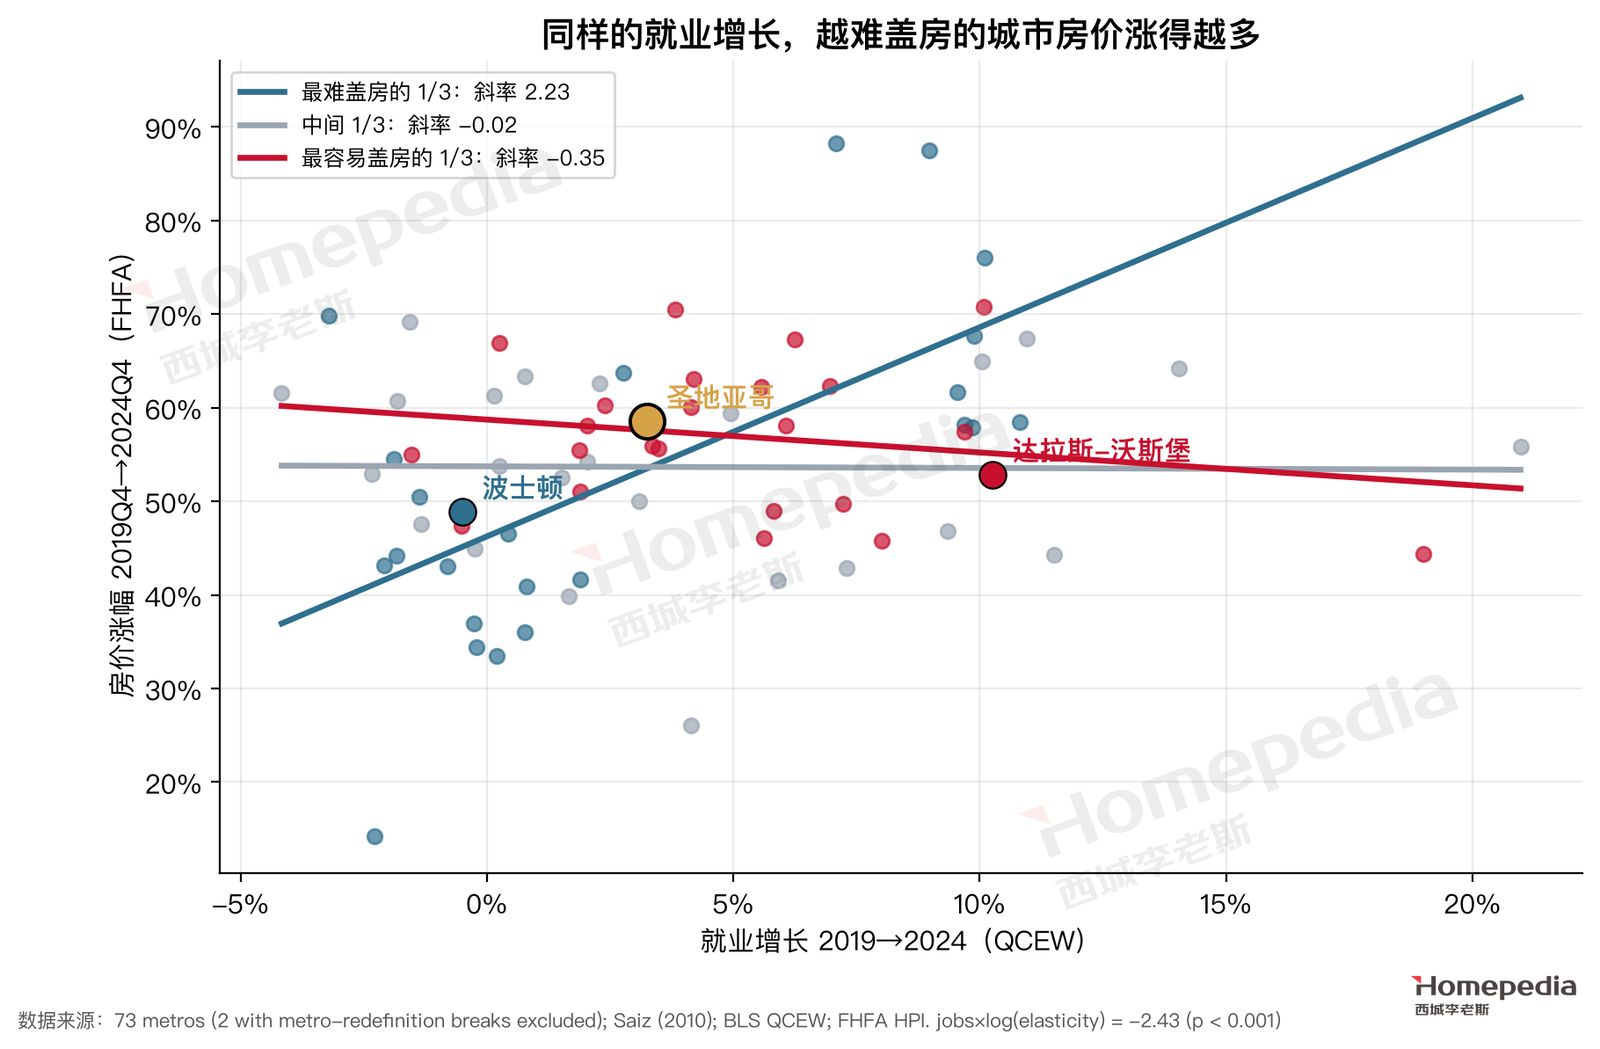
在第 1 期报告的 73 个都会区回归中,交互项系数为 −2.43(p < 0.001)[1][18][19]。代入圣地亚哥的弹性(0.67),模型显示:就业每增长 1 个百分点,圣地亚哥房价约上涨 2.9 个百分点,在三座城市中最高(波士顿约 2.3,达拉斯约 0)(图 12)。
这就是“偏强但脆弱”的数学含义:在圣地亚哥,需求的任何增长都会被放大近三倍反映在房价上;反过来,需求的收缩也会被同样放大。由于高端需求主要依赖财富而不是工资,股市和科技、生物科技公司估值的波动,会通过这个“放大器”直接影响房价。
八、价格结构:高端领涨,低端停滞
8.1 整体价格走势
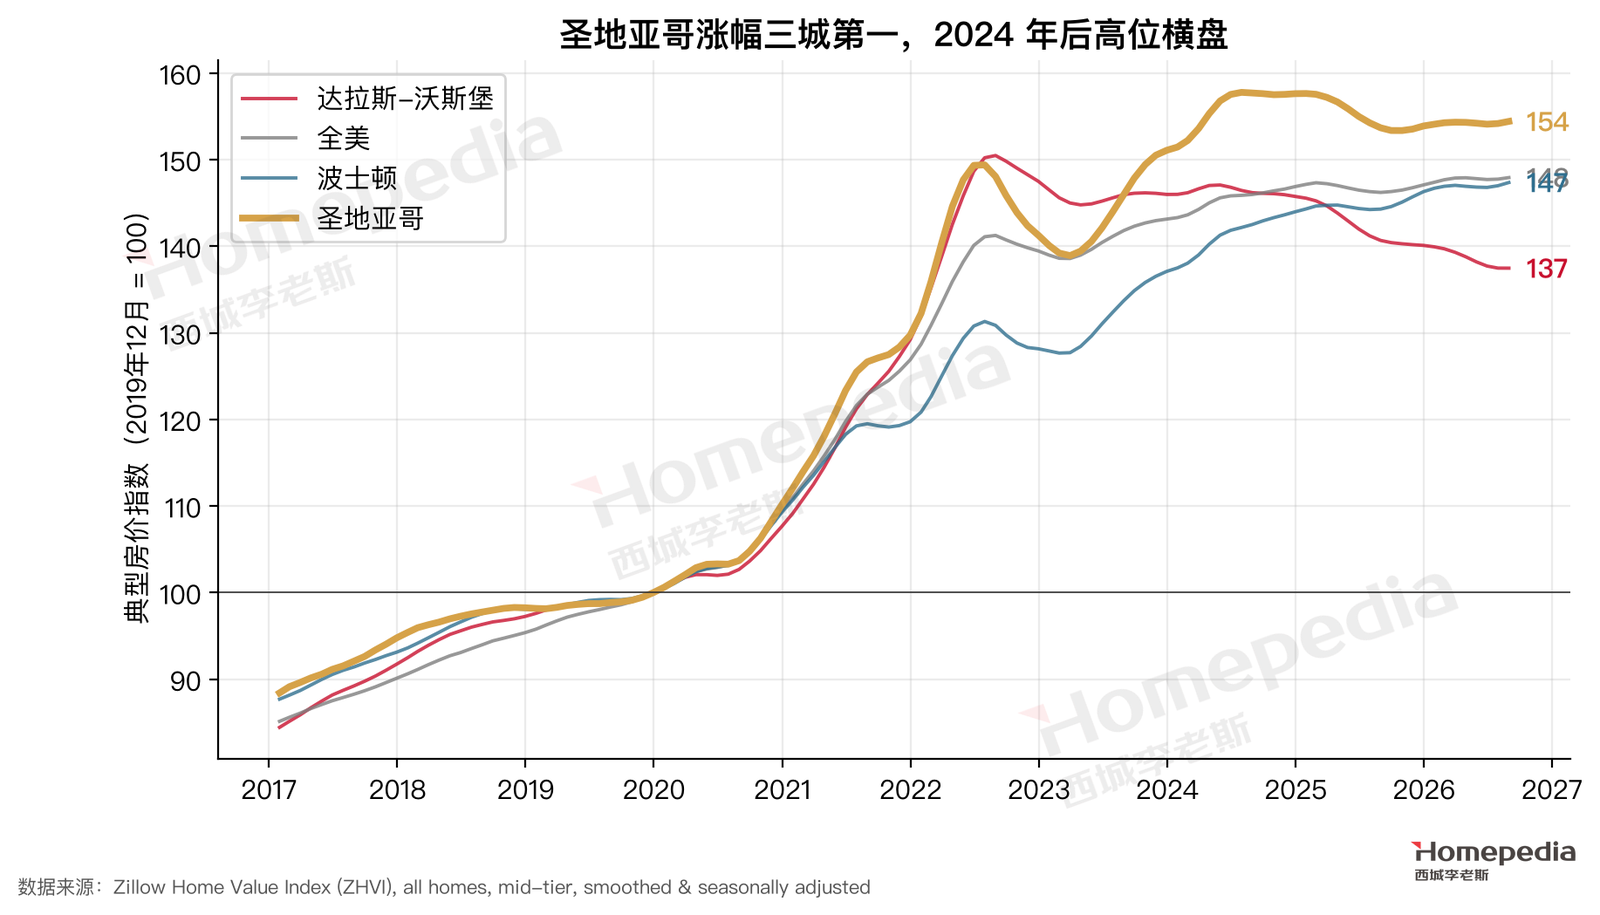
Zillow 房价指数显示,圣地亚哥典型房价在 2024 年 7 月达到 $951,005 的高点,此后高位横盘,2026 年 8 月为 $930,785,比高点低 2.1%,过去一年上涨 0.5% [12](图 14)。联邦住房金融局的重复交易指数显示,截至 2026 年第二季度,圣地亚哥房价比 2019 年第四季度高 64.3%,在三座城市中最高 [19]。
8.2 库存、降价与成交速度
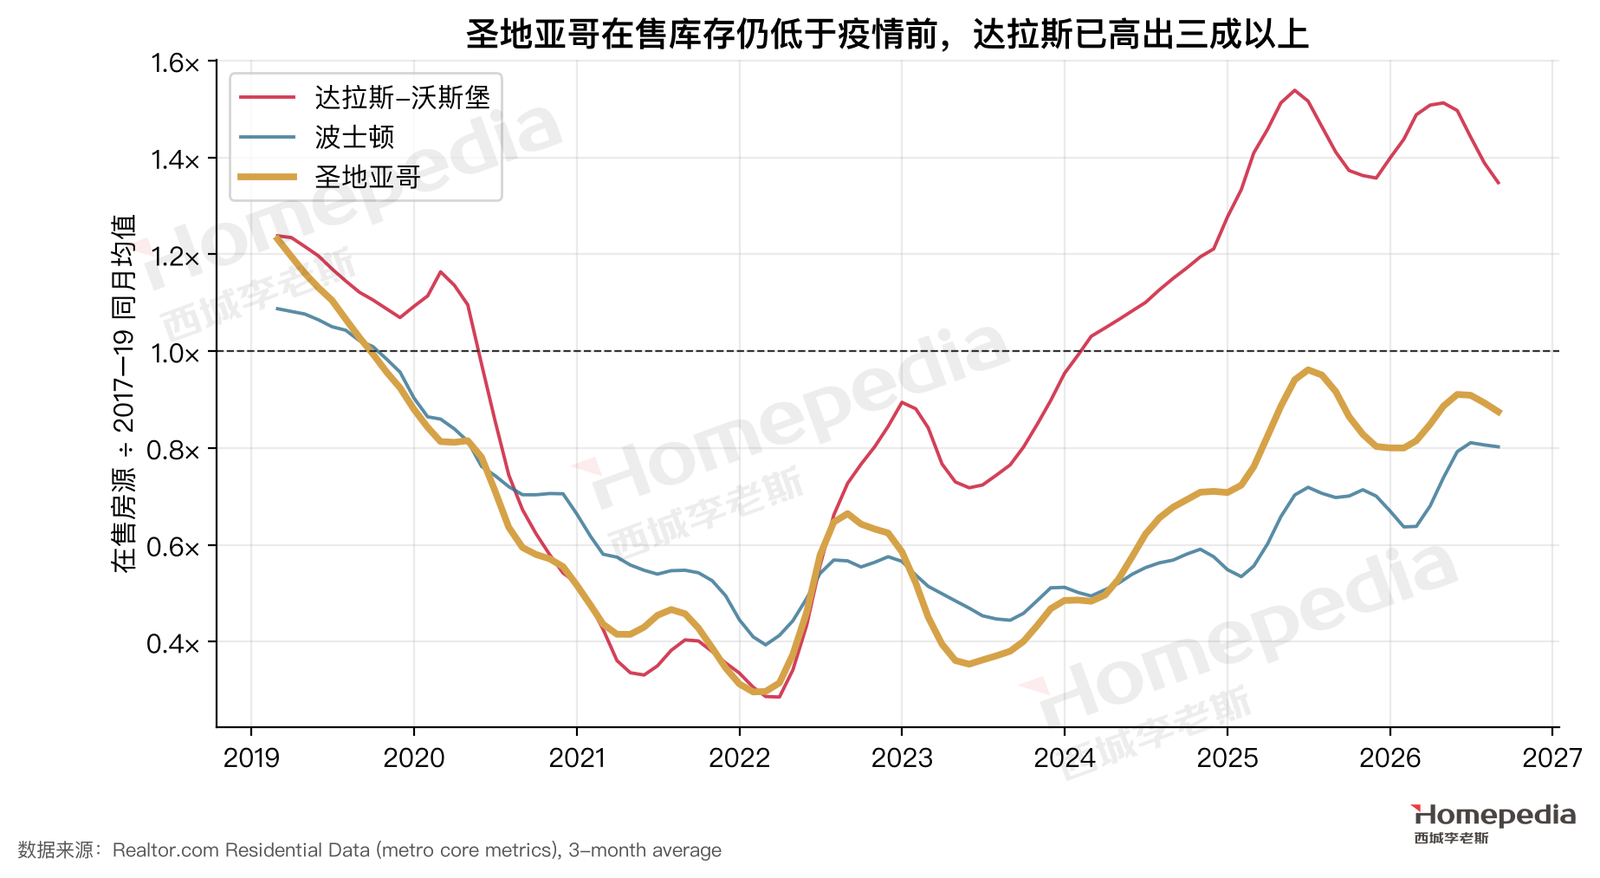
Realtor.com 的数据显示,2026 年 9 月圣地亚哥在售房源 5,749 套,与 2017–2019 年同月平均相比约 88%,比一年前减少 1.5%(图 15)[15]。库存仍低于疫情前,说明供给稀缺没有改变。
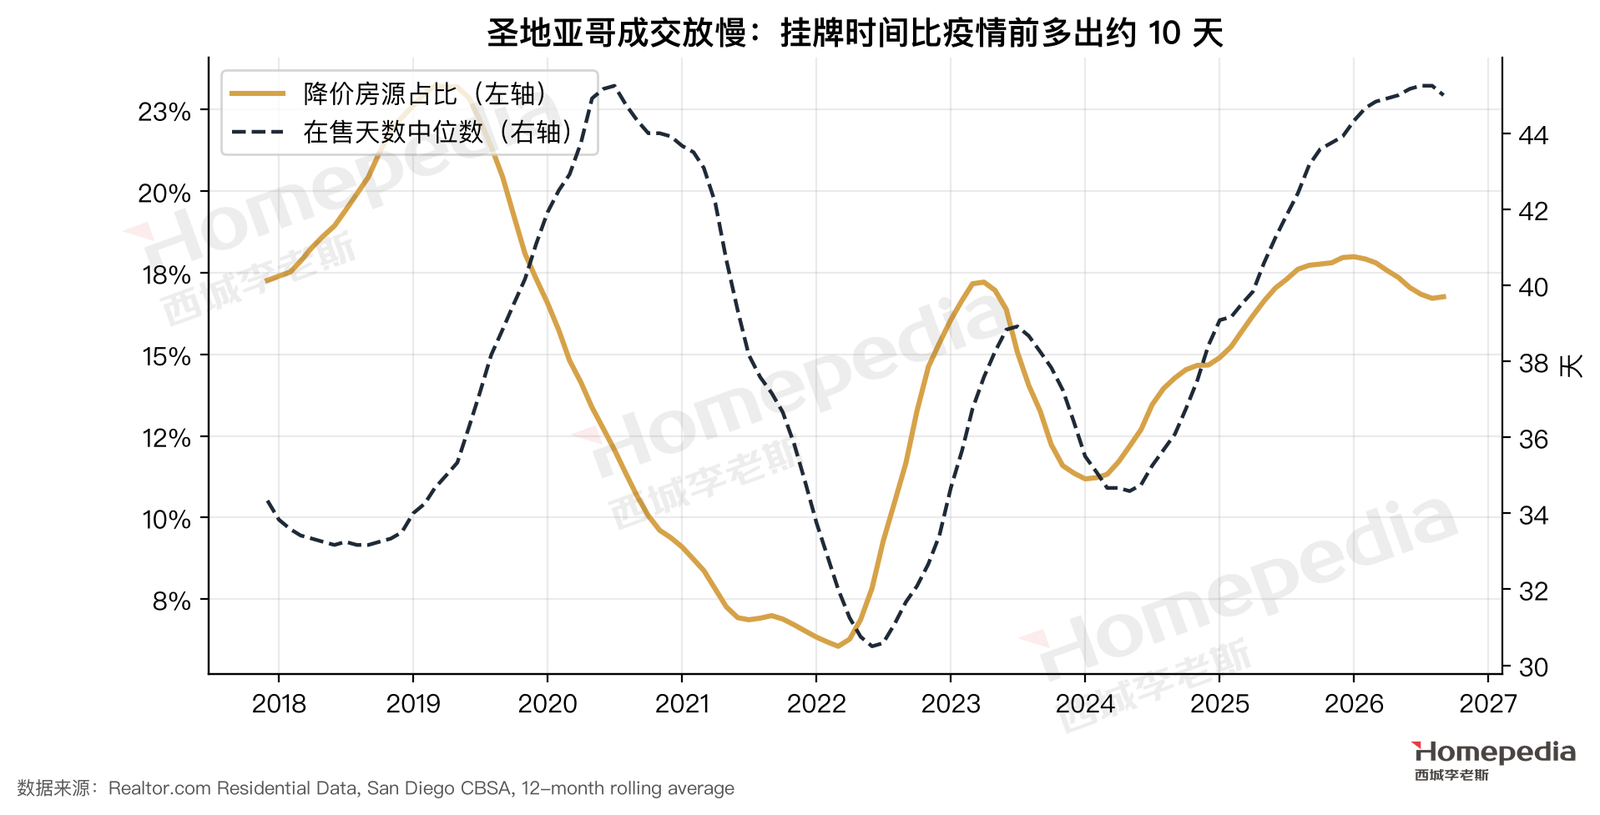
但市场的活跃度在下降(图 16)。2026 年 9 月,圣地亚哥有 20.4% 的在售房源降过价,高于疫情前平均的 18.9%;在售天数中位数为 46 天,比疫情前平均的 36 天多出约 10 天 [15]。这里有一个看似矛盾的现象:库存低于疫情前,房子却卖得更慢。原因在于圣地亚哥的“低库存”是由卖家不愿卖造成的(新挂牌只有疫情前的 65%),而不是由买家抢购造成的。真正挂出来卖的房子,面对的是一个规模缩小的买家群体。
在库存没有增加的情况下,卖得更慢、降价更多,说明问题在于买家:在当前的价格和利率下,愿意并有能力出手的买家变少了。这正是“脆弱”在交易层面的表现。
8.3 价格段:与达拉斯方向相反的分化
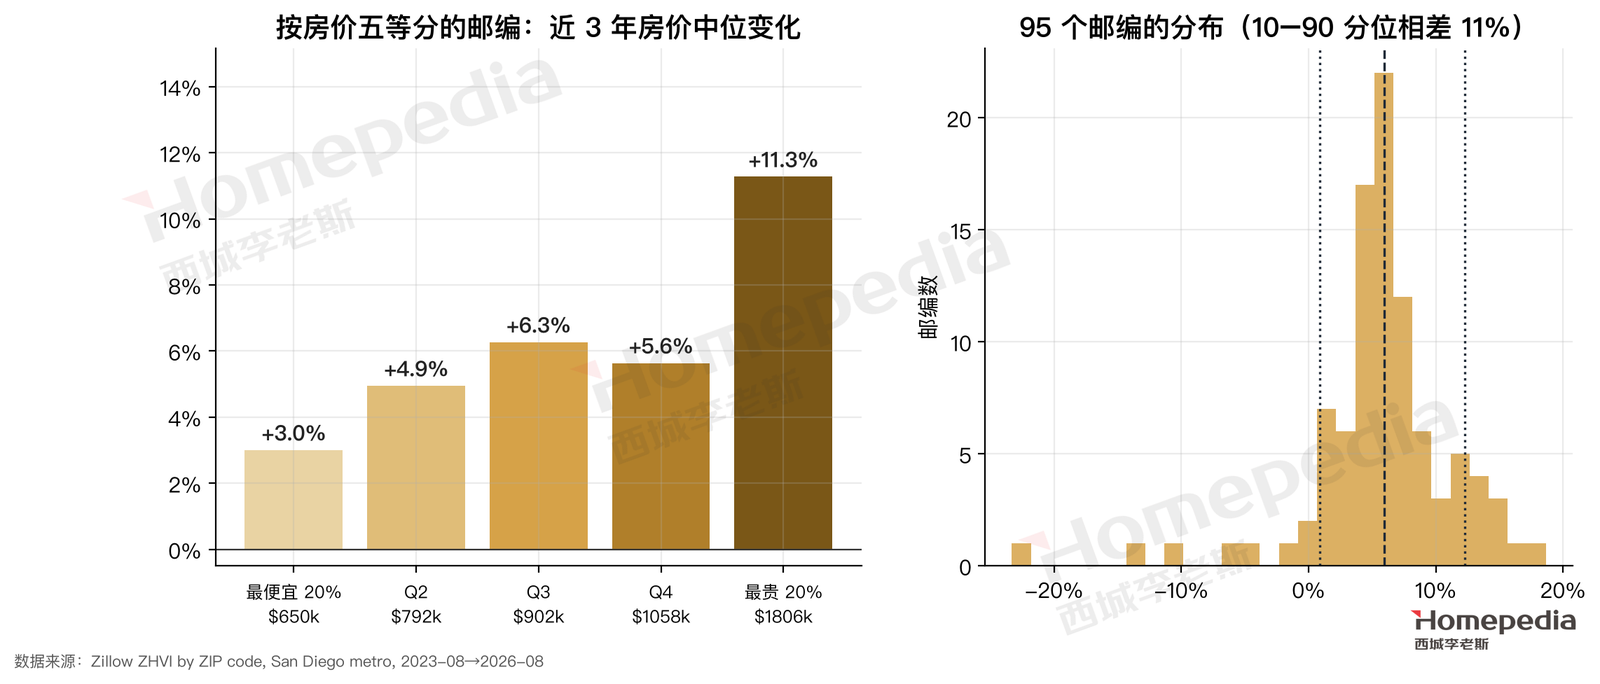
圣地亚哥 95 个有完整数据的邮编,呈现出与达拉斯截然相反的分化(图 17)。2023 年 8 月到 2026 年 8 月,最便宜的 20% 邮编(中位房价约 $65.0 万)只上涨 3.0%,第二组 +5.0%,中间组 +6.3%,第四组 +5.6%,而最贵的 20%(中位约 $180.6 万)上涨 11.3% [12]。拉长到 2019 年底,最便宜的邮编上涨 40.9%,最贵的上涨 75.2%。
在达拉斯,新房供给压在低价段,所以便宜的跌、贵的稳;在圣地亚哥,几乎没有新房供给,价格由买家的支付能力决定——普通家庭的支付能力已经到顶,所以低价段停滞;高收入和高净值家庭的支付能力还在增长(股市、股权、房屋净值),所以高端领涨。这种“K 型”的价格结构,说明圣地亚哥房价的上涨越来越依赖少数富裕家庭。
8.4 地理分化:海岸高端社区领涨
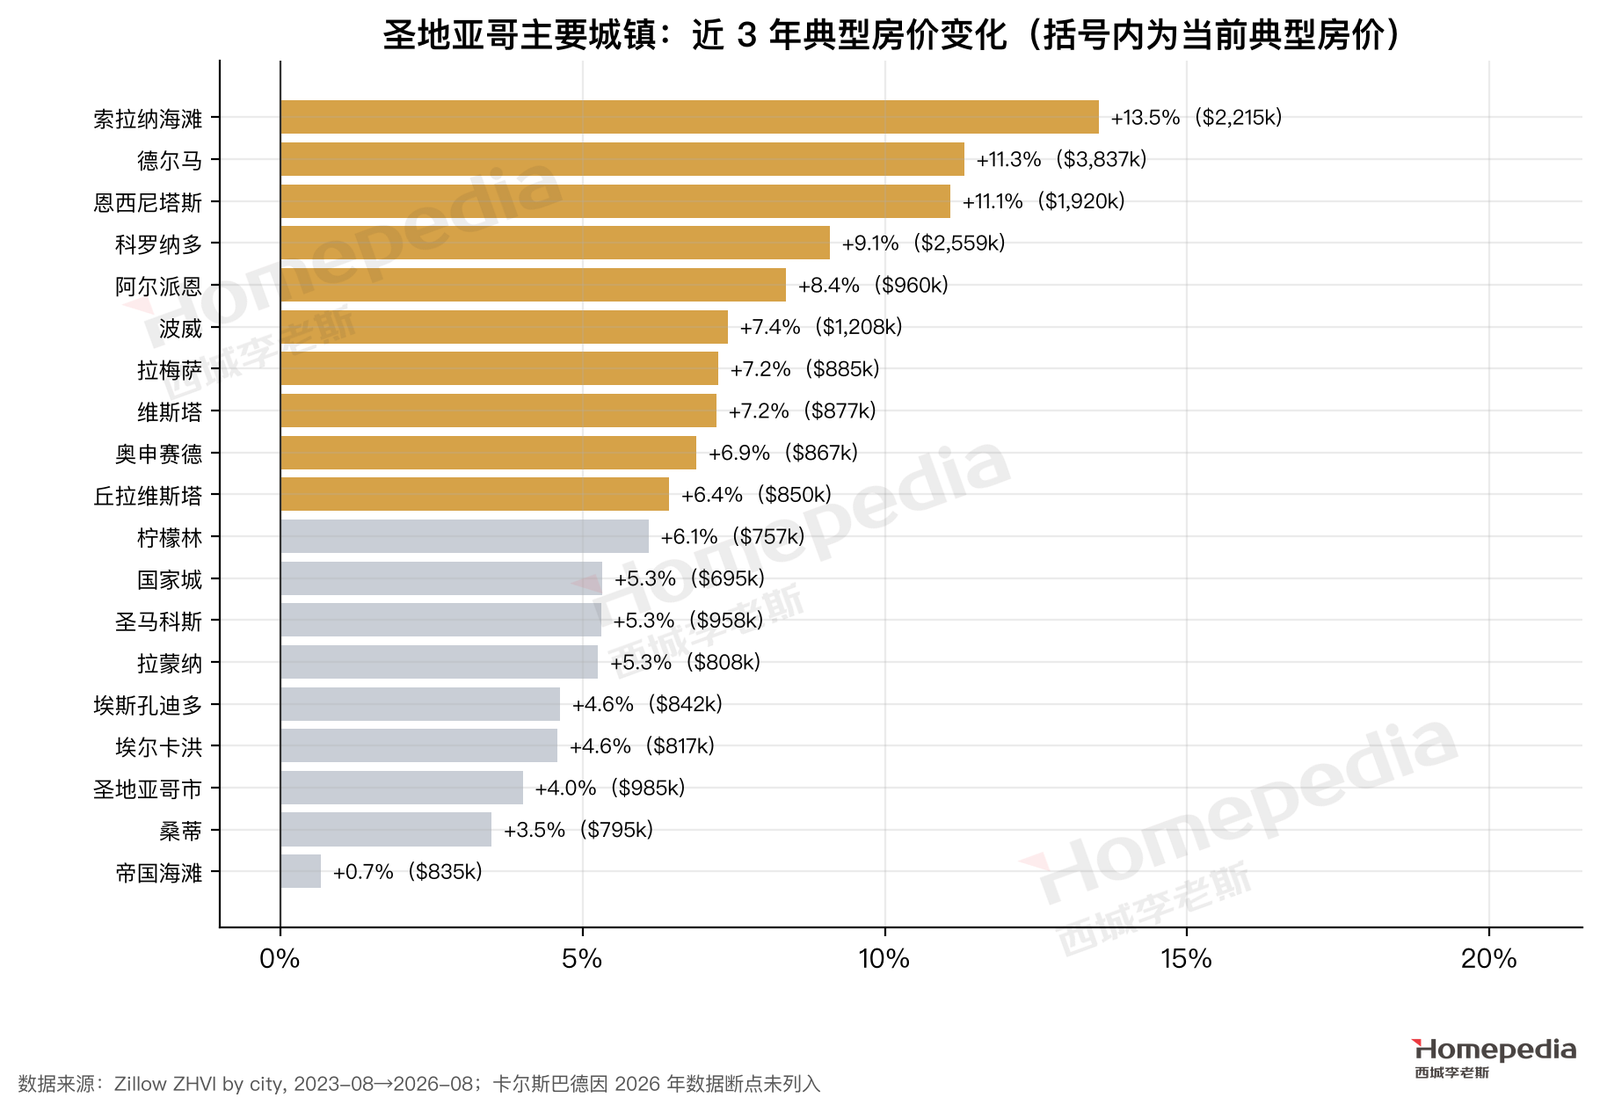
城镇层面的数据印证了这一点(图 18)。近三年涨幅最大的全部是海岸高端社区:索拉纳海滩 +13.5%(典型房价约 $221 万)、德尔马 +11.3%(约 $384 万)、恩西尼塔斯 +11.1%(约 $192 万)、科罗纳多 +9.1%(约 $256 万)。涨幅最小的是南湾和东县的入门级城镇:帝国海滩 +0.7%、桑蒂 +3.5%、圣地亚哥市 +4.0%、埃尔卡洪 +4.6% [12]。2019 年以来,恩西尼塔斯上涨 75.7%、索拉纳海滩 74.5%,而帝国海滩只上涨 36.9%。(卡尔斯巴德的 Zillow 指数在 2026 年上半年出现异常断点,未列入。)
8.5 高端为什么更强:财富效应的传导
为什么在同一个城市里,最贵的房子涨得最多,而入门级的房子几乎不涨?关键在于两类买家面对的约束完全不同。
入门级买家主要依靠工资和贷款:一个家庭能买多贵的房子,取决于收入能支撑多高的月供。当利率从 3% 升到 7%,同样的收入能借到的钱减少了约 40%,而圣地亚哥中位家庭的收入并没有相应大幅增加,入门级需求因此被“卡住”。
高端买家则更多依靠财富:大额首付甚至全款、出售旧房的收益、股权变现。对他们来说,利率上升的影响要小得多,而股市和房价上涨带来的财富增长反而提高了购买力。这就是为什么 2022 年以后,利率上升对圣地亚哥高端市场的打击远小于对低端市场的打击。
这种结构的风险在于“同向性”:高端买家的财富与股市、科技公司估值高度相关。如果股市明显下跌,高端买家的购买力会同时收缩,而海岸高端社区几乎没有其他类型的买家可以接盘。这就是地图把高价独栋评为“波动”的原因。
8.6 物业类型:Condo 明显回落
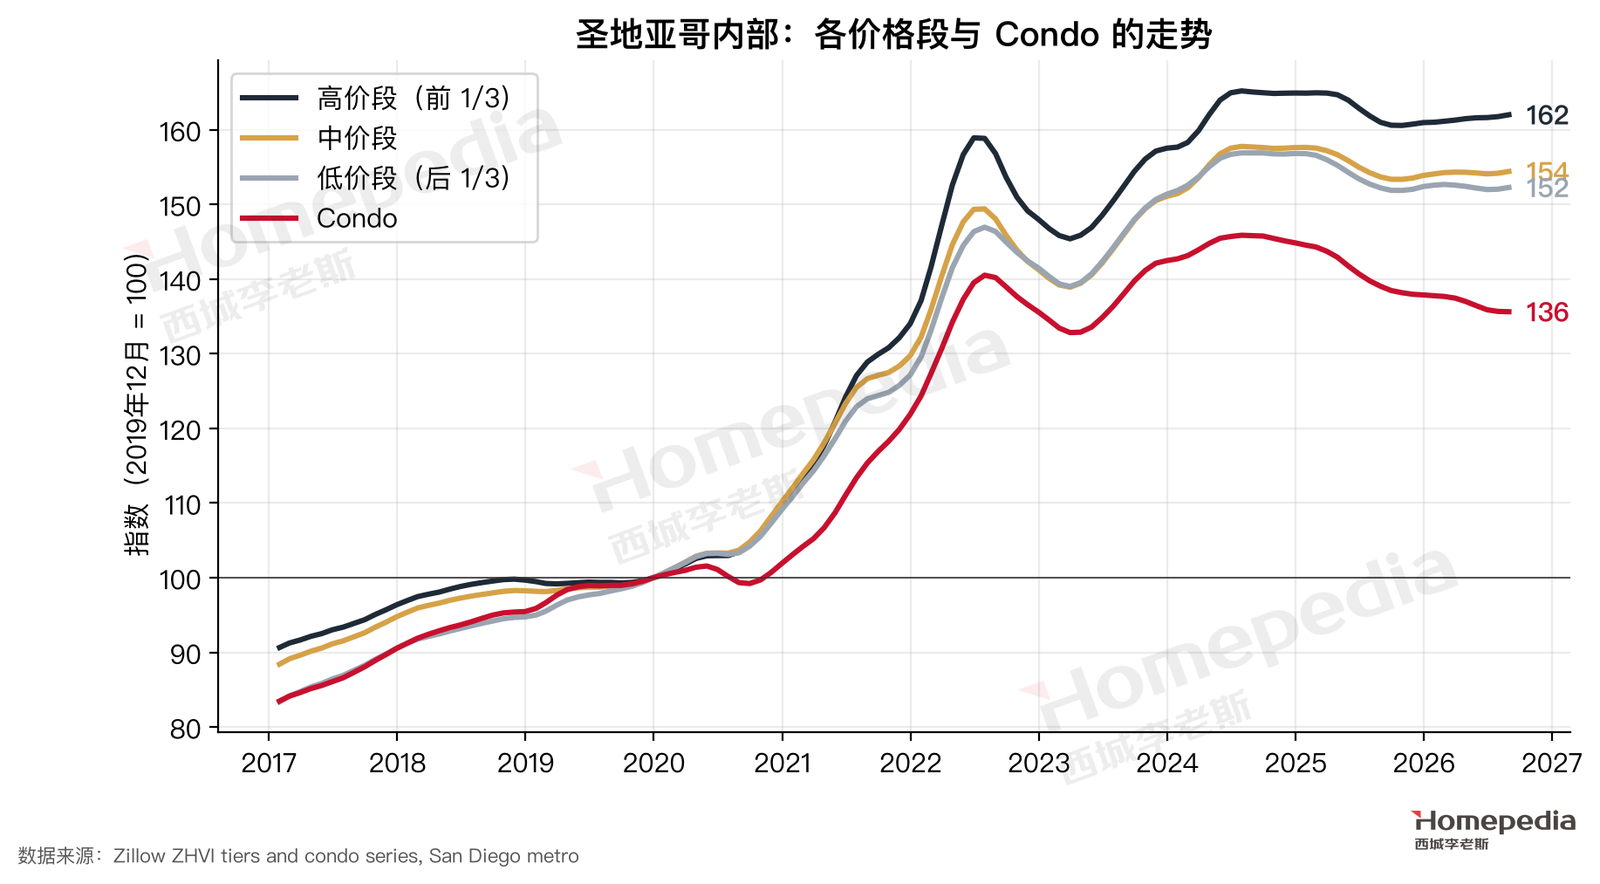
按 Zillow 分层指数(图 19),2019 年底以来圣地亚哥高价段上涨 62.0%、中价段 54.4%、低价段 52.3%,三者都只比高点低 2%–3%;而 Condo 只上涨 35.6%,比 2024 年 7 月的高点低 7.0%,过去一年下跌 2.5%,典型价格 $621,269 [12]。Condo 是圣地亚哥入门级买家的主要选择,它的回落与低价段邮编的停滞是同一现象:入门级买家的支付能力已经到顶。HOA 费用和保险成本上升(第十节)进一步削弱了 Condo 的吸引力。
九、租赁市场:三城最强的租赁需求
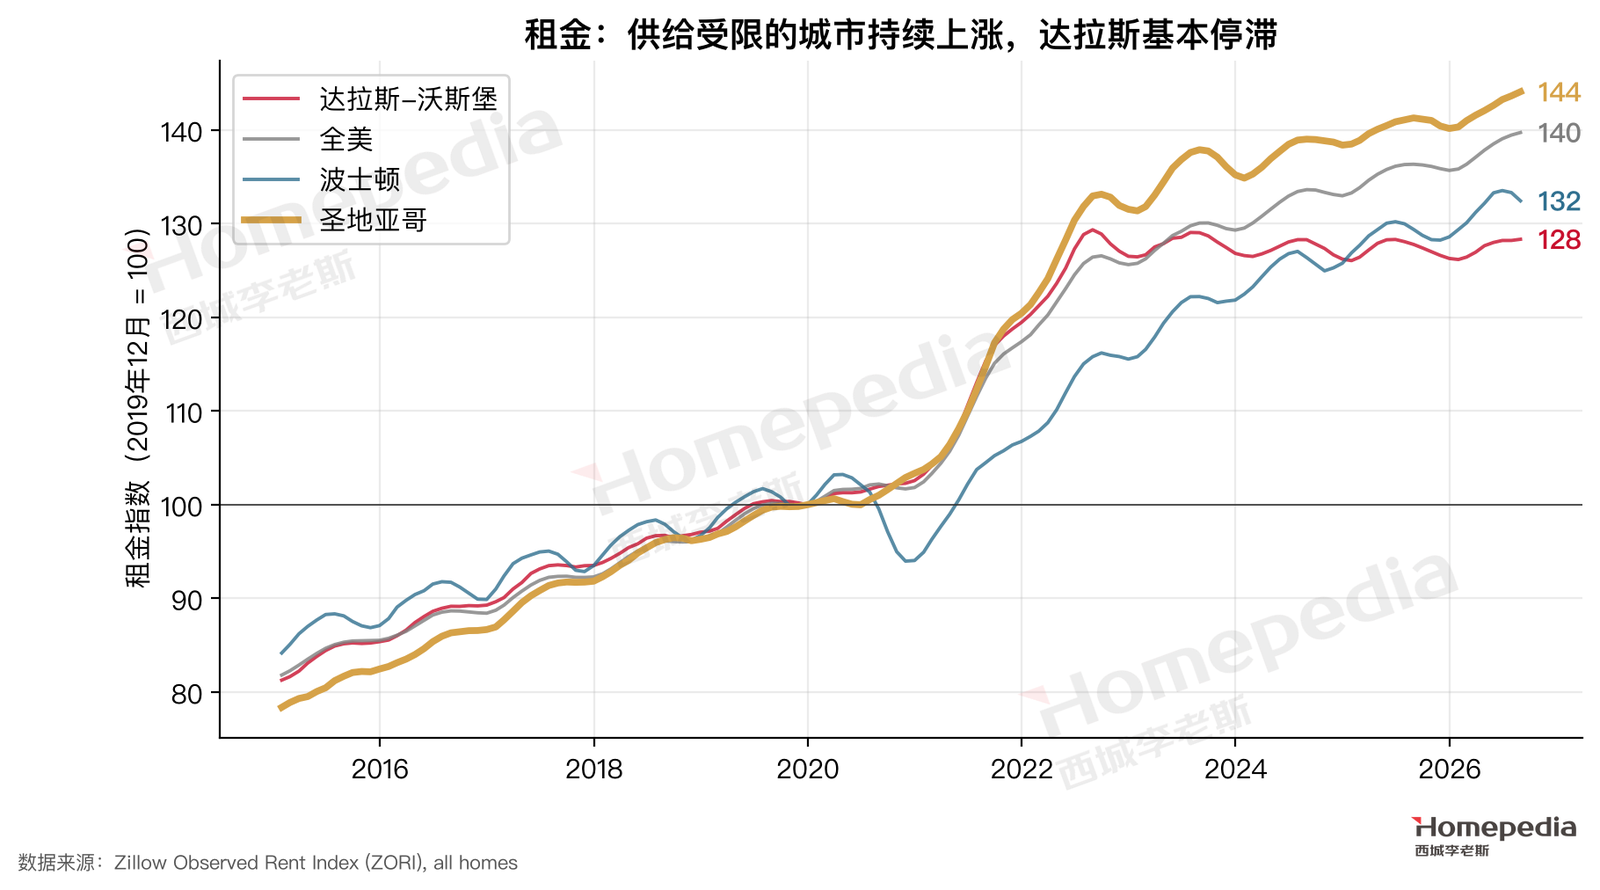
圣地亚哥的租金涨幅在三座城市中最高(图 20):典型租金为 $2,993,比 2019 年底上涨 44.1%,高于全美(39.7%)、波士顿(32.4%)和达拉斯(28.3%),过去一年上涨 2.0%;独栋出租房租金上涨 51.5%(约 $4,136),公寓租金上涨 37.8%(约 $2,727),仍处于历史高点 [12]。
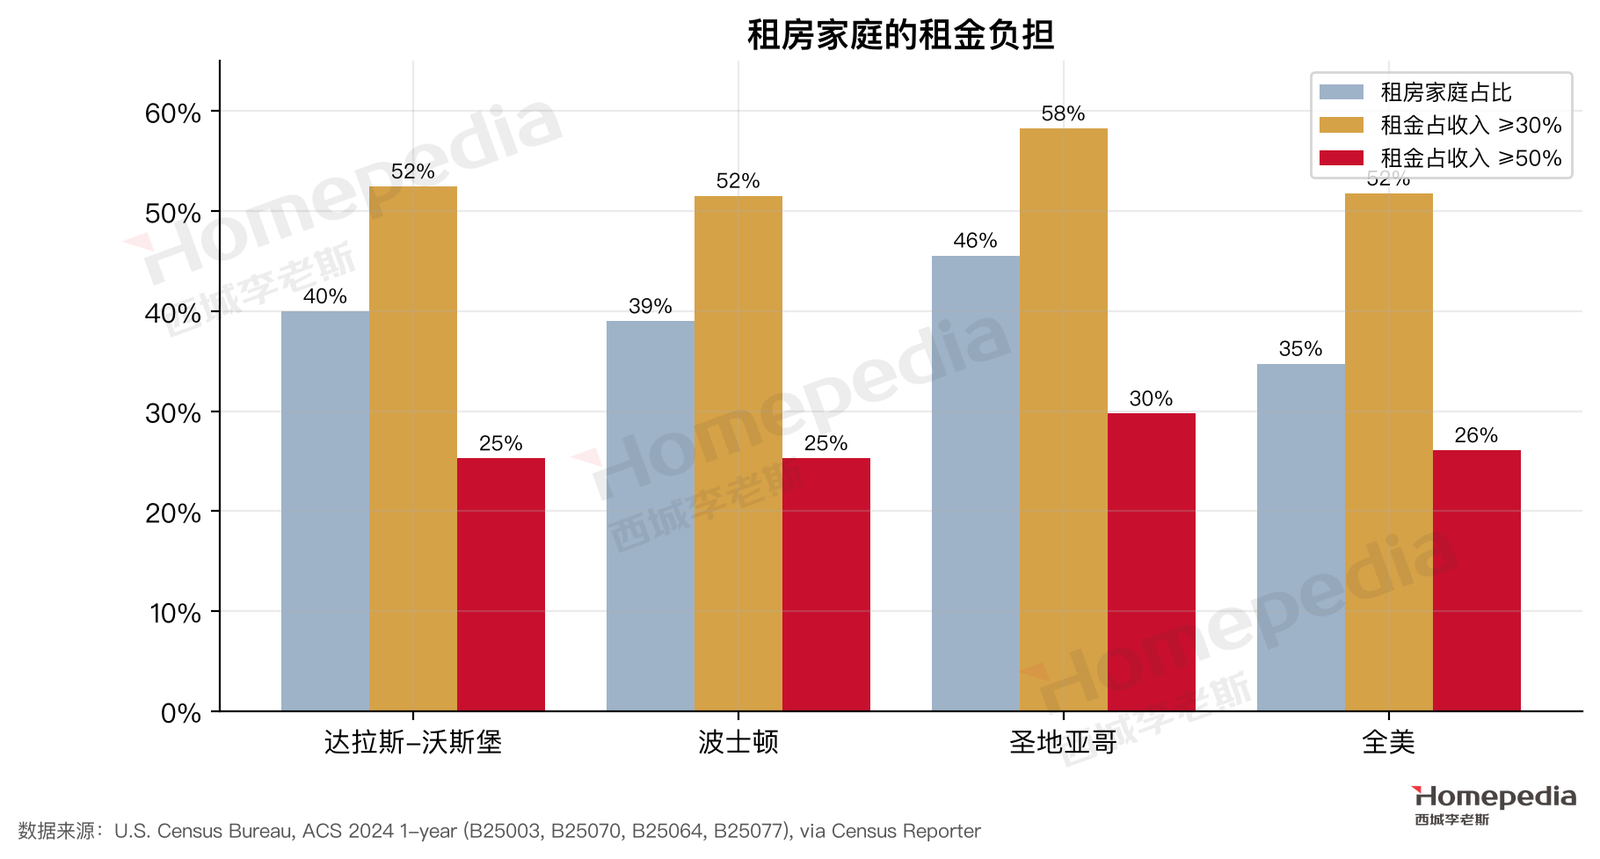
美国社区调查显示,圣地亚哥都会区 45.6% 的家庭租房,为三城最高(达拉斯 40.0%,波士顿 39.0%,全美 34.7%);58.3% 的租房家庭租金超过收入三成,29.7% 超过一半,同样是三城最高(图 21)[13]。租金中位数 $2,336,房屋价值中位数 $914,700。
城镇层面的数据显示了一个与波士顿不同的格局。在波士顿核心区,租金涨幅约为房价涨幅的两倍;而在圣地亚哥,几乎所有城镇都是房价涨得比租金快:2019 年底以来,圣地亚哥市房价上涨 52.1%、租金上涨 42.1%;丘拉维斯塔房价 +53.4%、租金 +47.6%;奥申赛德房价 +60.6%、租金 +49.6%;恩西尼塔斯房价 +75.7%、租金 +58.3% [12]。这说明圣地亚哥的租赁需求和自住需求都很强,但房价被财富推得更高,租金回报率因此被持续压缩——这也是第十三节算例中圣地亚哥出租房净回报只有约 2.7% 的原因。
这组数据是地图上“出租房:偏强”最直接的证据:买房所需收入是中位收入的 2.17 倍,近一半家庭只能租房,即便租金负担沉重也没有其他选择。
多户住宅市场方面,Northmarq 的数据显示,2026 年第一季度圣地亚哥公寓空置率约 4.6%–4.8%,前一年的净入住超过 3,600 套;2026 年的新交付量会比 2025 年减少,但仍远高于历史平均 [20]。新供给让租金涨幅放缓到 1%–2%,但空置率仍处于健康水平。
还有两股力量支撑着圣地亚哥的租赁需求。一是军方住房补贴:大量现役军人和家属在基地外租房,补贴标准按当地租金调整,为周边社区提供了稳定、有支付能力的租客群体。二是ADU 带来的新增租赁供给:近年新建的大量附属住宅单元,大多用于出租,增加了小户型租赁房源,在一定程度上缓解了租金上涨,但相对于需求仍然有限。
学生住房需求同样强劲:UC San Diego 2025 年秋季在校生达到创纪录的 45,087 人,仍有超过 2,300 名学生在校内住房的等候名单上;圣地亚哥州立大学同年迎来 6,745 名新生,也是历史新高,并计划建设可容纳约 4,500 名学生的新宿舍楼 [21]。
十、保险与野火风险:新的持有成本
圣地亚哥独有的风险是野火和保险。近年来多家保险公司在加州减少承保或不再续保高风险地区的房屋,越来越多的业主只能转向加州 FAIR Plan——一个作为“最后保险人”的州立保险池。FAIR Plan 公布的数据显示,截至 2026 年 3 月 31 日,圣地亚哥县的 FAIR Plan 保单达到 62,114 份,一年增长 57.8% [22]。
保险问题对房价的影响有明显的地理差异:海岸和城区的保险市场相对正常;而拉蒙纳、阿尔派恩、朱利安等东县山区和野火高风险区,保险选择大幅减少、保费显著上升。对买家而言,这意味着两件事:一是持有成本的不确定性增加,买房前必须先确认能否以合理价格买到保险;二是野火高风险区的房产在转售时可能面临更小的买家池。对 Condo 而言,整栋楼的主保单(master policy)保费上升会直接转嫁为更高的 HOA 费用。
对买家,我们建议把保险当作和贷款同等重要的交易条件来处理:在提交报价前,先请保险经纪人根据地址给出初步报价;确认房屋所在的野火风险等级和附近的防火设施;了解房屋是否做过防火加固(例如防火通风口、屋顶材料、房屋周边的可防御空间),这些措施可能影响保费和承保意愿;如果只能获得 FAIR Plan 的基础火险,还需要另外购买补充保单(DIC),总成本要一并计算。
十一、三大都会区比较:达拉斯–沃斯堡、波士顿与圣地亚哥
| 指标 | 达拉斯–沃斯堡 | 波士顿 | 圣地亚哥 | 数据来源 |
|---|---|---|---|---|
| 就业增长 2019→2024 | +10.3% | −0.5% | +3.2% | BLS QCEW [1] |
| 国内净迁入(2025 年) | +18,197 | −29,132 | −23,876 | Census [10] |
| 家庭收入中位数(2024) | $92,733 | $117,825 | $109,132 | ACS [13] |
| 典型房价(2026 年 8 月) | $360,437 | $733,574 | $930,785 | Zillow [12] |
| 房价 ÷ 家庭收入中位数 | 3.9 倍 | 6.2 倍 | 8.5 倍 | 由上两行计算 |
| 房价涨幅 2019.12→2026.8 | +37.5% | +47.4% | +54.4% | Zillow [12] |
| 距最近高点 | −8.6% | 0.0% | −2.1% | Zillow [12] |
| 每千人批建住房(2025) | 7.8 套 | 2.0 套 | 3.6 套 | Census BPS [16] |
| 在售库存 ÷ 疫情前同月 | 约 1.35 倍 | 约 0.80 倍 | 约 0.88 倍 | Realtor.com [15] |
| 供给弹性(Saiz 2010) | 2.18 / 2.80 | 0.86 | 0.67 | Saiz [18] |
| 高度暴露于 AI 的岗位占比 | 31.2% | 32.1% | 29.8% | OEWS × Eloundou 等 [3][9] |
| 租房家庭占比 | 40.0% | 39.0% | 45.6% | ACS [13] |
对投资者来说,这张表意味着三座城市的风险来源完全不同:达拉斯怕供给过剩,波士顿怕需求冲击,圣地亚哥怕可负担性和财富的同时收缩。在圣地亚哥,真正需要盯住的不是新房供给(它几乎不会增加),而是高收入家庭的财富状况和利率。
三座城市中,圣地亚哥是最典型的“稀缺市场”:供给最受限、房价最高、涨幅最大、租房比例最高。它与波士顿的区别在于需求的来源:波士顿的支撑来自庞大的高薪就业存量,圣地亚哥的支撑更多来自财富和稳定的国防基础;它与达拉斯的区别在于分化方向:达拉斯是低端被新房压制,圣地亚哥是低端被可负担性压制、高端被财富推高。
十二、情景分析与领先指标
| 乐观(约 20%) | 基准(约 55%) | 悲观(约 25%) | |
|---|---|---|---|
| 整体房价方向(12–24 个月) | 上涨 4–7% | 小幅上涨 0–3%,成交量低 | 高端回调 5–10%,整体下跌 2–5% |
| 成立条件 | 国防预算和生物科技融资同时扩张;利率回落到 6% 以下;股市走强 | 国防与医疗就业稳定;利率 6.5–7.5%;股市平稳 | 生物科技融资和股市转弱;国防合同继续回落;利率高于 7.5% |
| 海岸高端独栋 | 领涨 | 偏强但波动 | 最先调整 |
| 普通自住房 | 温和上涨 | 持平 | 小幅回调 |
| Condo | 止跌 | 继续偏弱 | 再跌 5–10% |
| 出租房 | 租金加速上涨 | 租金温和上涨 | 租金持平 |
基准情景:缓慢偏强(约 55%)。 供给几乎不可能增加,业主因为利率锁定和第 13 号提案不愿卖房,在售库存低于疫情前,所以整体房价很难明显下跌;但买房所需收入是中位收入的 2.17 倍,利率又在 7% 以上,买家数量有限,成交量和流动性会维持低位,在售天数可能继续偏长。国防和医疗系统提供的稳定就业,加上本地高收入家庭的财富积累,足以支撑整体房价小幅上涨;海岸高端社区最强,入门级产品和 Condo 偏弱。
在这个情景下,圣地亚哥市场最明显的特征是“流动性差”:好房子依然稀缺,但买卖双方都在观望,成交周期拉长。对买家来说,这意味着可以争取更好的条件,但不要指望价格大幅下跌;对卖家来说,这意味着定价要更现实,并给销售留出更长的时间。对租客来说,租金会继续以每年 1%–3% 的速度温和上涨,买租之间的巨大差距在短期内不会消失。
乐观情景:偏强(约 20%)。 触发条件是“三重顺风”同时出现:国防预算(尤其是造船和太平洋战略相关支出)明显扩张、生物科技融资复苏带动招聘、利率回落到 6% 以下。在圣地亚哥的“价格放大器”作用下,房价可能出现 4%–7% 的上涨,入门级产品也会跟涨。
悲观情景:高端先调(约 25%)。 触发条件是高收入家庭的财富和收入同时承压:股市明显回调、生物科技裁员扩大、国防合同继续减少,同时利率维持在 7.5% 以上。由于圣地亚哥的高端需求高度依赖财富,海岸高端社区会最先、也最大幅度地调整;Condo 和入门级产品已经偏弱,会继续承压。但由于供给极度稀缺、业主普遍低杠杆且有第 13 号提案的税收优势,我们不认为会出现大面积的抛售。
判断圣地亚哥正在走向哪个情景,最重要的是观察高端和低端的差距是继续扩大还是开始收敛。如果利率回落、入门级买家重新入场,低价段和 Condo 会率先止跌回升,差距收敛,这是走向乐观情景的信号;如果股市和科技估值转弱,海岸高端社区的在售天数和降价比例会首先上升,差距从高端一侧收窄,这是走向悲观情景的信号。
读者可以自己每季度跟踪的 8 个领先指标(括号内为偏向乐观 / 偏向悲观的阈值):
- 在圣地亚哥县履行的国防部合同(USAspending,按财年):回到 120 亿美元以上偏乐观;跌破 100 亿美元偏悲观。2025 财年:约 117 亿美元。
- NIH 对圣地亚哥机构的资助(NIH RePORTER):回到 12 亿美元以上偏乐观;跌破 10 亿美元偏悲观。2026 财年:约 10.3 亿美元。
- 生命科学物业空置率(经纪行季报):降到 20% 以下偏乐观;升破 30% 偏悲观。2026 年第二季度:28.1%。
- 圣地亚哥非农就业同比(BLS CES):> 1.5% 偏乐观;< 0% 偏悲观。2026 年 8 月:约 +1%。
- 30 年固定房贷利率(Freddie Mac):< 6% 偏乐观;> 7.5% 偏悲观。2026 年 10 月 1 日:7.28%。
- 在售天数中位数(Realtor.com):回落到 40 天以下偏乐观;超过 55 天偏悲观。2026 年 9 月:46 天。
- Condo 价格指数同比(Zillow):转正偏乐观;跌幅扩大到 −5% 以上偏悲观。2026 年 8 月:−2.5%。
- FAIR Plan 保单数量(cfpnet.com,季度):增速放缓说明保险市场企稳;继续高速增长说明持有成本风险上升。2026 年 3 月:62,114 份,同比 +57.8%。
十三、分物业类型展望
| 房产类型 | 地图判断 | 报告结论 | 核心证据 |
|---|---|---|---|
| 高价独栋 | 波动 | 最强但最脆弱 | 最贵 20% 邮编 2019 年以来 +75.2%;海岸社区三年 +9%–13.5% |
| 普通自住房 | 偏稳 | 偏稳,涨幅有限 | 最便宜 20% 邮编三年 +3.0%;南湾东县城镇涨幅最小 |
| Condo | 中性 | 中性偏弱 | 距高点 −7.0%,过去一年 −2.5%;HOA 和保险成本上升 |
| 出租房 | 偏强 | 偏强,三城最强 | 45.6% 家庭租房;58% 租金负担过重;租金 2019 年以来 +44% |
| 学生公寓 | 局部偏强 | 偏强,看学校 | UCSD 在校生创纪录 45,087 人,2,300 人排队等校内住房 |
| Multifamily | 偏强 | 偏强,但短期新供给偏多 | 空置率约 4.6%–4.8%;2026 年交付仍高于历史平均 |
高价独栋。 地图的判断是“波动:稀缺但高度依赖高收入边际买家”。数据完全支持:海岸高端社区是圣地亚哥涨幅最大的产品,但它的需求来自财富而不是工资,股市和科技公司估值的变化会直接传导到这里。对长期持有者来说,海岸土地的绝对稀缺性是最好的保值保障;但对短期投资者来说,这一段的波动最大。
普通自住房($70–100 万区间)。 这是圣地亚哥大部分家庭的主战场,也是可负担性约束最紧的一段。这一段的买家以双职工家庭、军方和医疗系统的中层员工为主,他们对利率最敏感:利率每下降 1 个百分点,这一段的买家购买力可以提升约 10%,所以利率回落时,这一段会最先恢复活力。南湾(丘拉维斯塔、国家城)、东县(埃尔卡洪、拉梅萨、桑蒂)和北县内陆(埃斯孔迪多、圣马科斯)的价格近三年只上涨 3%–7%。供给稀缺托住了底部,但月供限制了上涨空间。
Condo。 地图判断“中性:入门需求稳定,HOA 成本需谨慎”。数据显示 Condo 已比高点低 7%,比判断更弱一些,我们调整为“中性偏弱”。买 Condo 要格外关注 HOA 的财务状况和整栋楼的保险续保情况:主保单保费上升,会转嫁为更高的 HOA 费用,甚至触发特别摊派。
出租房。 圣地亚哥是三城中租赁需求最强的市场,但投资回报同样受到高房价的压制:
算例:一套典型独栋出租房的回报
买入价 $930,784,月租 $4,136,年租金 $49,632,毛租金回报率约 5.3%。扣除房产税(按 1.2% 计)约 $11,170、保险约 $3,000、空置维修和管理(按租金 20% 计)约 $9,930 后,净营运收入约 $25,540,净回报率约 2.7%,是三座城市中最低的(达拉斯约 3.3%,波士顿约 3.1%),远低于 7.28% 的房贷利率。圣地亚哥的出租房投资几乎完全依赖长期的资产升值和租金增长,而不是现金流;第 13 号提案让长期持有者的房产税保持在较低水平,是持有越久越划算的结构。
学生公寓。 UC San Diego 和圣地亚哥州立大学的在校生都创历史新高,校内住房长期供不应求,学校周边(拉霍亚、大学城、College Area)的学生租赁需求非常稳定。
Multifamily。 需求面是三城最好的,但 2025–2026 年的新交付量仍高于历史平均,短期内租金涨幅会维持在较低水平。长期看,供给受限的格局不会改变,优质地段的多户住宅仍然偏强。新建项目集中交付的区域,空置压力相对较大;而海岸社区和成熟的郊区,新建项目少、需求稳定,空置率通常更低。投资多户住宅,地段的差异比都会区平均数更重要。
十四、市场参与者策略建议
14.1 购房者
- 先确认保险,再谈价格。 尤其是东县、山区和峡谷边缘的房子,签约前就要拿到可接受的保险报价。
- 利用市场放缓争取条件。 在售天数比疫情前多 10 天、降价比例上升,买家的议价空间比 2021–2023 年大;挂牌超过 45 天的房子可以尝试更积极的报价。
- 理解第 13 号提案的长期意义。 买入价决定了未来几十年的房产税基数;长期自住的家庭,买入时多付的价格会通过多年较低的税负部分抵消。新开发社区要查清是否有 Mello-Roos 等特别税。
- 入门级买家可以关注 Condo 的机会,但要做足尽职调查。 Condo 已从高点回落 7%,是近年少有的议价窗口;前提是楼盘的 HOA 财务健康、保险稳定、没有大修计划。
- 考虑带 ADU 或可加建 ADU 的房子。 加州法律对 ADU 审批相对宽松,一个可以出租的附属单元能帮助分担月供;但要先确认该地块是否位于野火高风险区或受 2025 年圣地亚哥市新规的限制。
- 在南湾和北县内陆寻找性价比。 丘拉维斯塔、圣马科斯、埃斯孔迪多等地的价格比海岸社区低一半以上,而且有就业和交通支撑。
14.2 售房者
- 高端卖家要在市场强时出手。 海岸高端社区价格接近历史高点,但这一段的需求最依赖股市和财富;如果本来就有出售计划,没有必要等待更高的价格。
- 入门级和 Condo 卖家要准确定价。 这一段买家支付能力已到顶,定价过高会导致长时间挂牌。
- 准备好应对更长的销售周期。 在售天数已比疫情前多出约 10 天,卖家应预留更长的时间,并在上市前完成必要的维修和防火加固,提升买家的保险可获得性。
- 考虑第 13 号提案的税基影响。 卖房后在加州另买,房产税会按新价格重估;55 岁以上业主可以研究第 19 号提案关于转移税基的规定。
14.3 投资者
- 圣地亚哥是“资产配置”而不是“现金流”市场。 出租房净回报约 2.7%,只适合全款或低杠杆、以长期升值为目标的投资者。
- 学生住房和国防相关社区的租赁需求最稳。 UCSD 周边和海军基地周边的租赁需求受经济周期影响较小,军方住房补贴提供稳定的支付能力。
- 海岸土地是长期配置价值最高的资产。 海岸社区的土地几乎不可能再增加,长期看是三座城市中稀缺性最强的资产;适合有长期视角、能承受短期波动的投资者,不适合依赖短期价格上涨或现金流的投资。
- 关注加州住房法律的变化。 加州每年都会出台影响 ADU、分区和租户保护的新法律;投资出租房前,要了解当地的租金上涨限制和驱逐保护规定,这会直接影响回报。
- 避开保险风险高的区域。 野火高风险区的保险成本和可获得性是长期持有的最大不确定性。
- 对华人投资者的提示。 加州的交易流程、披露义务(如自然灾害披露)和海岸委员会的规划限制都比较复杂;外国买家相关的法律和税务规定也在变化中,交易前建议聘请熟悉当地的经纪人和律师确认最新要求。
十五、研究局限与风险
- 高端需求的财富依赖难以直接测量。 我们用价格结构和迁移数据间接推断高端需求来自财富,但缺少直接的家庭财富数据。
- 国防预算的政策不确定性。 国防开支取决于联邦预算和地缘战略,可能出现超出本报告情景的变化,向上或向下都有可能。
- 保险市场仍在演变。 加州正在推进保险监管改革,FAIR Plan 保单的高速增长可能放缓,也可能继续;这会显著影响高风险区的房价。
- 加州住房政策可能加快供给。 加州近年持续推出放宽分区和加快审批的法律;如果这些改革在圣地亚哥落地的速度明显加快,供给弹性可能高于历史估计,房价的上行动力会减弱。
- 数据的局限。 Zillow 的城镇数据中卡尔斯巴德出现断点、已剔除;邮编层面每组只有 19 个邮编,样本较小;NIH 和 USAspending 的 2026 财年数据尚未完整;QCEW 与 CES 的数据口径不同。
即便如此,我们认为本报告的核心逻辑——地形决定的极度稀缺让圣地亚哥房价长期偏强,而极低的可负担性和对高收入财富的依赖让它格外脆弱——建立在地理和市场结构的基本事实之上,在可预见的未来不会改变。
附录 A:研究方法与数据来源
就业与工资。 都会区就业来自 BLS QCEW 2019 和 2024 年年均数据;月度趋势来自 BLS CES,总就业为季调值,行业为未季调值的 12 个月移动平均。
国防与科研。 国防经济影响来自 SDMAC 与 UC San Diego 雷迪管理学院 2025 年报告;联邦合同来自 USAspending.gov(合同类型 A–D,履行地为圣地亚哥县,按财年汇总;2026 财年为初步数据);NIH 资助来自 NIH RePORTER API(受资助机构位于圣地亚哥市或拉霍亚);生命科学物业空置率来自 Savills 2026 年第二季度报告。
AI 暴露度。 BLS OEWS 2025 年 5 月职业数据与 Eloundou 等(2024)β 暴露度评分匹配,匹配覆盖圣地亚哥 90.8% 的就业;“高度暴露”定义为 β ≥ 0.5。
人口与迁移。 人口及构成来自人口普查局 2025 年版都会区人口估计;迁移收入来自 IRS 县际迁移数据,“外州”指加州以外的美国各州(因此不包括加州内部的迁移)。
住房供给。 建筑许可来自人口普查局 BPS(圣地亚哥县);供给弹性来自 Saiz(2010);跨都会区回归方法见第 1 期报告附录。
房价、租金与库存。 Zillow ZHVI(都会区、邮编、城镇;邮编分析覆盖 95 个邮编;卡尔斯巴德因数据断点未列入城镇图)、Zillow ZORI;Realtor.com 都会区核心指标(新挂牌比较使用过去 12 个月与 2017–2019 年同月平均之比);可负担性来自 Zillow 新房主所需收入;收入、租房比例与租金负担来自 ACS 2024 一年期估计。
可复现性。 所有下载脚本、绘图代码、原始数据和中间统计存档于项目目录 scripts/(city_figures.py、fetch_bos_sd.py)与 shared_data/。
数据截止时间。 QCEW 2024 年;CES 2026 年 8 月;OEWS 2025 年 5 月;人口估计 2025 年 7 月;IRS 迁移 2022–23 年度;FHFA 2026 年第二季度;Zillow 2026 年 8 月;Realtor.com 2026 年 9 月;NIH 与 USAspending 2026 年 10 月初;房贷利率 2026 年 10 月 1 日。
参考文献
[1] U.S. Bureau of Labor Statistics. Quarterly Census of Employment and Wages, annual averages 2019 and 2024. https://www.bls.gov/cew/ [2] U.S. Bureau of Labor Statistics. Current Employment Statistics (State and Metro Area), San Diego-Chula Vista-Carlsbad, CA, through August 2026. https://www.bls.gov/sae/ [3] U.S. Bureau of Labor Statistics. Occupational Employment and Wage Statistics, May 2025. https://www.bls.gov/oes/ [4] San Diego Military Advisory Council & UC San Diego Rady School of Management. (2025, November). 2025 San Diego Military Economic Impact Report. https://sdmac.org/wp-content/uploads/2025/11/2025-SDMAC-Report-WEB-Single.pdf ; Times of San Diego (2025, November 12). Report: Military spending makes up 22.2% of regional economy. [5] USAspending.gov. Spending by geography and awarding agency, contract award types A–D, place of performance San Diego County, CA, fiscal years 2016–2026. https://www.usaspending.gov/ [6] National Institutes of Health. NIH RePORTER (API v2), projects with organization city San Diego or La Jolla, CA, fiscal years 2019–2026. https://reporter.nih.gov/ [7] Savills. (2026). San Diego life sciences market report, Q2 2026. https://www.savills.us/ [8] BioSpace. Layoff tracker (Gossamer Bio, March 2026). https://www.biospace.com/biospace-layoff-tracker [9] Eloundou, T., Manning, S., Mishkin, P., & Rock, D. (2024). GPTs are GPTs: Labor market impact potential of LLMs. Science, 384(6702), 1306–1308. [10] U.S. Census Bureau. Metropolitan Population Totals and Components of Change, Vintage 2025 and Vintage 2020. https://www.census.gov/programs-surveys/popest.html [11] Internal Revenue Service, Statistics of Income. County-to-County Migration Data, 2019–2020 through 2022–2023 (inflow and outflow files). https://www.irs.gov/statistics/soi-tax-stats-migration-data [12] Zillow Research. ZHVI (metro, ZIP, city), ZORI (metro, city), and affordability series, through August 2026. https://www.zillow.com/research/data/ [13] U.S. Census Bureau. American Community Survey 2024 1-Year Estimates, Tables B19013, B25003, B25064, B25070, B25077 (via Census Reporter). https://censusreporter.org [14] Freddie Mac. Primary Mortgage Market Survey, week of October 1, 2026. https://www.freddiemac.com/pmms [15] Realtor.com Economic Research. Residential Data, Metro Core Metrics, through September 2026. https://www.realtor.com/research/data/ [16] U.S. Census Bureau. Building Permits Survey, county annual files 2015–2025. https://www.census.gov/construction/bps/ [17] City of San Diego Planning Department. (2025). ADU regulations amendment (Report to the Planning Commission No. PC-25-016; Ordinance O-2025-136). https://www.sandiego.gov/sites/default/files/2025-04/planning-commission-report-no-pc-25-016_0.pdf [18] Saiz, A. (2010). The geographic determinants of housing supply. Quarterly Journal of Economics, 125(3), 1253–1296. [19] Federal Housing Finance Agency. House Price Index, All-Transactions, metropolitan statistical areas, through 2026Q2. https://www.fhfa.gov/data/hpi [20] Northmarq. (2026, May 5). San Diego multifamily inventory growth remains elevated, Q1 2026. https://www.northmarq.com/insights/insights/san-diego-multifamily-inventory-growth-remains-elevated-q1-2026 [21] UCSD Guardian (2026, January 12). UC fall 2025 enrollment numbers reach record high; CBS 8. Thousands of UC San Diego students on campus housing wait list; Axios San Diego (2025). San Diego State University draws record applications; CRE Daily. San Diego State University plans $1B in student housing. [22] California FAIR Plan Association. Key statistics & data: policies in force by county (as of March 31, 2026). https://www.cfpnet.com/key-statistics-data/
免责声明:本报告仅供研究和教育用途,不构成投资、法律或税务建议。房地产投资有风险,读者应结合自身情况并咨询持牌专业人士。
留下邮箱,免费下载 37 页完整报告
PDF 版排版完整,方便保存和打印阅读。
© 2026 西城李老斯 Homepedia 版权所有。本报告的文字、数据与图表受版权保护,未经书面授权,禁止复制、转载、截取或用于任何商业用途。
想了解这份报告对你的买房、卖房或投资决定意味着什么? 预约一对一咨询