© 2026 西城李老斯 Homepedia 版权所有。本报告的文字、数据与图表受版权保护,未经书面授权,禁止复制、转载、截取或用于任何商业用途。
摘要
达拉斯–沃斯堡(下称 DFW)是过去五年全美就业增长最强的大都会区之一:2019 到 2024 年就业增长 10.3%,是全美平均(4.6%)的两倍多,而波士顿同期是 −0.5%,圣地亚哥是 3.2%。企业总部持续迁入,金融机构在这里建起数千人的园区,数据中心的电力申请把德州电网的排队容量推到了 438 GW。按常识,这样的城市房价应该涨得最凶。
事实恰好相反。从 2019 年 12 月到 2026 年 8 月,DFW 典型房价只涨了 37.5%,落后全美(47.9%)、波士顿(47.4%)和圣地亚哥(54.4%);它也是三座城市里唯一一个房价仍比 2022 年高点低 8.6% 的。即便只看到 2024 年底、与就业数据相同的时间窗口,DFW 的涨幅(45.7%)也只与波士顿(44.0%)和全美(46.9%)相当——就业增长是别人的数倍,房价却没有涨得更多。我们的核心判断——也是网站房价地图上李老师给出的判断——是:AI 投资和企业迁入确实撑住了 DFW 的就业,但这座城市盖房子太容易了,新增需求会被新增供给吸收,房价因此按地段和产品分化,而不是全面上涨。
这份报告用 19 张由公开数据直接绘制的图表检验这个判断,证据来自三个层面。第一,供给端:2020–2025 年 DFW 批建了 42.3 万套住房,是波士顿的 5.5 倍、圣地亚哥的 6.7 倍;按 Saiz(2010)发表在《经济学季刊》上的估计,达拉斯的住房供给弹性是圣地亚哥的 3 倍多。我们对全美 73 个都会区的回归显示,在控制就业增长后,同样 1 个百分点的就业增长,在圣地亚哥这类难盖房的城市对应约 2.9 个百分点的房价上涨,在达拉斯约为零;如果 DFW 像圣地亚哥一样难盖房,2019–2024 年的就业增长会让房价多涨约 18 个百分点。第二,价格端:在售库存比疫情前同月水平高 35%,而波士顿和圣地亚哥仍低于疫情前。第三,分化:近三年 DFW 最便宜的 20% 邮编区房价跌了 6.9%,最贵的 20% 只跌了 0.3%;Condo 比高点低 13.8%,公寓租金自 2019 年只涨了 18.9%,独栋出租房租金涨了 39.2%。
我们的基准情景是“横盘分化”:未来 12–24 个月 DFW 整体房价大致持平,优质学区和成熟社区的独栋房相对稳,远郊新房密集区、Condo 和新建公寓继续承压。报告最后给出买家、卖家和投资人的具体策略,以及读者每季度可以自己跟踪的 8 个领先指标。
主要结论
- 需求是真的:DFW 就业五年增长 10.3%,是全美的两倍多;企业总部、金融园区和数据中心持续落地。
- 供给更强:2020–2025 年批建 42.3 万套住房,按人口算是波士顿的 3–4 倍;新增需求被新房吸收,房价自 2022 年高点回落 8.6%。
- 机制经得起检验:跨 73 个都会区的回归显示,越容易盖房的城市,就业增长越难转化为房价上涨;DFW 几乎为零。
- 分化而非普涨:贵的邮编三年基本没跌(−0.3%),便宜的跌了 6.9%;Condo 和新建公寓最弱,成熟社区、优质学区的独栋房最稳。
- AI 加剧分化:后台白领和入门岗位承压,削弱低价段需求;高端买家相对稳定。
- 基准情景:未来 12–24 个月整体横盘、内部分化;利率回到 6% 以下是转向普涨的主要触发条件。
- 对华人买家:德州 SB 17 法案限制部分外国人购房,绿卡和公民不受影响,签证持有者可买一套自住房。
一、引言:研究问题与核心判断
理解 DFW,最重要的一句话是:它的房价不是由需求决定的,而是由需求和供给的赛跑决定的。
在波士顿和圣地亚哥这样的城市,土地被海洋、山地和严格的审批卡死,新增需求几乎全部转化为价格上涨。在 DFW,北德州平坦的草原向四个方向延伸,审批相对宽松,全美最大的几家住宅建商把总部设在这里(D.R. Horton 总部就在阿灵顿),需求一来,推土机就到。所以同样一单位的需求冲击,在圣地亚哥变成价格,在 DFW 变成房子。
这并不意味着 DFW 的房子是坏资产。恰恰相反,DFW 的需求基本面是全美最好的之一:就业、企业迁入、人口增长都名列前茅。问题在于,整个都会区的平均房价不会因为需求好就持续跑赢,因为每一个想抬价的卖家,身后都站着一个愿意给 3.99% 利率补贴的建商。真正的机会和风险都藏在“分化”里——哪些地段的新增供给进不来,哪些产品没有替代品,哪些区域正在被新房淹没。
网站房价地图对 DFW 的五个维度打分如下,本报告逐一给出证据:
| 维度 | 地图评级 | 报告的证据(章节) | 结论 |
|---|---|---|---|
| AI 就业风险 | 中 | 31.2% 的岗位高度暴露,略高于全美 28.6%,低于波士顿 32.1%(第三节) | ✓ 支持 |
| 基础设施受益 | 高 | 约 1 GW 已建成、700 MW 在建、3 GW 规划中的数据中心容量(第四节) | ✓ 支持,但住房传导有限 |
| 高收入边际买家 | 温和增加 | 外州迁入家庭收入与本地相当,国内净迁入较 2022 年回落八成(第五节) | ✓ 支持 |
| 住房供应弹性 | 高 | 每千人批建住房是波士顿的 3–4 倍;Saiz 弹性 2.18–2.80(第六节) | ✓ 强烈支持 |
| 房价压力方向 | 分化 | 邮编、县、价格段、产品类型四个层面都出现系统性分化(第七节) | ✓ 强烈支持 |
二、经济基础:产业结构与高收入就业
2.1 就业增长
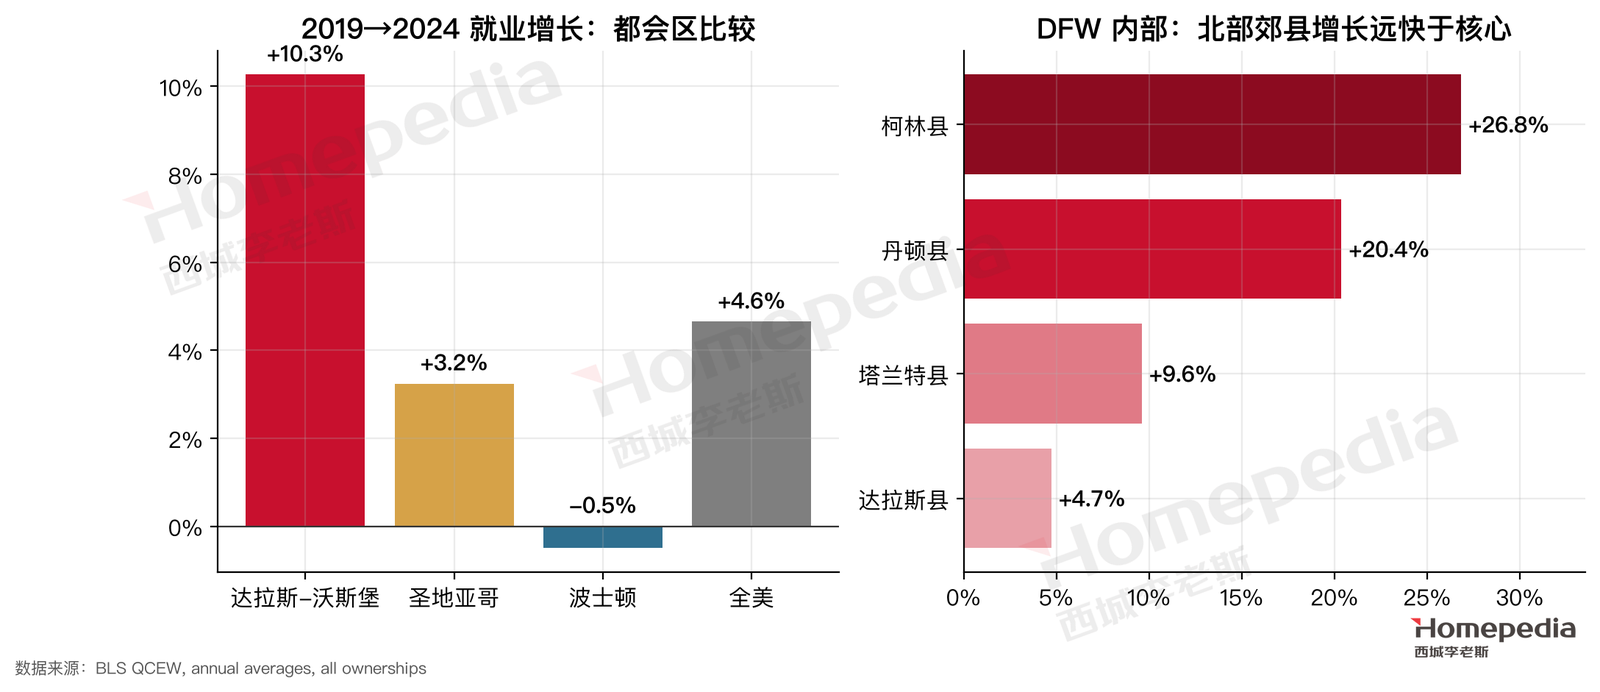
按劳工统计局 QCEW(覆盖几乎所有参加失业保险的雇主,是最完整的就业普查数据)统计,DFW 的年均就业从 2019 年的 362.8 万人增加到 2024 年的 400.0 万人,增长 10.3%;同期全美增长 4.6%,圣地亚哥 3.2%,波士顿则下降 0.5% [1]。更新的月度数据显示,到 2026 年 8 月,DFW 非农就业达到 436.3 万人(季调),比 2019 年 12 月高出 14.1% [2]。
这种增长在都会区内部并不均匀。北部的柯林县(Collin,包括 Plano、Frisco、McKinney)就业五年增长 26.8%,丹顿县(Denton)增长 20.4%,西边的塔兰特县(Tarrant,沃斯堡所在地)增长 9.6%,而核心的达拉斯县只增长了 4.7%(图 1 右)。企业园区、新住宅和高收入家庭一起向北迁移——这一点在后面分析房价时非常关键,因为就业增长最快的柯林县,恰恰也是房价离高点跌得较深的地方之一(−11.0%,见第七节)。需求强、价格弱,这就是供给吸收需求最直接的证据。
2.2 行业结构
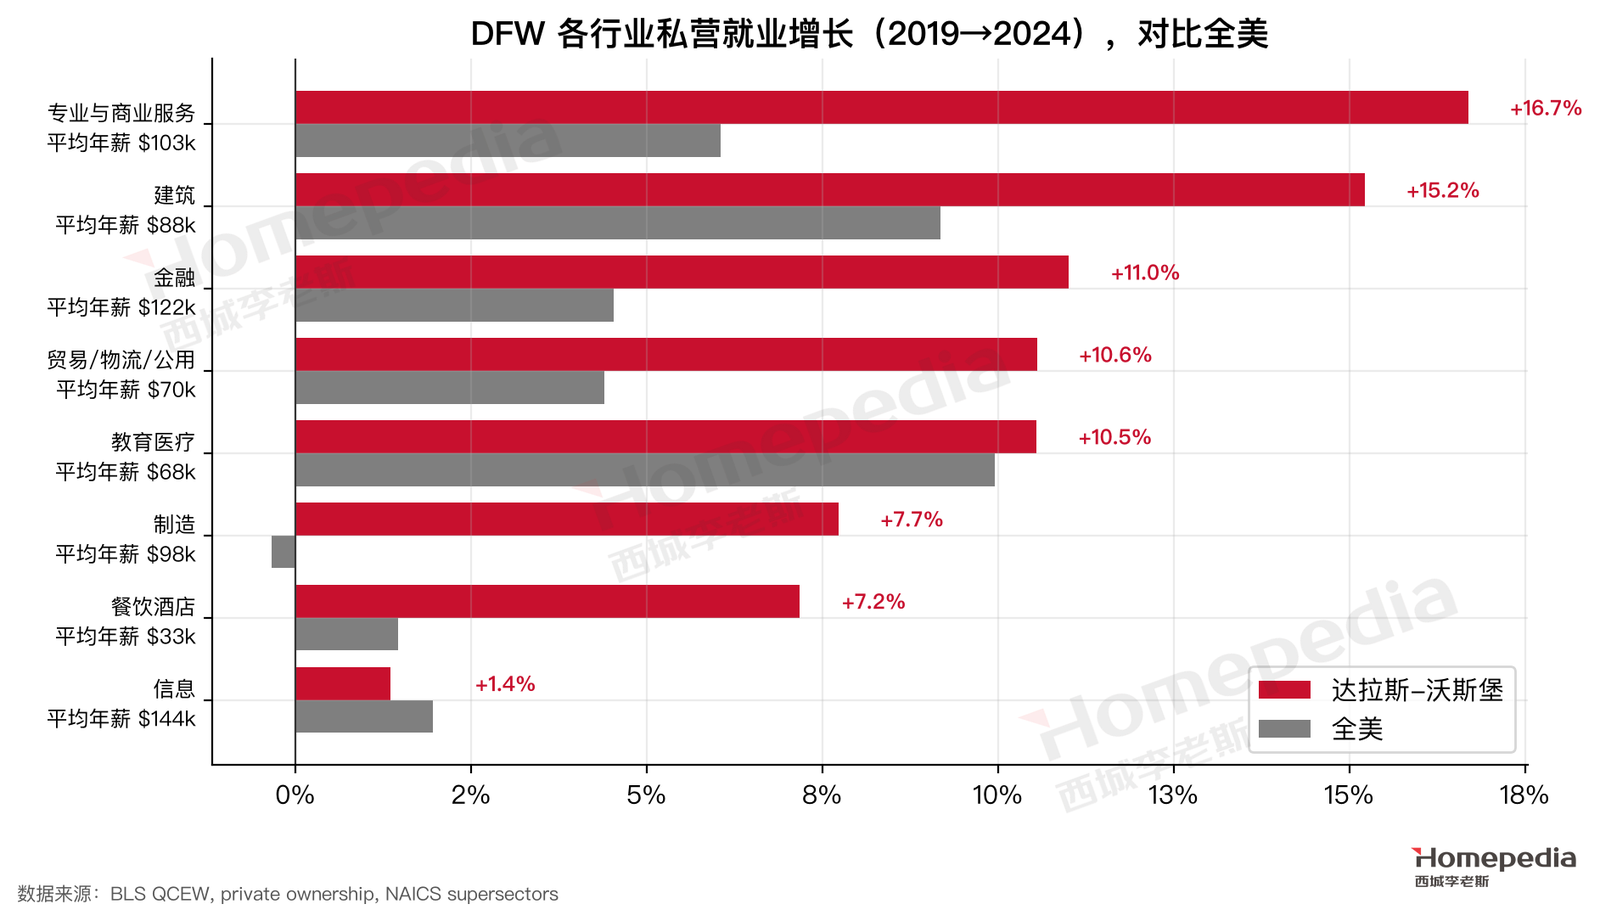
DFW 的增长不是靠低薪服务业堆出来的。2019–2024 年,增长最快的私营行业是专业与商业服务(+16.7%,全美 +6.0%,平均年薪 $102,848)和建筑业(+15.2%,全美 +9.2%,平均年薪 $87,644),金融业增长 11.0%(全美 +4.5%),平均年薪高达 $122,224 [1]。制造业逆势增长 7.7%,而全美制造业是零增长。
唯一的短板是信息业(包含软件出版、电信、数据处理等传统意义上的“科技”行业):五年只增长 1.4%,略低于全美,虽然平均年薪最高($143,683),但岗位规模只有 7.8 万。换句话说,DFW 不是一座科技城,而是一座总部城、金融城和物流城。这决定了它在 AI 时代的风险结构:它没有旧金山那种“科技裁员 → 高收入买家消失”的集中风险,但有大量后台白领岗位暴露在 AI 自动化之下(第三节)。
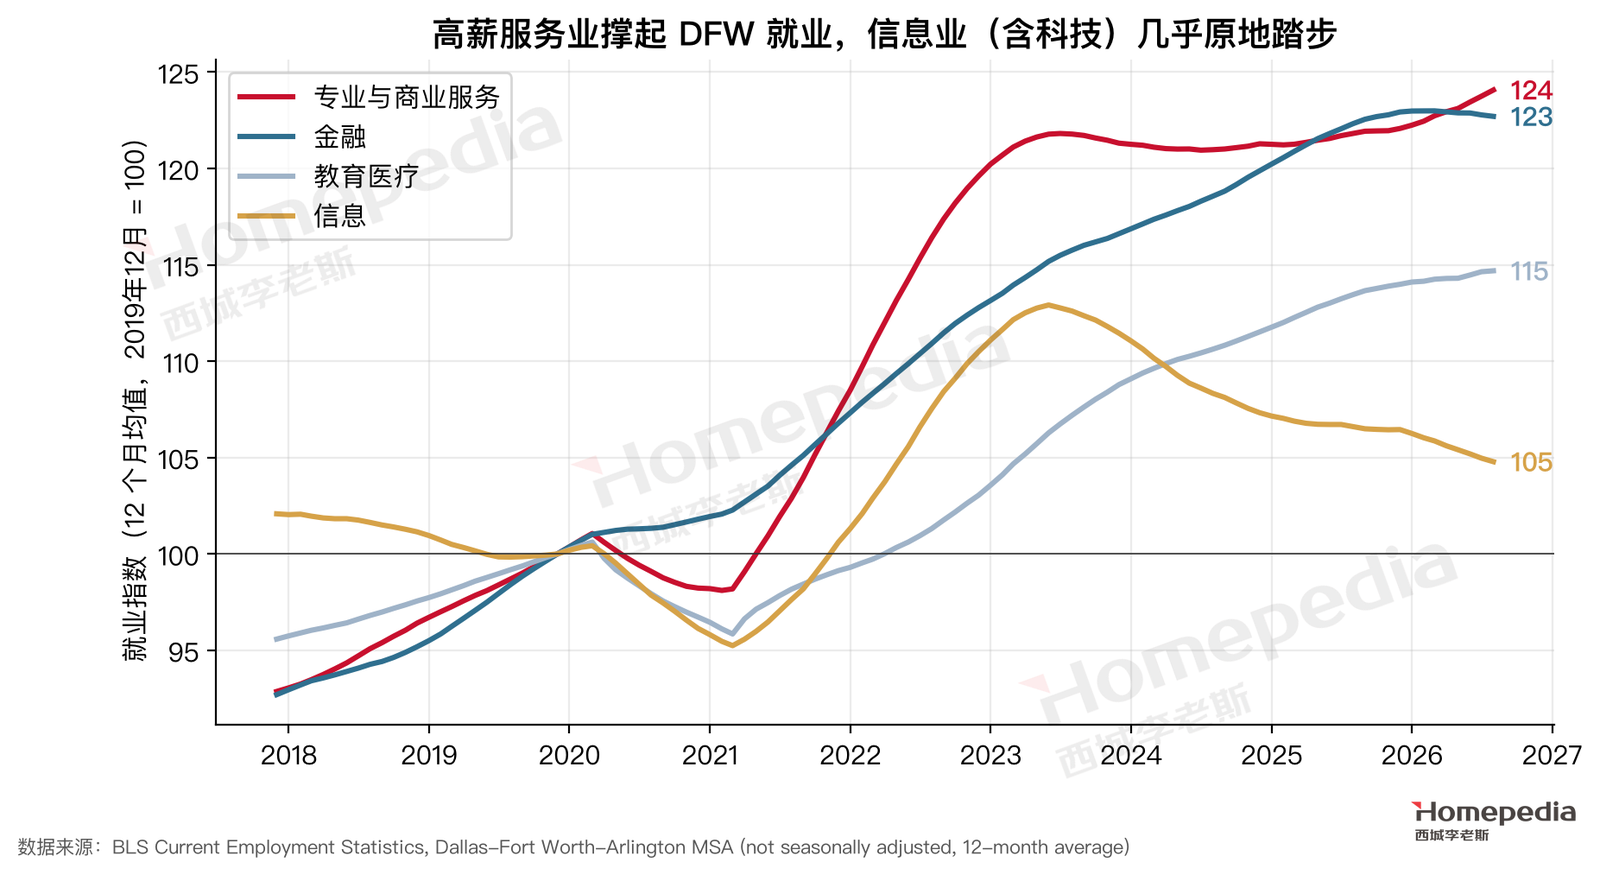
月度数据(图 3)把这条线索看得更清楚:截至 2026 年 8 月,DFW 专业与商业服务就业比 2019 年底高 24.4%,金融业高 20.6%,教育医疗高 13.1%,而信息业只高 2.8%,且 2023 年以来持续回落 [2]。
2.3 企业总部迁入与金融业集聚
就业数字背后,是一个持续了七年的企业迁移浪潮。根据 CBRE 的统计,2018–2024 年 DFW 共吸引约 100 家企业总部迁入,是全美最多的都会区(第二名奥斯汀为 81 家)[21];据 WFAA 报道的 CBRE 最新统计,2025 年 DFW 以 11 家跨州或跨国总部净迁入继续排名第一 [21]。
金融业的扎根尤其值得注意,因为它带来的是年薪数十万美元的岗位:
- 高盛在达拉斯 Uptown 北侧建设的园区设计容纳 5,000 名以上员工,预计 2028 年启用 [22];
- 富国银行在 Irving–Las Colinas 投资约 5.7 亿美元的园区已启用,容纳约 4,500 名员工 [23];
- 摩根大通在 Plano Legacy West 园区约有 13,000 名员工 [24];
- 德州证券交易所(TXSE)总部设在达拉斯,2026 年 7 月开始实盘交易,9 月迎来首批 ETF 上市 [25]。
这些都是真实的、高质量的需求。但请记住本报告的主线:高收入岗位是必要条件,不是充分条件。在 DFW,每一个高盛员工来看房,同时有几十个新楼盘在争取他。
2.4 高收入岗位规模与高端住房需求
房价的上半段由高收入家庭决定,所以有必要估算一下 DFW 的“高收入岗位池”有多大。按 OEWS 2025 年数据,DFW 平均年薪达到 15 万美元以上的职业合计约 19.4 万个岗位 [3],主要是各类经理(总经理与运营经理平均年薪 $139,120,其中更高级的管理职位超过 15 万)、医生、律师、软件架构和金融专业人员。以一个家庭一份高收入、按常见的“房价不超过年收入 4–5 倍”的标准估算,这个人群能够支撑的是 60–75 万美元价位的房子——恰好对应第七节里最贵 20% 邮编区(中位约 $60.8 万)的价格带。
这解释了为什么 DFW 高价段在整体回调中几乎没跌:它的买家池规模稳定、收入受 AI 冲击较小,而且这个价位的成熟社区几乎没有新房能直接竞争。相比之下,30–40 万美元价位的买家池规模大得多,但收入更脆弱、可选择的新房也多得多。
QCEW 的工资数据也指向同一个方向。DFW 全行业平均年薪从 2019 年的 $64,090 上升到 2024 年的 $80,680,五年增长 25.9%,与全美(27.7%)大致同步 [1]——也就是说,DFW 的工资增长并没有跑赢全国,它的优势在于岗位数量增长快,而不是单个岗位收入涨得快。岗位多、人口多,带来的是住房数量的需求,而数量需求恰恰是 DFW 最擅长用新供给满足的。
三、人工智能对劳动力市场的影响
3.1 职业层面的 AI 暴露度测算
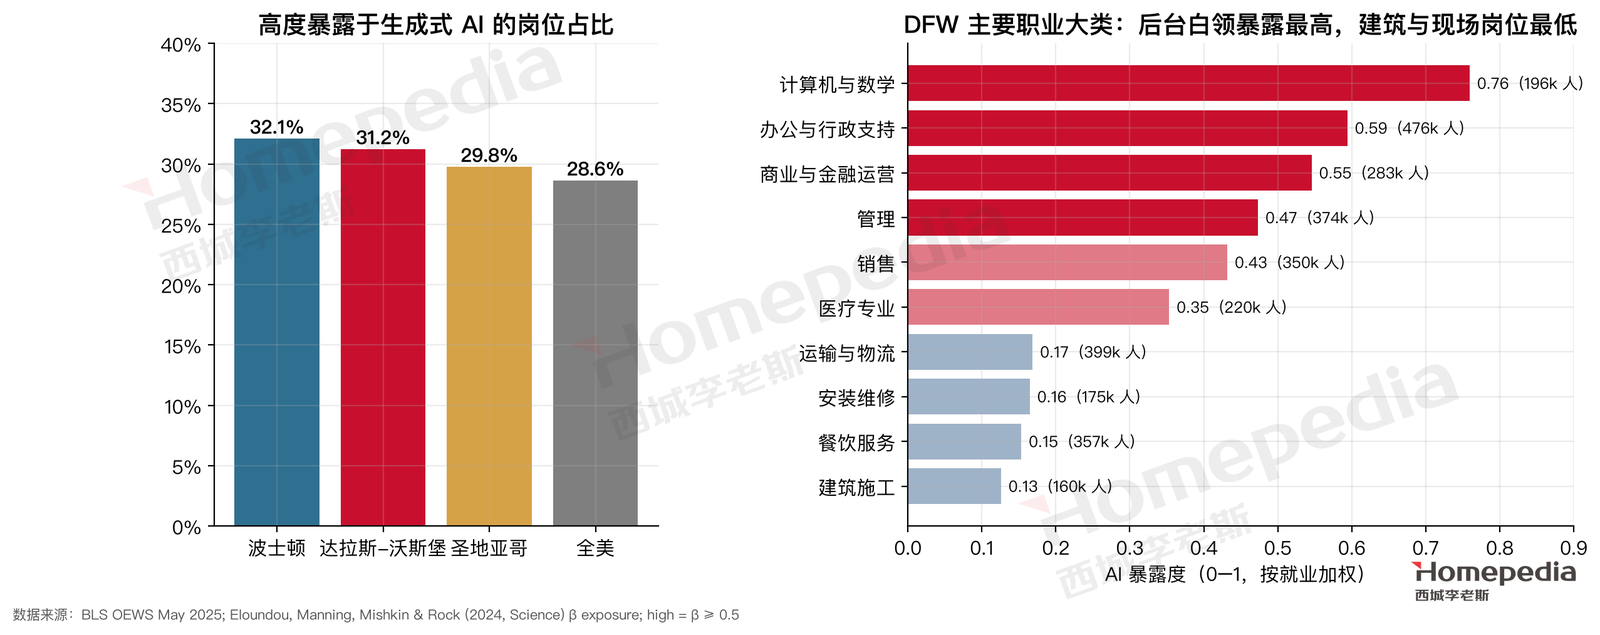
我们用两组公开数据测算 DFW 的 AI 暴露度:一是劳工统计局 2025 年 5 月的职业就业与工资统计(OEWS),给出 DFW 每一个职业的就业人数和工资 [3];二是 OpenAI 与宾夕法尼亚大学研究者发表在《科学》(Science)上的职业暴露度评分(Eloundou 等,2024)——它衡量每个职业有多大比例的工作任务可以借助大语言模型及其配套工具节省至少一半时间 [4]。我们把评分 ≥ 0.5 的职业定义为“高度暴露”。
结果(图 4 左):DFW 有 31.2% 的岗位、约 119 万个工作处于高度暴露区,略高于全美(28.6%),高于圣地亚哥(29.8%),低于波士顿(32.1%)。这与地图上“中”的评级一致。这个排序并不依赖于 0.5 这个阈值:把阈值换成 0.4 或 0.6,或者改用论文中的人工评分,DFW 始终略高于全美和圣地亚哥、略低于波士顿。值得一提的是,布鲁金斯学会 2025 年的“美国 AI 经济地图”把 DFW 列为全美 AI 经济的“明星枢纽”(Star Hub)之一 [33]——DFW 既是 AI 的使用者和受冲击者,也是 AI 人才和企业的聚集地。
更有意义的是暴露在哪些人身上(图 4 右)。暴露度最高的是计算机与数学职业(0.76,约 19.6 万人)、办公与行政支持(0.59,约 47.6 万人)和商业与金融运营(0.55,约 28.3 万人)。后两类正是 DFW 作为“总部城”和“后台中心”的特色——客服代表(9.7 万人)、普通文员(5.3 万人)、行政主管(4.6 万人)等岗位规模都很大。相反,建筑施工(0.13)、餐饮服务(0.15)、安装维修(0.16)和运输物流(0.17)几乎不受影响,而这些恰恰是数据中心和住宅建设热潮所需要的岗位。
3.2 德州劳动力市场的早期证据
这不是理论推演。达拉斯联储 2026 年 9 月的研究使用 Lightcast 的数百万条德州在线招聘数据发现:ChatGPT 发布后,AI 可自动化程度较高的职业,招聘岗位相对低暴露职业下降了约 5%(2023 年底)到约 8%(2025 年第一季度);据估算,AI 自动化暴露使德州招聘总量在 2024 年减少约 1.8%,2025 年减少约 2.6% [5]。同一组研究者的另一篇论文发现,在德州大学毕业生中,专业的可自动化任务比例每高 10 个百分点,毕业一年内在德州就业的概率相对下降 1.7 个百分点,找到工作的人工资相对低约 5% [6]。
3.3 对住房需求的传导
AI 对 DFW 房价的影响,关键不在“多少岗位会消失”,而在“边际买家的收入是否改变”。我们的判断是:
- 入门级白领被挤压。客服、文员、初级分析师这些岗位,恰好是 $25–40 万区间首次购房者的主力。他们的招聘放缓,直接削弱了低价段房产的需求——这和第七节看到的“最便宜 20% 邮编跌得最多”是吻合的。
- 高端岗位总体稳定。管理层(0.47)和医疗专业人员(0.35)暴露度中等,而且 AI 往往提高他们的生产率而不是替代他们。这部分人支撑着优质学区的高价独栋。
- 建设型岗位受益。数据中心、电网、厂房和住宅本身的建设,都需要大量 AI 难以替代的现场工人。他们收入不错,但多数是租房或购买中低价新房的人群,进一步增加的是新房供给和租赁需求,而不是高端二手房需求。
所以 AI 带来的不是“DFW 房价全面下跌”或“全面上涨”,而是加剧分化:中低价段的需求被削弱,高端相对稳定。
从时间上看,我们预计这种影响是渐进的。达拉斯联储 2026 年 5 月的德州企业调查显示,三分之二的受访企业已经在使用 AI,两年前这一比例只有四成 [5];但企业的第一反应多是“少招人”而不是“裁员”,体现为新增岗位减少、应届生更难找工作,而不是大规模失业。对房价而言,这意味着需求端的变化是边际买家逐年变少,而不是某一年突然出现抛售潮。在供给充足的 DFW,这种缓慢的需求减弱会主要体现为低价段的长期横盘和更长的去化周期。
四、数据中心与能源基础设施的住房效应
4.1 投资规模
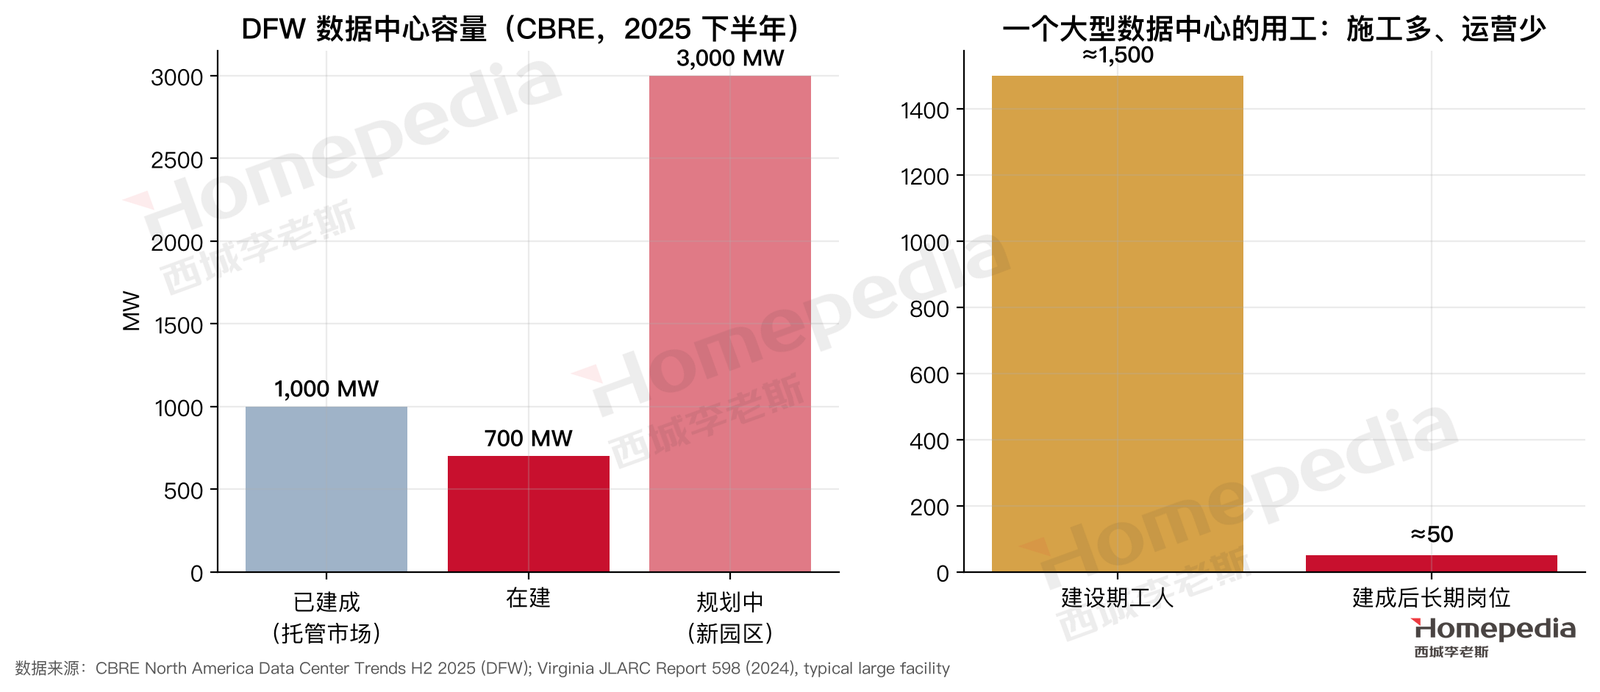
DFW 是全美第二大数据中心市场之一。CBRE 的数据显示,截至 2025 年下半年,DFW 托管型数据中心容量约 1 GW,空置率仅 2.4%;在建约 700 MW,其中 94.5% 已被预租;另有约 3 GW 的新园区处于规划中 [18]。谷歌在达拉斯南边的埃利斯县(Midlothian、Red Oak)持续扩建园区 [27];德州仪器在 DFW 北缘的谢尔曼投资约 400 亿美元的 300 毫米晶圆厂已于 2025 年 12 月投产,规划最多 3,000 个直接岗位 [26]。
整个德州电网的层面更夸张:截至 2026 年 6 月,ERCOT 的大负荷并网申请累计达到 438 GW,约九成来自数据中心 [19];德州 2025 年数据中心建设额达 107 亿美元,占全州建设总额的 5.7%,仅次于弗吉尼亚 [7]。
4.2 就业结构与住房需求传导
这里需要冷静。数据中心是资本密集型而不是劳动密集型产业。弗吉尼亚州议会审计机构 JLARC 对当地数据中心的研究显示,一个大型数据中心项目在建设期大约需要 1,500 名工人,但建成后长期运营岗位只有约 50 个 [20](图 5 右)。DFW 的具体项目规模不同,岗位数会有差异,但“施工多、运营少”的结构是数据中心行业的普遍特征。
这对房价的含义是:
- 建设期的需求是临时的、偏租赁的。施工人员多数租房、住在工地附近的中低价社区,项目结束后流动到下一个工地。它支撑的是埃利斯、考夫曼等南部和东部县的租赁需求和低价新房去化,不会推高北部的高端房价。
- 长期岗位少但薪资高。少量运维工程师和电力工程师收入很高,但数量级是几十到几百人,不足以改变一个 850 万人口都会区的房价走势。
- 区域分布不均。数据中心集中在土地便宜、电力接入方便的南部和外围县(如埃利斯县)以及北部的部分工业走廊,它们对周边低价住宅和租赁的支撑是局部的,不会扩散到整个都会区。
- 真正的长期利好来自“电”。德州电网、输电线路和发电设施的投资会持续多年,这对土地价格(尤其是靠近变电站和输电走廊的工业用地)的影响,远大于对住宅价格的影响。
ERCOT 正在推行的“批次零”(batch zero)并网流程也说明了这一点:数据中心的落地速度受制于电网的输电规划,首批项目的申请人通知在 2026 年 8 月发出,最终的输电规划要到 2027 年秋天才公布,大部分项目预期在 2030 年前投运 [19]。这意味着数据中心对 DFW 的经济拉动会是一个持续五到十年的缓慢过程,而不是一次性的需求冲击——这和住宅建商的反应速度相比,完全来得及被新供给消化。
所以地图把“基础设施受益”评为“高”是对的——这是 DFW 经济的真实顺风;但读者不应把数据中心新闻直接等同于住宅涨价信号。
五、边际购房者:人口迁移与购买力
房价由边际买家决定——也就是那个在当前价格上犹豫要不要出手的人。DFW 的边际买家正在发生三个变化。
5.1 人口增长的构成变化
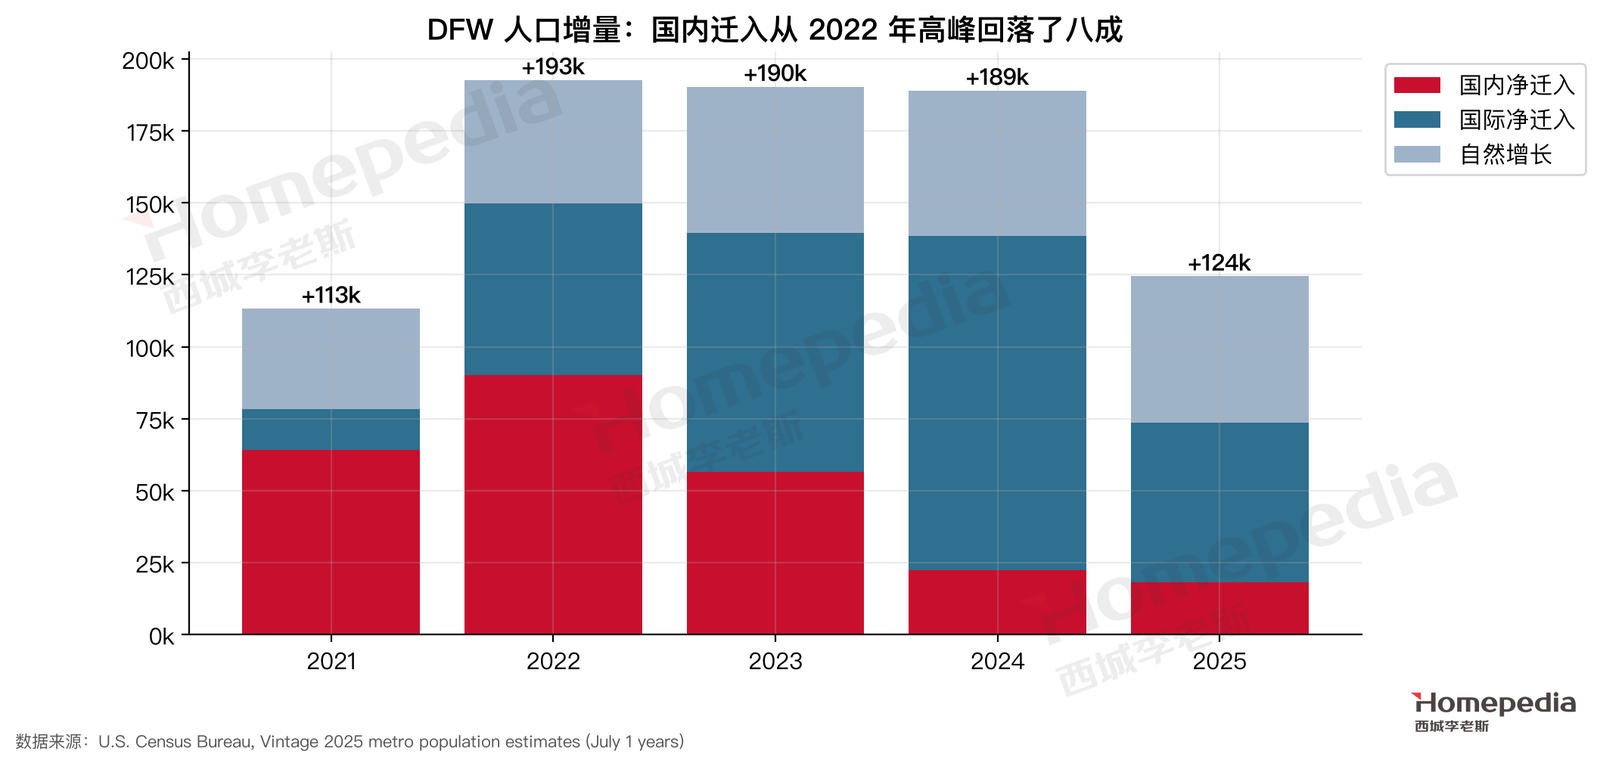
人口普查局 2025 年版的估计显示,DFW 人口从 2020 年的 766.7 万增长到 2025 年的 847.7 万,五年增加约 81 万人 [14]。但增长的结构在变(图 6):国内净迁入从 2022 年的 9.0 万人降到 2025 年的 1.8 万人,回落了约八成;国际净迁入从 2024 年的 11.6 万降到 2025 年的 5.5 万;自然增长稳定在每年约 5 万人。2025 年 DFW 人口增长约 12.4 万,仍然可观,但已比 2022 年少了三分之一以上。
达拉斯联储的数据从全州层面印证了这一点:2025 年德州国际净迁入从 35.5 万降到 16.7 万,国内净迁入从 8.6 万降到 6.7 万;全年就业增长只有 0.1%,联储预计 2026 年回升到 1.1% [7]。
5.2 迁入家庭的收入水平
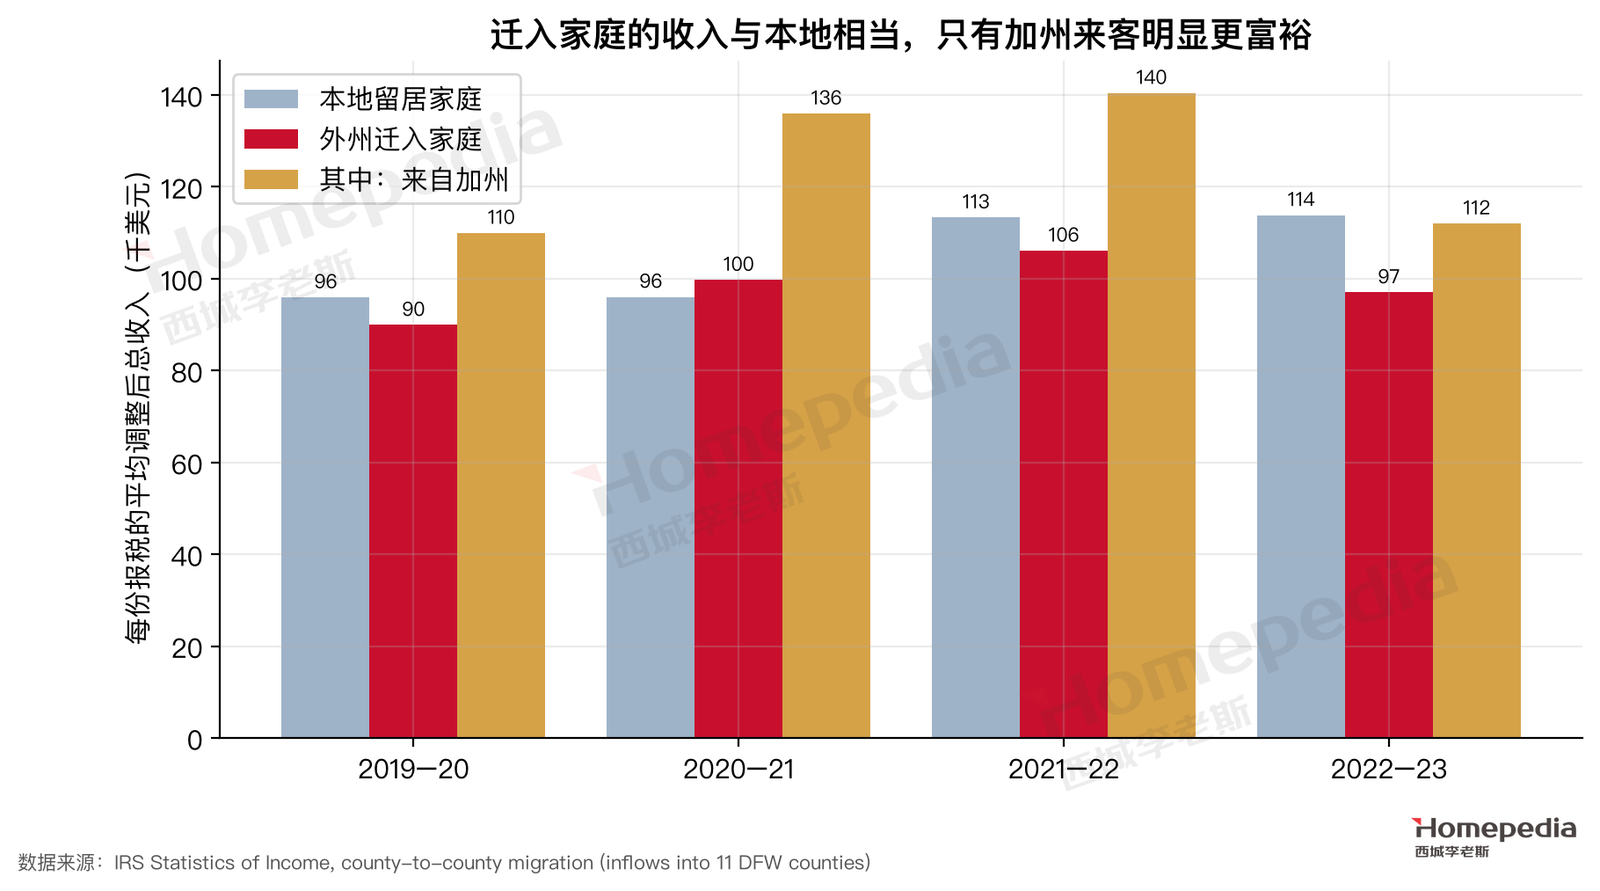
“加州人带着卖房的钱来德州抢房”是常见的说法。国税局(IRS)的县际迁移数据可以直接检验这一点 [16]。2022–23 报税年度,从外州迁入 DFW 11 个县的家庭共 6.7 万户,平均调整后总收入(AGI)为 9.7 万美元,低于本地留居家庭的 11.4 万美元(图 7)。只有来自加州的家庭明显更富裕:2021–22 年平均 14.0 万美元,但到 2022–23 年已回落到 11.2 万美元,户数也从 1.6 万降到 1.3 万。
需要说明的是,迁移者普遍比留居者年轻,收入偏低一部分是年龄结构造成的;但这恰恰说明,迁入人口带来的主要是对中低价房和租赁的需求,而不是对高端房的需求。
这正是地图所说的“高收入边际买家温和增加”:迁入在持续,但迁入者整体并不比本地人更有购买力,加州高收入移民潮的峰值已经过去。
5.3 住房可负担性
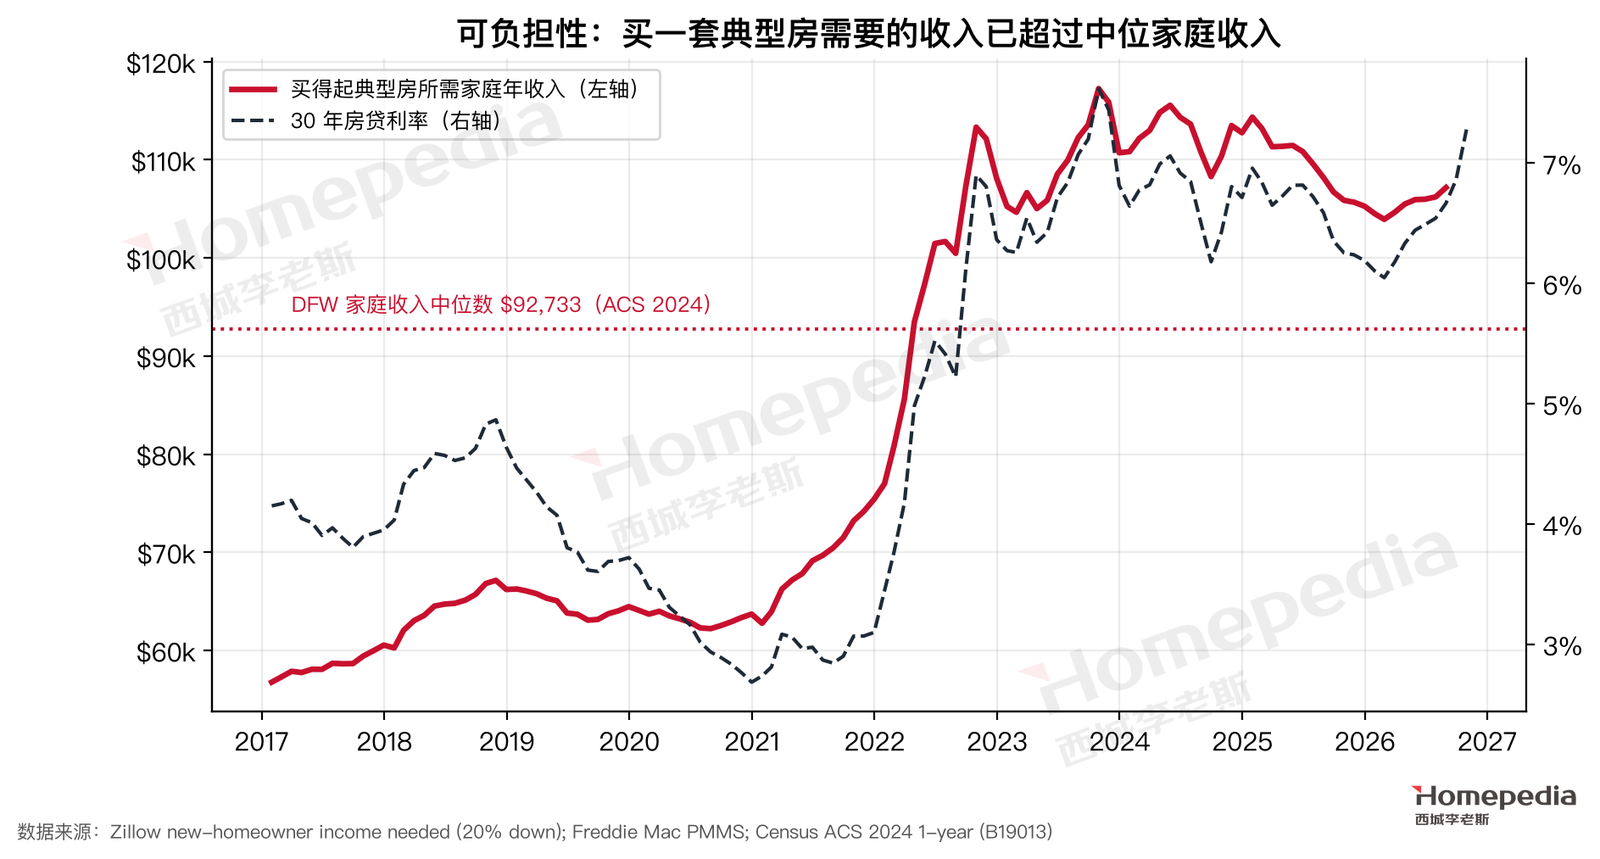
按 Zillow 的测算,以 20% 首付购买 DFW 一套典型价位的房子,月供不超过收入三成,需要家庭年收入约 $107,167(2026 年 8 月),而 2019 年 12 月只需要 $64,458 [11]。DFW 家庭收入中位数是 $92,733(2024 年美国社区调查)[15]——也就是说,一个中位收入家庭已经买不起中位价位的房子。达拉斯联储早在 2023 年就指出,DFW 和奥斯汀能让中位收入家庭负担得起的房屋比例,已从 2014 年的约 60% 降到不足三分之一 [8]。
利率是这道题的另一半。Freddie Mac 的调查显示,30 年固定房贷利率在 2026 年 10 月 1 日为 7.28%,比两周前的 6.95% 又上升了 0.33 个百分点 [17]。在这个利率水平下,DFW 的买家对价格极其敏感,这也是建商不得不持续大规模让利的原因(第七节)。
利率的波动本身也值得注意:2026 年 2 月底,30 年利率一度降到 5.98%,是三年多来的低点;随后一路上行,到 10 月初的 7.28% 已是过去 52 周的最高点 [17]。年初利率回落时,DFW 的成交曾短暂回暖(德州农工大学房地产研究中心记录到 6 月全州销量同比增长 8.6% [32]),但利率重新走高后,这种回暖很可能难以持续。
专栏 1 典型住房的月度持有成本测算
以 2026 年 8 月 DFW 典型房价 $360,437 计算,首付 20%(约 $72,000),贷款约 $288,000,30 年固定利率 7.28%:
- 本金加利息:每月约 $1,973
- 房产税(按综合税率 1.7%–2.2% 估算):每月约 $511–661
- 房屋保险(假设每年 $2,500–3,500):每月约 $208–292
- 合计:每月约 $2,700–2,900(不含 HOA 和维修)
作为对比,DFW 独栋出租房的典型月租约 $2,371,公寓典型月租约 $1,498 [11]。也就是说,在当前利率下,买一套典型的独栋房,每月现金支出比租一套差不多的独栋房高出约 $300–550;而且买房还要先拿出 7 万多美元首付。
再和 2019 年底比:同一套房当时的价格约 $262,000,当时的平均利率是 3.72%,同样 20% 首付,本息只要每月约 $968。房价涨了 37.5%,月供却涨了一倍多——利率才是把 DFW 买家挡在门外的主要力量。这也意味着,一旦利率明显回落,被压抑的需求会迅速释放,这是本报告“乐观情景”的主要触发条件。
另外,买家在比较德州和其他州时常常低估持有成本。德州没有州所得税,但房产税很高:DFW 主要县的综合税率大约在 1.7%(柯林县部分城市)到 2.2% 以上(达拉斯市、塔兰特县部分地区)之间 [34],再加上近年明显上涨的房屋保险,一套 40 万美元的房子每年的税和保险就可能超过 1 万美元。这些成本直接压缩了买家愿意出的价格。
六、住房供给弹性与价格传导
这一节是整份报告的核心。
专栏 2 住房供给弹性的概念
想象两座城市同时迎来 1 万个新家庭。第一座城市三面环山、一面临海,剩下的平地早已盖满,新建一栋楼要经过两三年的审批和社区听证。新家庭只能去抢现有的房子,结果是房价上涨,直到一部分人被挤走、放弃或者去更远的地方。第二座城市四周是平坦、便宜的农地,市政府和县政府欢迎开发,建商半年就能把一块农地变成一个有几百套房子的社区。新家庭来了,建商就多盖,房价只需要涨一点点,就足以让建商有利润去盖更多。
经济学家把这两种城市的差别叫做“供给弹性”:弹性 = 新房供给增长的百分比 ÷ 房价上涨的百分比。弹性低(如圣地亚哥的 0.67),说明需求主要转化为价格;弹性高(如达拉斯的 2.18、沃斯堡的 2.80),说明需求主要转化为新房。
这个概念对投资者的含义是:在高弹性城市,你不能指望“城市在发展”就自动带来房价上涨。城市越发展、越吸引人,建商就盖得越多。你需要找的是这座城市内部的低弹性角落——那些已经盖满、没有新地块、新房无法直接竞争的成熟社区。这就是本报告反复强调“分化”的根本原因。
需要说明的是,弹性高并不等于房价永远不涨。当需求冲击来得太快(例如 2020–2022 年的疫情迁移潮叠加超低利率),建商的产能、劳动力和审批速度都会跟不上,高弹性城市的房价也会在短期内急涨。DFW 2020–2022 年房价上涨约 50% 就是这样发生的。但高弹性城市的特点是:冲击过后,供给会追上来,价格会回吐或长期停滞;低弹性城市则会把涨幅“锁住”。
6.1 新建住房供给规模
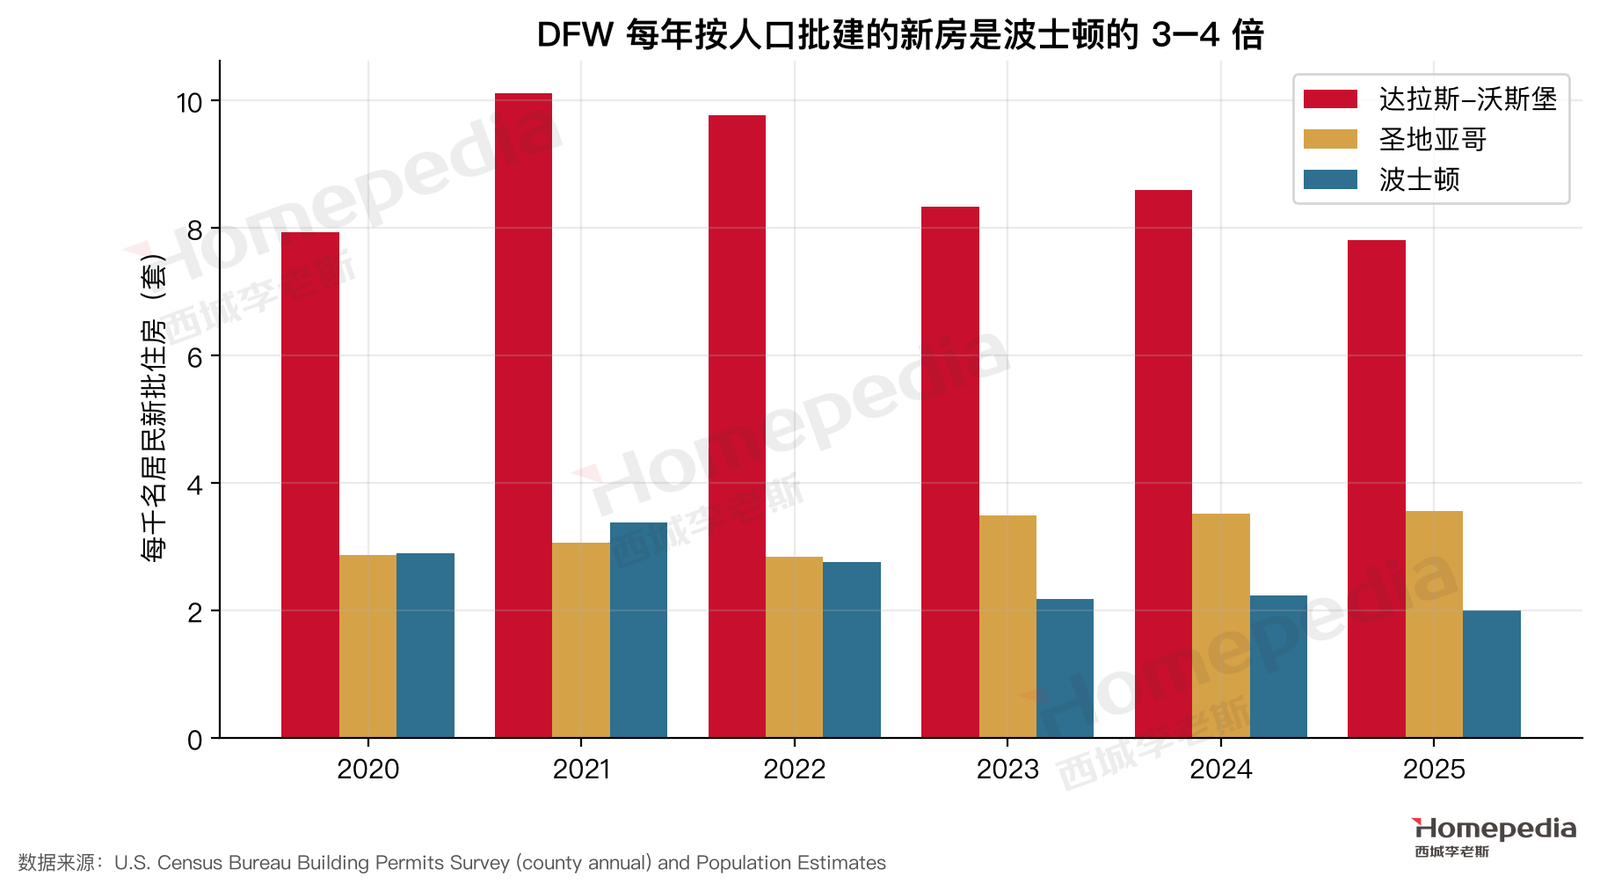
人口普查局的建筑许可调查(BPS)显示,2020–2025 年 DFW 11 个县共批建 423,440 套住房;同期波士顿都会区 7 个县批建 76,574 套,圣地亚哥 63,614 套 [13]。DFW 人口是波士顿的 1.7 倍、圣地亚哥的 2.6 倍,批建量却是它们的 5.5 倍和 6.7 倍。按人口算(图 9),DFW 每年每千名居民批建 7.8–10.1 套新房,波士顿是 2.0–3.4 套,圣地亚哥是 2.9–3.6 套。
即便在利率高企的 2025 年,DFW 仍批建了 66,179 套,其中独栋 39,790 套。这是“需求一来,推土机就到”的数字版本。
6.2 供给弹性的学术估计
经济学家用“住房供给弹性”衡量一座城市对需求的反应方式:弹性越高,房价每上涨 1%,新房供给增加得越多。最常被引用的估计来自沃顿商学院 Albert Saiz 2010 年发表在《经济学季刊》(QJE,经济学顶级期刊)上的研究,他根据地形(可开发土地比例)和监管强度估算了美国 95 个大都会区的长期供给弹性 [9]:
| 都会区 | 供给弹性(Saiz 2010) | 在 95 个都会区中的排名(1 = 最难盖房) |
|---|---|---|
| 圣地亚哥 | 0.67 | 第 5 |
| 波士顿 | 0.86 | 第 15 |
| 达拉斯 | 2.18 | 第 63 |
| 沃斯堡–阿灵顿 | 2.80 | 第 82 |
达拉斯的弹性是圣地亚哥的 3.3 倍,沃斯堡是 4.2 倍。
6.3 供给弹性与长期房价涨幅
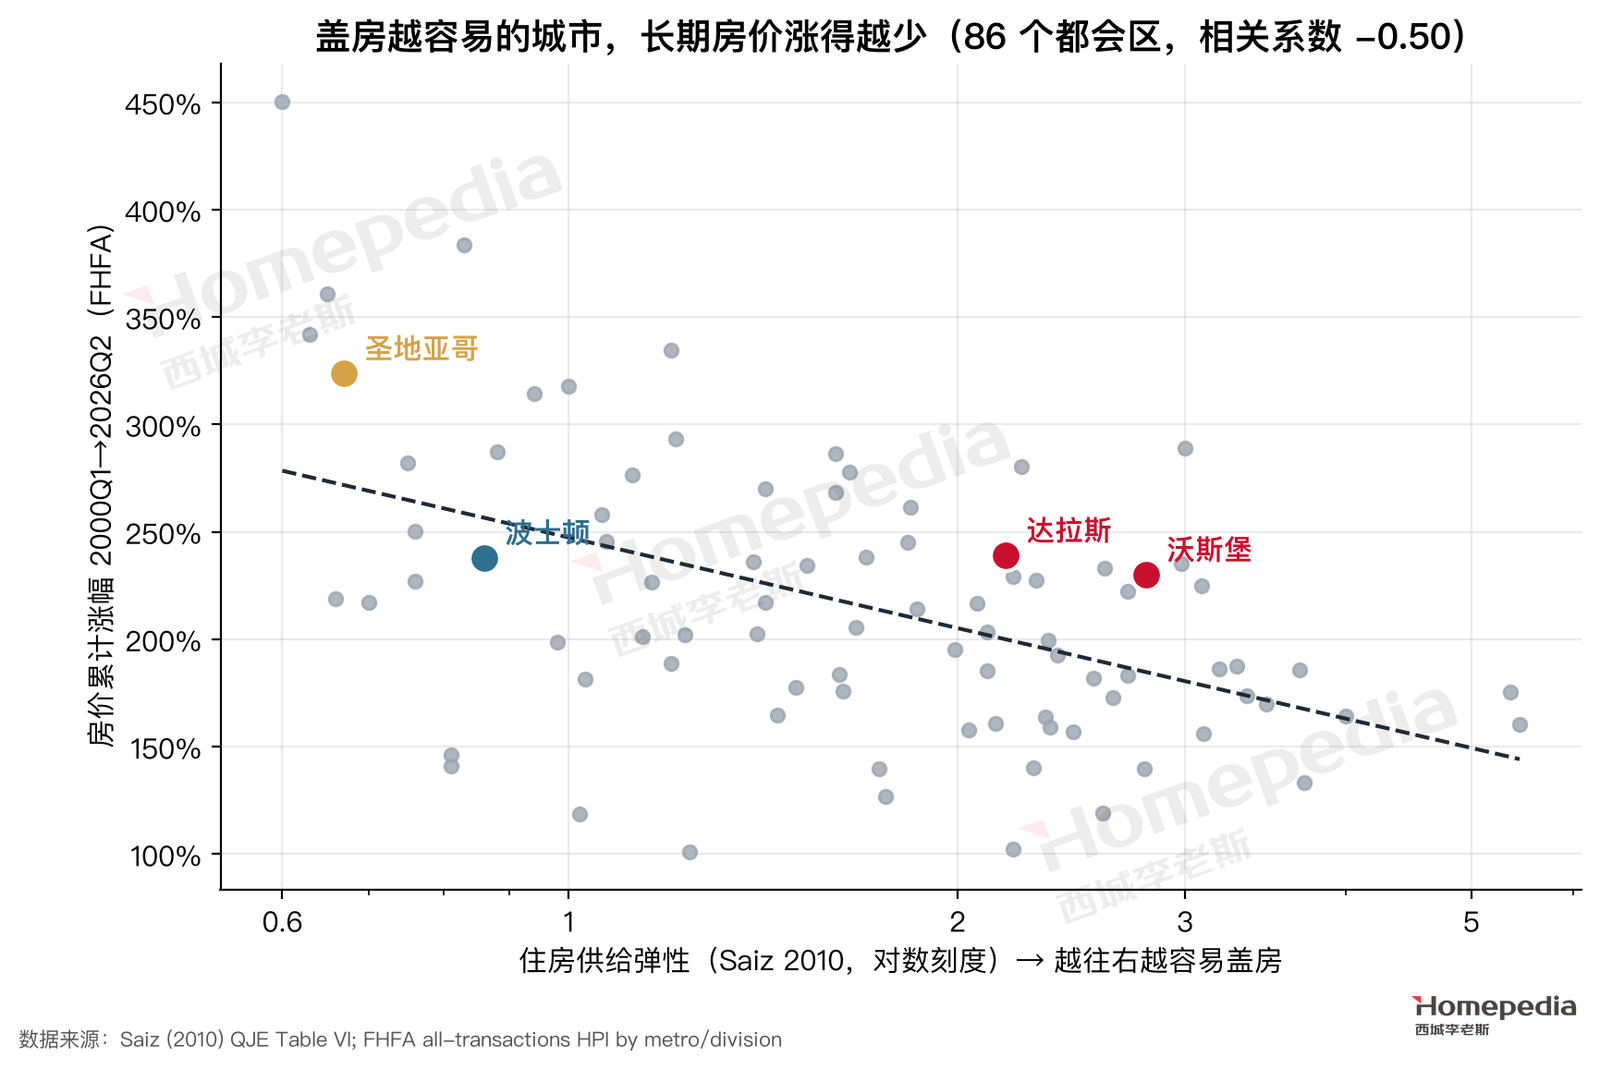
为了检验这个机制在现实中是否成立,我们把 Saiz 的弹性估计与联邦住房金融局(FHFA)的房价指数对接,比较了 86 个都会区 2000 年第一季度到 2026 年第二季度的累计涨幅 [9][10]。结果(图 10)非常清楚:供给弹性越高的城市,26 年来房价涨得越少,两者的相关系数为 −0.50。圣地亚哥(弹性 0.67)累计上涨 324%,处在图的左上角。
这里有一个必须正视的细节:达拉斯(+239%)和沃斯堡(+230%)都位于趋势线上方,达拉斯的长期涨幅甚至和波士顿(+238%)相当。我们的解读是,这恰恰说明了李老师论点的两面:DFW 的需求异常强劲,强到让一座高弹性城市跑出了低弹性城市的涨幅;但也正因为弹性高,这种上涨是在“供给追赶不及”的阶段(2012–2022 年的人口和就业高峰)集中发生的,一旦供给追上来,价格就会停滞甚至回调。2022 年以后的走势(第七节)正是供给追上来的结果。还需要指出,DFW 的起点低得多:同样的百分比涨幅,在达拉斯意味着一套房从约 10 万美元涨到 36 万,在波士顿是从约 20 万涨到 73 万,后者对家庭预算的压力完全不同。
6.4 就业增长与房价涨幅的比较
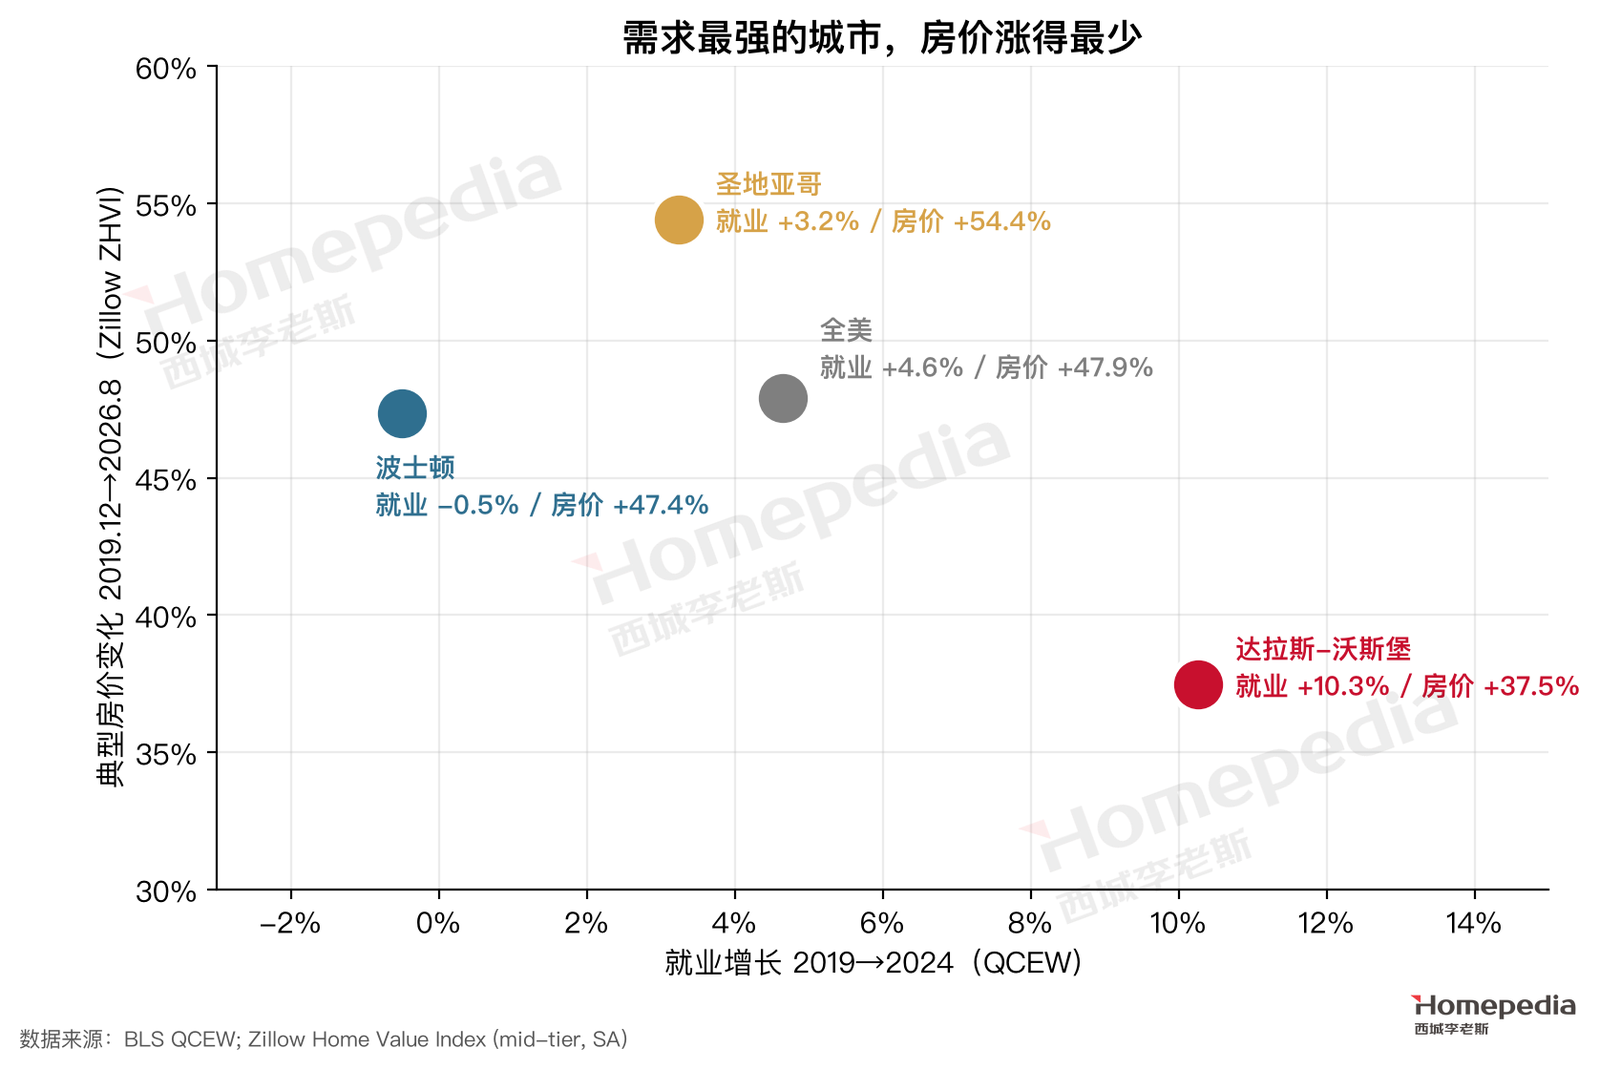
把需求和价格放在一张图上(图 11),DFW 的特殊性一目了然:它是四个比较对象中就业增长最高(+10.3%)、房价涨幅最低(+37.5%)的一个。波士顿就业几乎零增长,房价却涨了 47.4%;圣地亚哥就业只增长 3.2%,房价涨了 54.4%。需要说明的是,图 11 的房价窗口延伸到 2026 年 8 月;如果只算到 2024 年底(与就业数据同一窗口),DFW 涨 45.7%,与波士顿(44.0%)、全美(46.9%)相当,低于圣地亚哥(57.6%)。两种口径的结论是一致的:DFW 的就业增长是别人的数倍,房价却没有因此涨得更多。这就是供给弹性在现实中的样子:在供给受限的城市,需求变成价格;在 DFW,需求变成房子。
6.5 跨都会区回归:控制需求后的价格传导
上面的比较只涉及四个地方,可能受到偶然因素影响。为了更严格地检验,我们把 Saiz 的弹性估计、劳工统计局 QCEW 的就业增长和 FHFA 的房价指数对接,覆盖全美 73 个大都会区,检验同样的就业增长在不同弹性的城市会带来多大的房价上涨 [1][9][10]。
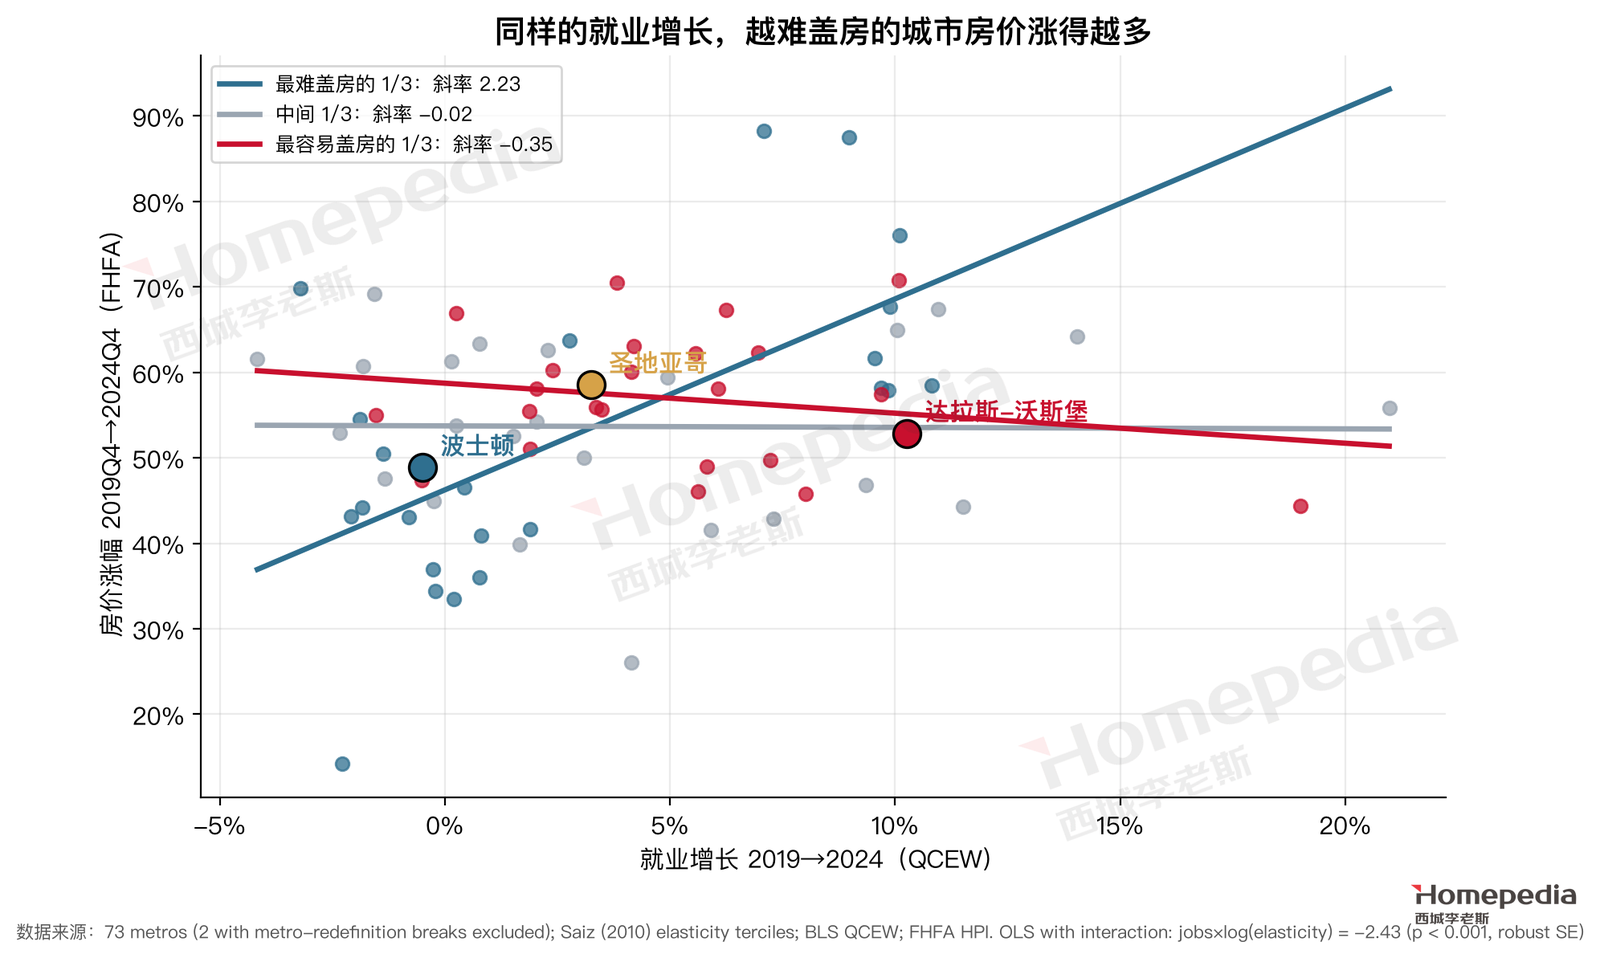
结果非常清楚(图 12)。把 73 个都会区按供给弹性分成三组:最难盖房的三分之一里,就业增长和房价涨幅高度正相关,回归线斜率约 2.2;中间组斜率接近 0;最容易盖房的三分之一里,斜率甚至是负的(约 −0.35)。正式的回归(房价涨幅对就业增长、弹性及二者交互项回归)显示,交互项系数为 −2.43,在统计上高度显著(p < 0.001)。换算成直观的数字:
- 在圣地亚哥这样的城市(弹性 0.67),就业每多增长 1 个百分点,房价多涨约 2.9 个百分点;
- 在波士顿(弹性 0.86),约 2.3 个百分点;
- 在达拉斯(弹性 2.18),约 0——就业增长几乎不转化为房价上涨。
这个模型对 DFW 2019–2024 年房价涨幅的预测是 53.3%,实际是 52.9%,几乎完全吻合。如果把 DFW 的供给弹性换成圣地亚哥的水平,同样 10.3% 的就业增长,模型预测的房价涨幅是约 71%——比实际多出约 18 个百分点。这 18 个百分点,就是 DFW 的供给能力替购房者“挡掉”的涨幅。
这里还有一个值得交代的发现:在同一回归里,弹性本身的系数是正的。也就是说,2019 年以来,便宜、好盖房的内陆城市整体涨得反而更多——这是疫情期间远程办公推动人口流向低成本城市的结果。如果只看 2019 年以来的涨幅而不控制就业,弹性和涨幅甚至是正相关的(相关系数约 +0.25)。这并不推翻供给弹性的作用,而是说明两件事同时成立:便宜的城市吸引了更多人,但越好盖房,每一单位新需求推高的房价就越少。DFW 两件事都占了:它吸引了大量迁入,又用新房把绝大部分需求吸收掉了。
七、价格分化的实证证据
如果供给吸收需求的逻辑成立,我们应该看到两件事:整体价格停滞,以及价格在“供给进得来”和“供给进不来”的地方之间拉开差距。数据显示这两件事都在发生。
7.1 整体价格走势
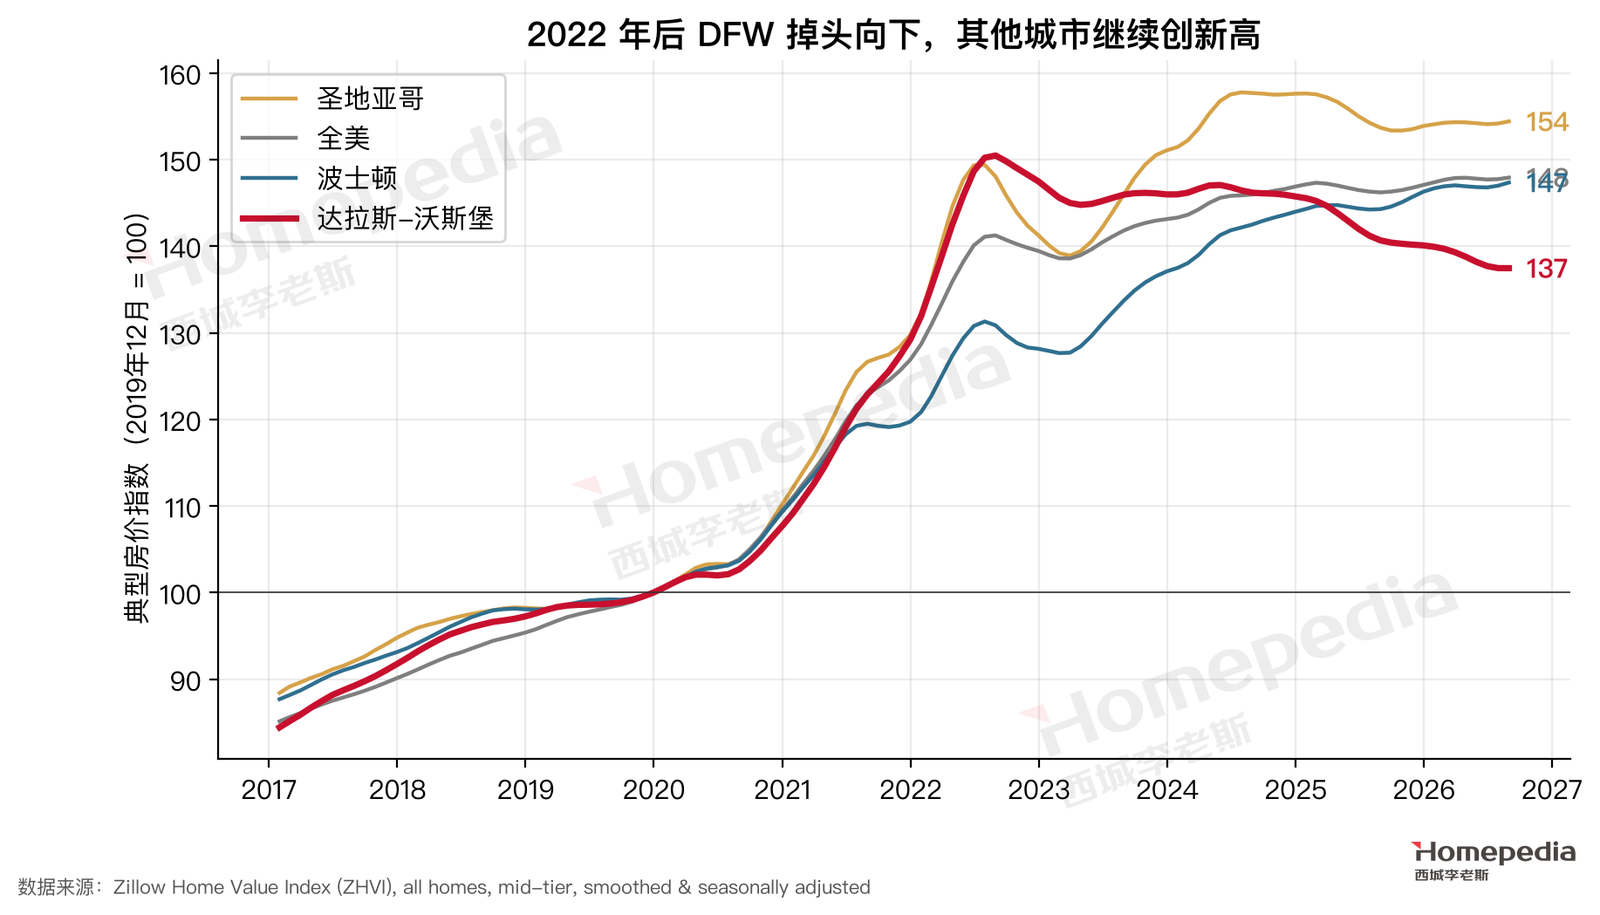
Zillow 房价指数(ZHVI)显示,DFW 典型房价在 2022 年 8 月见顶($394,541),此后持续回落,2026 年 8 月为 $360,437,比高点低 8.6%,比一年前低 2.3% [11]。同期波士顿($733,574)和全美($368,697)都在创新高,圣地亚哥($930,785)仅比高点低 2.1%(图 14)。DFW 的典型房价如今已经低于全美典型房价。
联邦住房金融局基于重复交易的指数给出了相似但更温和的图景:截至 2026 年第二季度,达拉斯分区房价比 2019 年第四季度高 54.9%,沃斯堡分区高 53.9%,低于波士顿分区(58.4%)和圣地亚哥(64.3%)[10]。两个指数口径不同(FHFA 只统计有贷款的重复交易),但方向一致。
7.2 达拉斯与沃斯堡分区比较
FHFA 把 DFW 拆成达拉斯–普莱诺–欧文和沃斯堡–阿灵顿–格雷普韦恩两个分区。两者 2019 年底以来的涨幅几乎一样(54.9% 对 53.9%),2000 年以来的长期涨幅也接近(239% 对 230%)[10]。德州农工大学房地产研究中心的月度报告显示,近几个月沃斯堡–阿灵顿分区连续出现同比小幅上涨,达拉斯–普莱诺分区的同比跌幅也在收窄 [32]。也就是说,DFW 的分化主要不是发生在“达拉斯和沃斯堡之间”,而是发生在每个分区内部:成熟社区和新房密集区之间、高价段和低价段之间。
7.3 库存与卖方议价能力
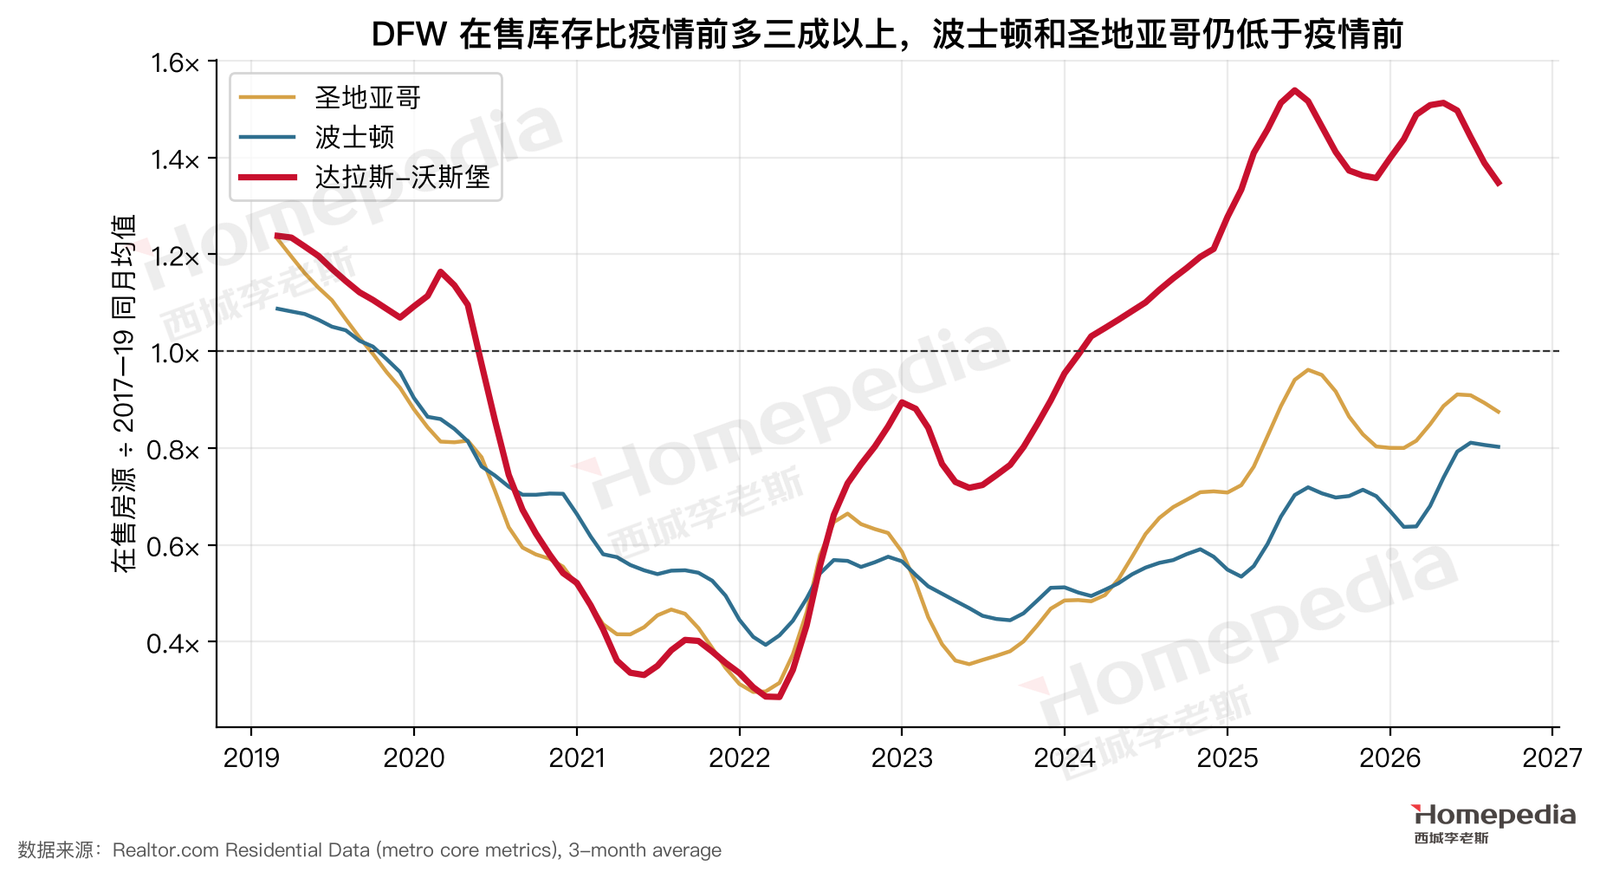
Realtor.com 的数据显示,2026 年 9 月 DFW 在售房源 29,364 套。与 2017–2019 年同月平均相比,近三个月 DFW 库存高出约 35%;而波士顿只有疫情前的 80%,圣地亚哥是 88%(图 15)[12]。值得注意的是,DFW 库存比一年前下降了 2.3%,新挂牌量也下降了 2.4%——说明库存的快速积累已经停止,市场正在一个偏买方的水平上横向整理,这与德州农工大学房地产研究中心的观察一致 [32]。
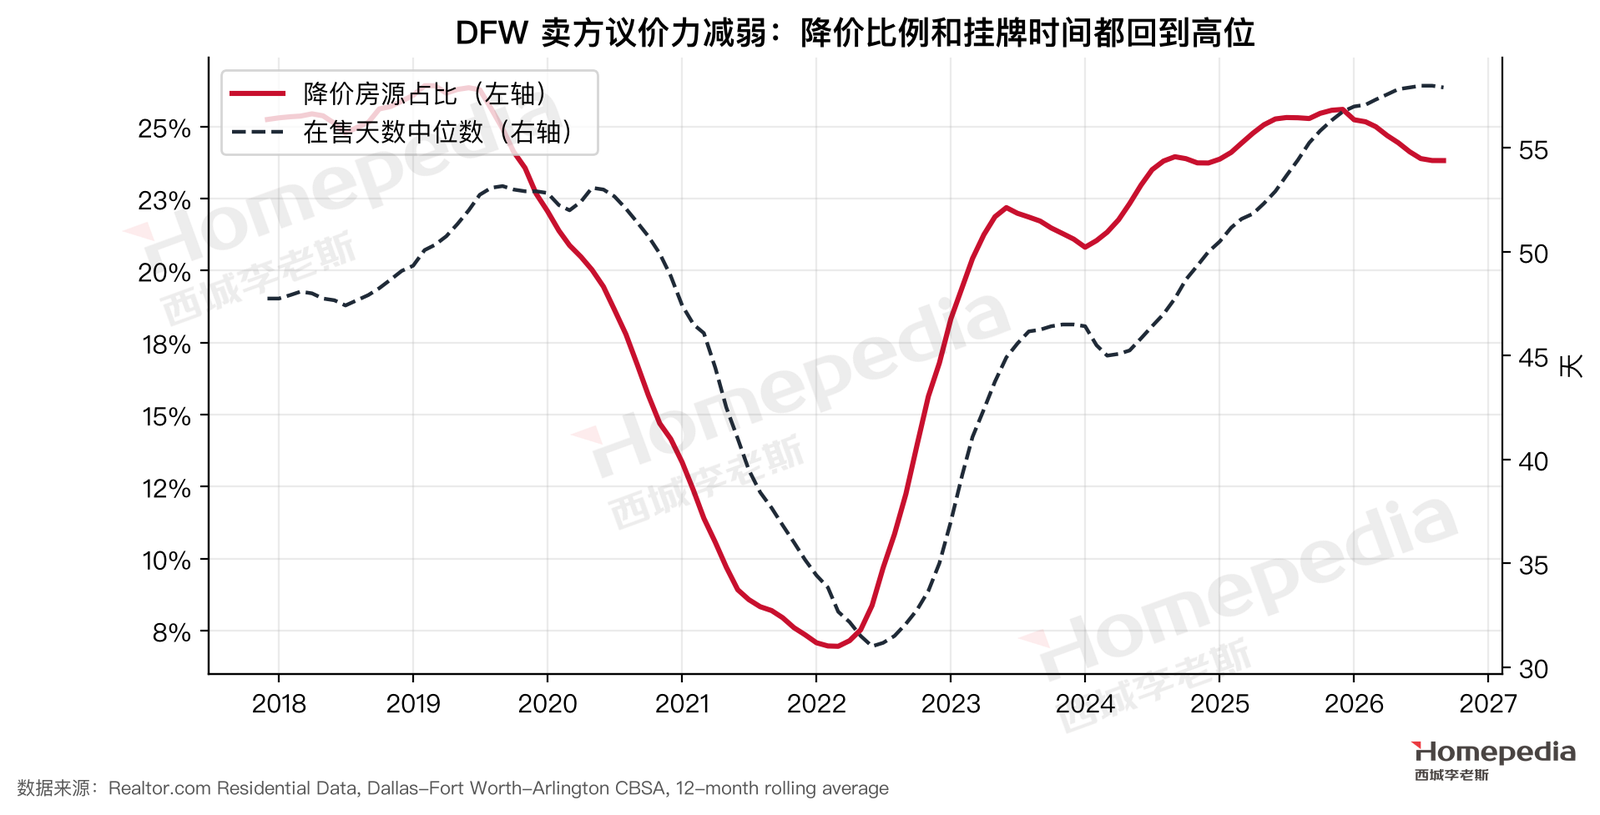
卖方议价力的减弱同样明显(图 16)。2026 年 9 月,DFW 有 27.5% 的在售房源降过价,在售天数中位数 62 天,而 2017–2019 年平均是 50 天 [12]。从 12 个月平均看,降价比例和挂牌时间都回到了 2018–2019 年的高位以上。
7.4 价格段分化
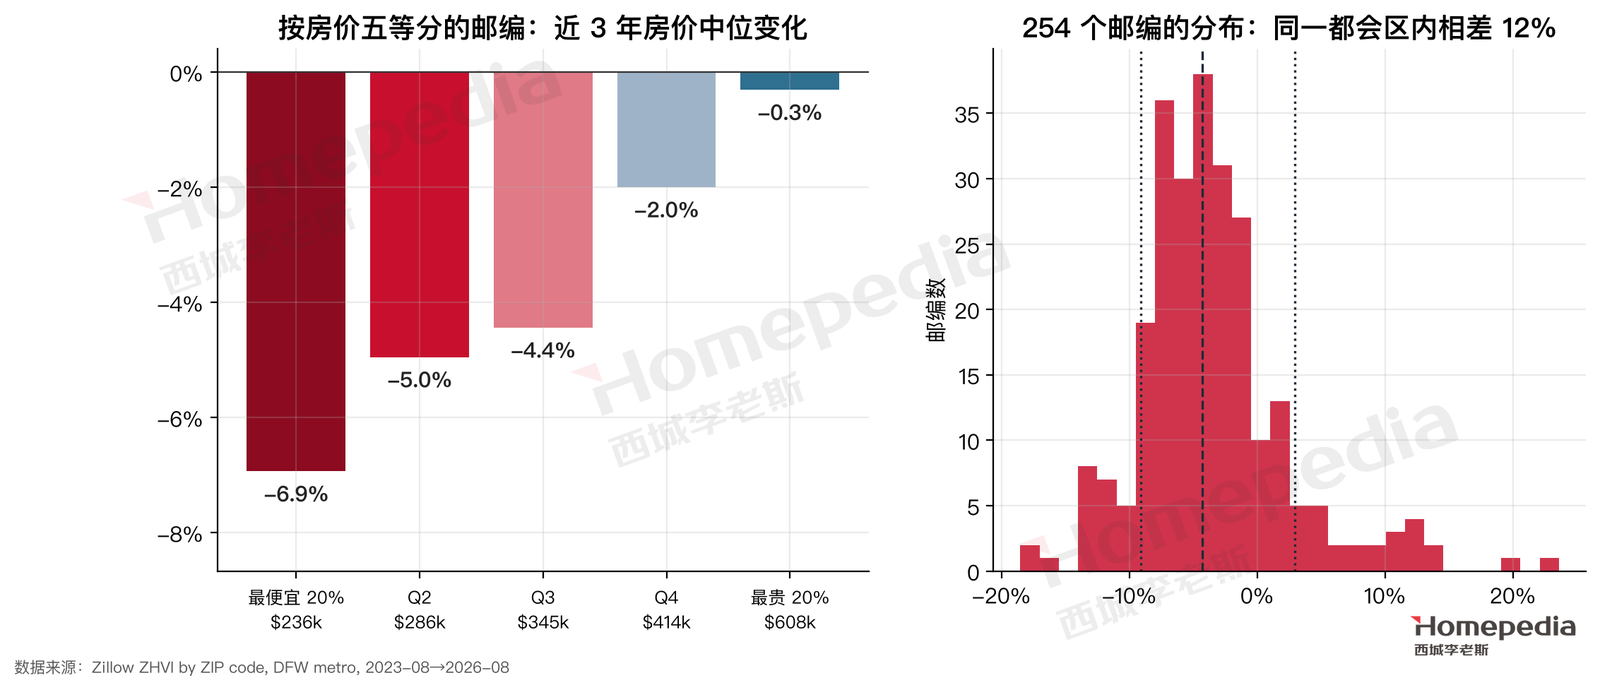
把 DFW 254 个有完整数据的邮编按房价高低分成五组,比较 2023 年 8 月到 2026 年 8 月的变化(图 17 左):最便宜的 20%(中位房价约 $23.6 万)下跌 6.9%,第二组 −5.0%,中间组 −4.4%,第四组 −2.0%,最贵的 20%(中位约 $60.8 万)只下跌 0.3% [11]。三年间,同一个都会区内,第 10 百分位的邮编跌了 9.1%,第 90 百分位涨了 2.9%,相差 12 个百分点(图 17 右)。
有人可能会问:这会不会只是“均值回归”——便宜的区域疫情期间涨得更多,现在只是回吐?数据并不支持这个解释:2019 年底以来,DFW 低价段累计上涨 40.3%,高价段上涨 43.0%,低价段并没有涨得更多 [11]。
这个梯度非常有规律,背后的机制与前文吻合:低价段正是建商新房最集中的价格带(D.R. Horton 2026 财年第三季度平均成交价约 $36.2 万 [28]),也是 AI 冲击最先波及的入门白领的购买区间;高价段集中在成熟社区和优质学区,新房难以复制,买家收入也更稳定。
7.5 地理分化
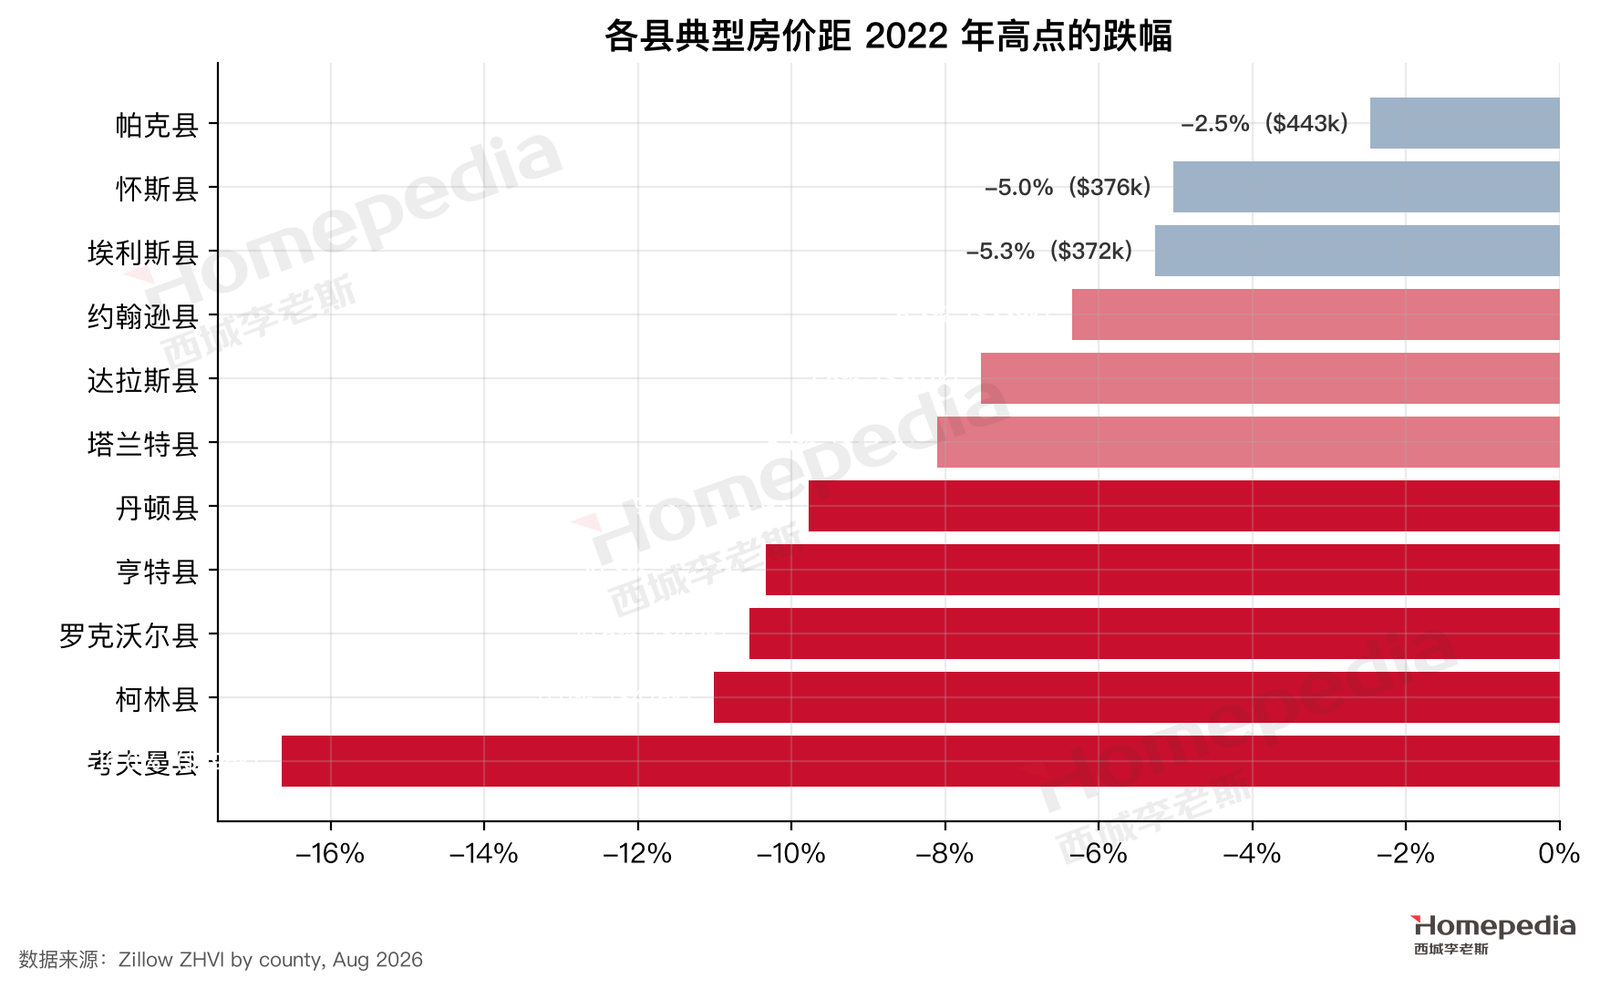
县一级的分化同样指向供给(图 18)。距 2022 年高点跌幅最大的是东部的考夫曼县(−16.6%),这是近年新建住宅最密集的远郊之一;其次是柯林县(−11.0%)、罗克沃尔县(−10.6%)、亨特县(−10.3%)和丹顿县(−9.8%)。跌幅最小的是西部的帕克县(−2.5%)、怀斯县(−5.0%)和南部的埃利斯县(−5.3%)[11]。
柯林县的例子最能说明问题:它是 DFW 就业增长最快的县(+26.8%),却是房价回调最深的县之一。这与供给解释是一致的:北部郊区同时也是新楼盘最集中的地方——需求很强,但供给更强。也有人会认为柯林县跌得深是因为房价高、对利率更敏感;但 DFW 整体上高价段反而最抗跌(距高点 −5.7%),说明“房价高”本身并不是原因。
7.6 物业类型分化
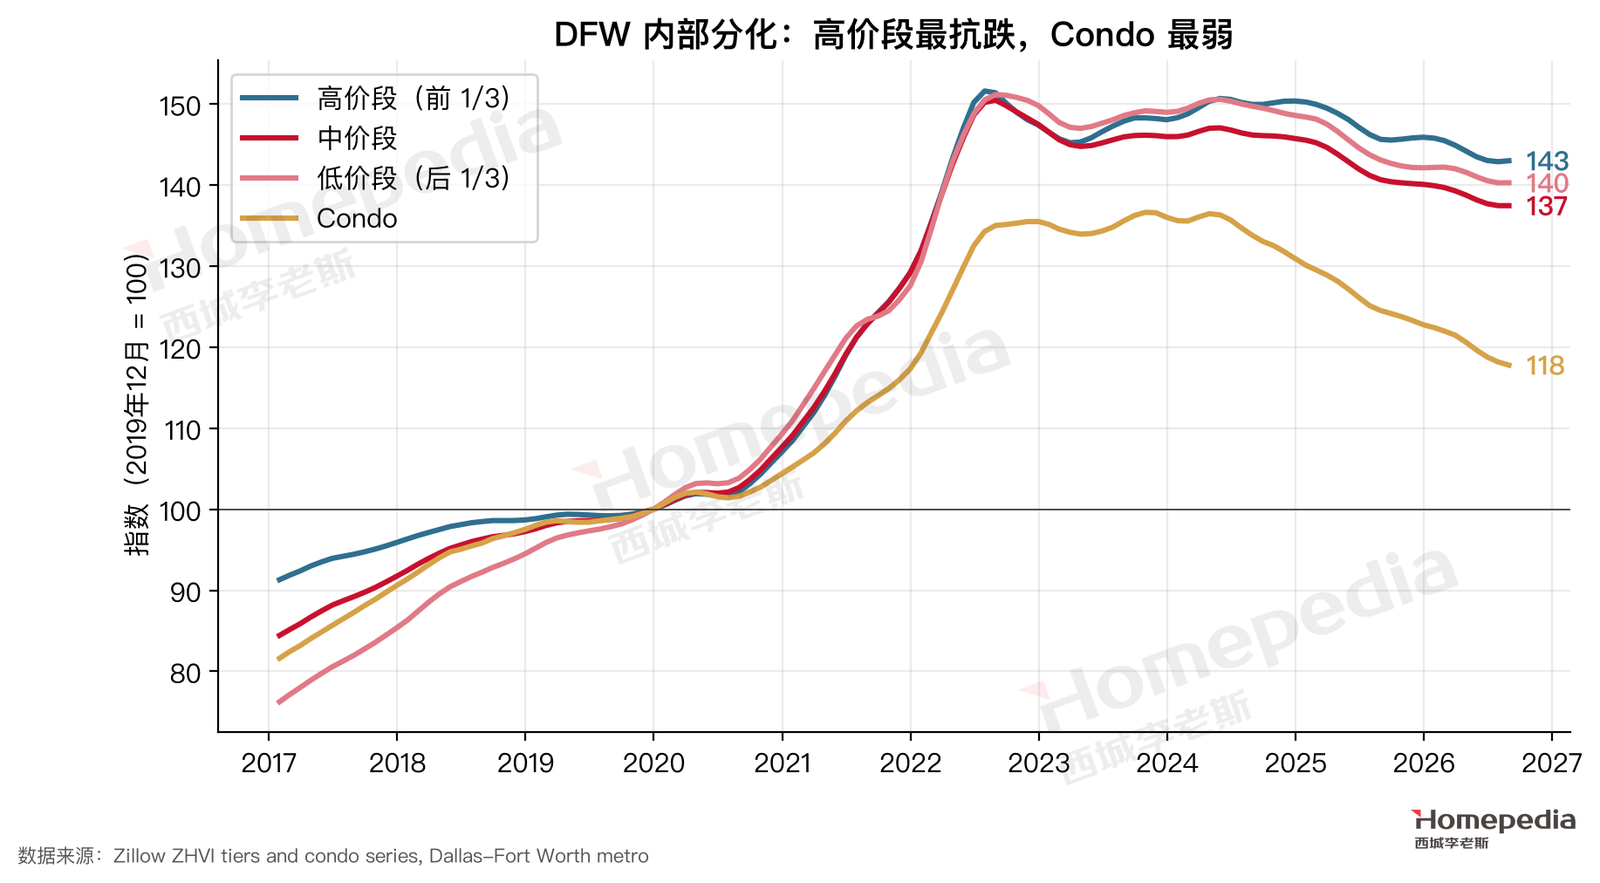
按 Zillow 的分层指数(图 19),2019 年底以来 DFW 高价段(前三分之一)上涨 43.0%,距高点仅 −5.7%;中价段上涨 37.5%,距高点 −8.6%;低价段上涨 40.3%,距高点 −7.2%。而 Condo 只上涨了 17.8%,比 2023 年 10 月的高点低 13.8%,过去一年下跌 5.4%,典型价格 $213,025 [11]。在一个独栋房供给充足、土地便宜的市场,Condo 几乎没有稀缺性,买家只要多开 20 分钟车就能买到带院子的新房。
7.7 租赁市场分化
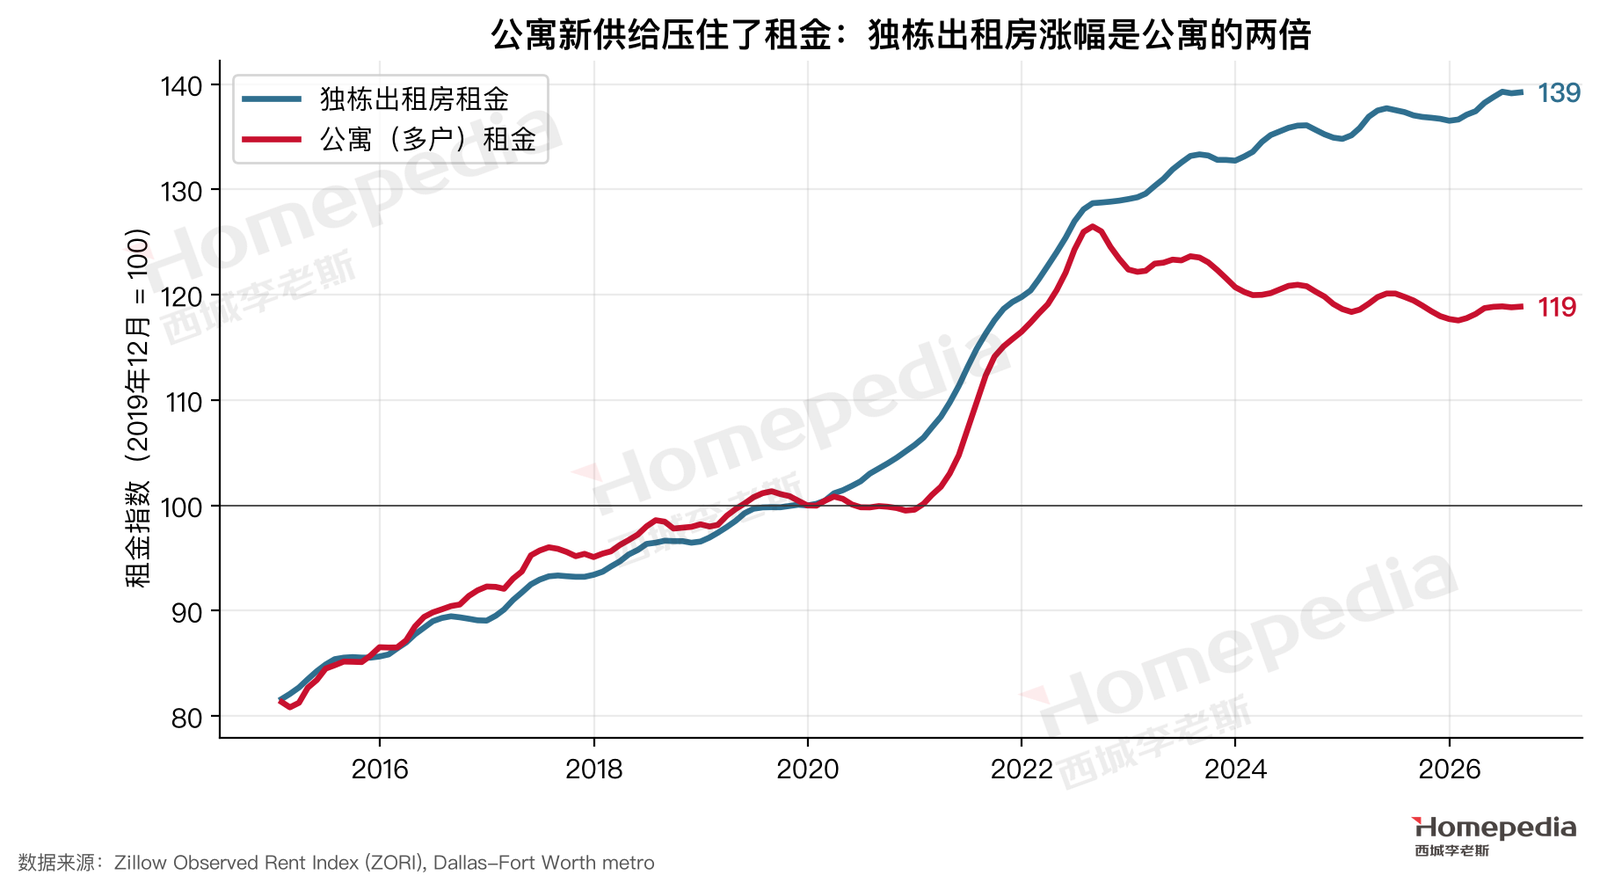
租赁市场的分化更加鲜明(图 20)。Zillow 租金指数显示,DFW 独栋出租房租金自 2019 年底上涨 39.2%(月租约 $2,371),而公寓(多户住宅)租金只上涨 18.9%(约 $1,498),比 2022 年 8 月的高点还低 6.0% [11]。
原因同样是供给:DFW 刚经历了一轮历史性的公寓开发周期。Matthews 的市场报告显示,2026 年第一季度 DFW 新交付 7,300 套公寓,同期净吸纳只有 5,100 套,仍有 30,200 套在建;空置率高达 12.2%,季度租金同比下降 2.1%,报告预计空置率在 2026 年见顶后才会逐步回落 [29]。新公寓大量涌入,压住了公寓租金;而独栋出租房的新增供给有限,被挡在买房市场之外的家庭(第五节)只能租独栋,推高了独栋租金。
八、三大都会区比较:达拉斯–沃斯堡、波士顿与圣地亚哥
这份报告是 SeaHomepedia 三城系列的第一篇,后两篇分别研究波士顿和圣地亚哥。把三座城市放在一起,DFW 的“供给型”特征更加清楚:
| 指标 | 达拉斯–沃斯堡 | 波士顿 | 圣地亚哥 | 数据来源 |
|---|---|---|---|---|
| 就业增长 2019→2024 | +10.3% | −0.5% | +3.2% | BLS QCEW [1] |
| 国内净迁入(2025 年) | +18,197 | −29,132 | −23,876 | Census [14] |
| 家庭收入中位数(2024) | $92,733 | $117,825 | $109,132 | ACS [15] |
| 典型房价(2026 年 8 月) | $360,437 | $733,574 | $930,785 | Zillow [11] |
| 房价 ÷ 家庭收入中位数 | 3.9 倍 | 6.2 倍 | 8.5 倍 | 由上两行计算 |
| 房价涨幅 2019.12→2026.8 | +37.5% | +47.4% | +54.4% | Zillow [11] |
| 距最近高点 | −8.6% | 0.0%(创新高) | −2.1% | Zillow [11] |
| 每千人批建住房(2025) | 7.8 套 | 2.0 套 | 3.6 套 | Census BPS [13] |
| 在售库存 ÷ 疫情前同月 | 约 1.35 倍 | 约 0.80 倍 | 约 0.88 倍 | Realtor.com [12] |
| 供给弹性(Saiz 2010) | 2.18 / 2.80 | 0.86 | 0.67 | Saiz [9] |
| 高度暴露于 AI 的岗位占比 | 31.2% | 32.1% | 29.8% | OEWS × Eloundou 等 [3][4] |
这张表浓缩了三种截然不同的住房市场:
- DFW 是“需求最强、供给更强”的城市。人口还在净流入、就业增长最快,但盖房速度更快,库存比疫情前多,房价仍在高点下方。好消息是,它也是三座城市中唯一一个房价仍处于“正常人能负担”区间的:房价只有家庭收入的 3.9 倍。
- 波士顿是“需求平平、供给极少”的城市。就业零增长、人口在净流出,但几乎不盖新房,库存只有疫情前的八成,房价照样创新高。
- 圣地亚哥是“稀缺但脆弱”的城市。房价是收入的 8.5 倍,对高收入买家的依赖最高,任何影响高收入群体的冲击(国防预算、生物科技融资、科技股)都会被放大。
对投资者来说,这意味着三座城市需要完全不同的策略:在波士顿和圣地亚哥,稀缺性本身就是回报来源,买到就是赢;在 DFW,稀缺性只存在于城市内部的特定角落,选对片区和产品比选对城市重要得多。我们会在后两篇报告中详细展开。
九、情景分析与领先指标
我们给三种情景各自定义成立条件和可观察信号。需要强调:这是条件推演,不是点位预测;括号中的权重是我们基于当前数据的主观判断。
| 乐观(约 20%) | 基准(约 55%) | 悲观(约 25%) | |
|---|---|---|---|
| 整体房价方向(12–24 个月) | 温和上涨 3–6% | 大致持平(±2%) | 再跌 5–8% |
| 成立条件 | 30 年利率回落到 6% 以下;总部迁入和金融业扩张继续;独栋新开工明显减少 | 利率维持 6.5–7.5%;就业年增长 1–2%;建商维持让利、新开工温和下降 | 利率升破 7.5% 并维持;白领岗位净减少;建商为去库存大幅降价 |
| 高价独栋 | 优质学区率先回到 2022 年高点 | 稳中略升 | 小幅回调,跌幅明显小于整体 |
| 普通自住房 | 跟随整体回升 | 持平,看建商让利力度 | 承压,远郊新房区领跌 |
| Condo | 止跌 | 继续偏弱 | 再跌 10% 以上 |
| 出租房(独栋) | 租金稳步上涨 | 租金温和上涨 | 租金持平 |
| Multifamily | 空置率快速下降,租金回升 | 空置率缓慢下降 | 空置率维持两位数 |
基准情景:横盘分化(约 55%)。 这是在当前数据下最可能的路径。它的逻辑是:利率在 6.5%–7.5% 之间徘徊,买家对价格高度敏感;就业保持每年 1%–2% 的温和增长,人口继续以每年 10 万以上的速度增加,需求不会消失;建商为了保持销量继续提供利率补贴和价格让利,但由于利润率压力,新开工会温和下降。在这种平衡下,DFW 整体房价在未来一两年大致持平,但内部分化会继续扩大:成熟社区和优质学区的独栋房小幅上涨或持平,远郊新房密集区、Condo 和新建公寓区继续阴跌。成交量会维持在偏低水平,因为大量 2020–2022 年以 3% 左右利率买房的业主不愿意卖房换成 7% 的贷款——这种“利率锁定效应”减少了二手房供给,是防止价格大跌的一个重要缓冲。
乐观情景:温和回升(约 20%)。 触发条件是利率明显回落。如果 30 年利率回到 6% 以下(2026 年 2 月曾短暂触及 5.98%),按前文的测算,典型房子的本息月供会下降约 $245,大量被挡在门外的家庭会重新进场;同时,2024–2025 年高利率导致的新开工下降,会在 2027 年左右转化为新房供给减少。需求回升叠加供给收缩,DFW 可能出现一轮 3%–6% 的温和上涨,高价段和成熟社区率先回到 2022 年的高点。需要强调的是,即便在乐观情景下,DFW 也很难重演 2020–2022 年的急涨,因为建商的土地储备和产能都在,价格一涨,供给就会再次跟上。
悲观情景:再跌一段(约 25%)。 触发条件是利率维持在 7.5% 以上,同时就业转弱。具体路径可能是:AI 自动化加速压缩后台白领岗位,金融和企业服务业招聘停滞;国内迁入继续放缓甚至转负;建商为了消化库存从“利率补贴”转向“直接降价”,新房价格下调直接拉低周边二手房的估值。在这种情况下,DFW 整体房价可能再跌 5%–8%,远郊和低价段跌幅更大,Condo 可能再跌 10% 以上。但即便在悲观情景下,我们也不认为会出现 2008 年式的崩盘:当前业主的贷款质量和房屋净值远好于 2008 年,被迫抛售的比例会很低;而且德州当年正是因为供给弹性高、房价没有泡沫化,才基本避开了次贷危机 [8]。
读者可以自己每季度跟踪的 8 个领先指标(括号内为偏向乐观 / 偏向悲观的阈值):
- DFW 非农就业同比增速(BLS CES):> 2% 偏乐观;< 0% 偏悲观。2026 年 8 月:+1.1%。
- 30 年固定房贷利率(Freddie Mac PMMS):< 6% 偏乐观;> 7.5% 偏悲观。2026 年 10 月 1 日:7.28%。
- 在售库存相对疫情前的倍数(Realtor.com):< 1.1 倍偏乐观;> 1.5 倍偏悲观。当前约 1.35 倍。
- 降价房源占比(Realtor.com):< 20% 偏乐观;> 30% 偏悲观。2026 年 9 月:27.5%。
- 独栋住宅许可量(Census BPS):同比下降 15% 以上意味着供给收缩,偏乐观。2025 年:39,790 套。
- 公寓空置率(市场报告):降到 10% 以下,Multifamily 进入复苏。2026 年第一季度:12.2%。
- 国内净迁入(Census,每年 12 月发布):回升到 5 万人以上偏乐观;转负偏悲观。2025 年:1.8 万人。
- 建商让利与毛利率(D.R. Horton 等季度财报):让利收窄、毛利率回升,说明新房供给压力减轻。
十、分物业类型展望
| 房产类型 | 地图判断 | 报告结论 | 核心证据 |
|---|---|---|---|
| 高价独栋 | 分化 | 相对最稳,但只限成熟社区和优质学区 | 最贵 20% 邮编三年 −0.3%;高价段距高点仅 −5.7% |
| 普通自住房 | 中性 | 中性偏弱,与新房直接竞争 | 中价段距高点 −8.6%;建商平均售价约 $36.2 万并大规模让利 |
| Condo | 偏弱 | 最弱的产品 | 距高点 −13.8%,过去一年 −5.4% |
| 出租房(独栋) | 中性 | 中性偏强 | 独栋租金五年 +39.2%,被挤出买房市场的家庭支撑需求 |
| 学生公寓 | 局部机会 | 只看具体学校 | UTA 在校生 42,710 人创纪录;UNT 一年减少 2,612 人 |
| Multifamily | 谨慎 | 谨慎,等待空置率拐点 | 公寓租金距高点 −6.0%,空置率 12.2%,3 万多套在建 |
高价独栋。 这是 DFW 最接近“稀缺资产”的类别,但稀缺性来自地段而不是房子本身。Highland Park、University Park、Southlake、Colleyville 以及 Plano、Frisco 的成熟学区社区,周边几乎没有可开发土地,新房无法直接竞争;买家多是金融、法律、医疗和企业管理层,收入受 AI 冲击小。相反,远郊新建的“高价新房社区”并不享受这种保护——它们的竞争对手是下一个开盘的楼盘。
判断一套高价独栋是否真正“稀缺”,可以问三个问题:第一,方圆两三公里内还有没有大块可开发的空地?如果有,未来几年它就会面对新房竞争。第二,它所在的学区是否长期稳定地处在德州评级的前列?学区是 DFW 高价段最主要的价格支撑,而好学区的边界基本固定,新开发很难复制。第三,它离主要就业中心(Uptown、Las Colinas、Legacy West、Frisco 的企业园区)的通勤时间是否在 30 分钟以内?三个问题的答案都是“是”的房子,在本轮回调中表现最稳;任何一个答案是“否”,都要按普通自住房的逻辑去评估。
普通自住房($30–45 万区间)。 这是与建商新房正面竞争的价格带。建商可以提供利率补贴、过户费补贴和免费升级,二手房卖家很难匹敌。我们预计这一段在未来一两年里大致持平,具体表现取决于利率和建商的让利力度。
Condo。 在一个独栋房供给充足的城市,Condo 的需求天然有限;同时德州的房屋保险上涨和 HOA 费用上升,进一步削弱了 Condo 的持有吸引力。除非是 Uptown 等核心步行区、且 HOA 财务健康的楼,我们不建议把 Condo 作为投资品。
Condo 在 DFW 偏弱还有一个结构性原因:在多数美国城市,Condo 是“买不起独栋的人的入门选择”;但在 DFW,同样的预算(约 21 万美元,DFW Condo 典型价格)在远郊可以买到面积更大的老独栋,或者接近新建联排的价格,Condo 失去了作为入门产品的价格优势。对自住买家来说,如果确实偏好市中心的步行生活方式,现在是 Condo 价格较好的入场时机,但买入前一定要看 HOA 的储备金报告、近年的特别摊派(special assessment)记录和保险续保情况。
独栋出租房。 被高房价和高利率挡在买房市场之外的家庭,是独栋租赁的稳定需求来源,独栋租金过去五年的涨幅是公寓的两倍。但投资者必须把房产税和保险计入回报。我们用一个简单算例说明:
算例:一套典型独栋出租房的真实回报
买入价 $360,437(DFW 典型房价),月租 $2,371(DFW 独栋典型租金),年租金收入 $28,452,毛租金回报率 7.9%——看起来很诱人。但扣除:房产税(按 2.2% 计)约 $7,930;保险约 $3,000;空置、维修和物业管理按租金的 20% 计约 $5,690。剩下的净营运收入约 $11,830,净回报率(cap rate)约 3.3%;即便按较低的 1.7% 税率和 $2,500 保险计算,也只有约 3.9%。
而当前 30 年房贷利率是 7.28%。这意味着如果用贷款买入,借钱的成本高于资产本身的回报,杠杆会放大亏损而不是收益(所谓“负杠杆”)。在 DFW 做独栋出租,现阶段的回报主要来自全款或低杠杆持有,以及对长期租金增长的押注,而不是现金流。
这并不是说独栋出租房不值得做——它仍然是 DFW 需求最稳定的租赁产品——而是说买入价格必须足够低。在挂牌超过 60 天、卖家愿意大幅让价的房源中挑选,或者选择房产税率较低的城市,才能让净回报回到 5% 以上的合理区间。
学生公寓。 这完全是一个具体学校的故事。UT Arlington 2025 年秋季在校生 42,710 人,同比增长 2.6%,新生人数创 130 年来纪录 [30];而北德州大学(UNT)同年在校生从 46,180 人降到 43,568 人,减少 2,612 人 [31]。只看学校、看步行距离、看校方自建宿舍计划,不看大盘。
Multifamily。 需求是真实的——DFW 人口仍在增长,买房门槛很高——但这一轮历史性开发周期留下的供给需要时间消化(2026 年第一季度仍有 3 万多套在建)。新交付量已在下降,空置率预计会缓慢回落;在空置率明确降到 10% 以下、租金恢复正增长之前,新开发项目的回报会被高融资成本和高空置率双重挤压。现在更适合研究、看项目,而不是激进出手。
对于有经验的机构或大额投资者,2024 年交付高峰之后其实正在出现一个窗口:部分在低利率时期以高杠杆开发的新公寓项目,面临贷款到期、出租率不达预期的压力,可能以低于重置成本的价格出售。这类机会的前提是:资金成本可控、能承受一到两年的出租爬坡期、对具体子市场的新供给有清楚的判断。对普通个人投资者,我们更建议从独栋出租房入手,而不是直接参与多户住宅。
十一、市场参与者策略建议
11.1 购房者
- 大胆议价。 超过四分之一的房源降过价,挂牌时间中位数 62 天。对挂牌超过 60 天的房子,开价低于挂牌价、要求卖家承担过户费用都是正常操作。
- 认真比较新房让利。 建商的利率补贴在 7% 以上的市场利率下价值很大。以 $360,000 左右的房子、贷款约 $288,000 为例:把利率从 7.28% 买低到 3.99%,每月本息从约 $1,973 降到约 $1,375,每月省约 $598;如果你预计持有 7 年,这笔节省按市场利率折现约值 $39,000,相当于房价打了约 11% 的折扣。所以面对新房,“降价 2 万”和“利率补贴到 3.99%”是完全不同量级的条件,一定要换算后再比较。同时要确认三件事:补贴是永久的还是只有头两年(2-1 买低);补贴是否被打进了房价;社区是否还有大量待建地块——它们会在你未来转售时和你竞争。
- 长期自住优先成熟社区和优质学区。 历史数据显示这些地方抗跌、分化中胜出;远郊新房便宜,但未来转售时要面对源源不断的新房竞争。
- 把持有成本算全。 房产税、保险、HOA 加起来,可能让一套 40 万美元的房子每月多出 800–1,000 美元的成本。德州的房产税每年按评估价重新计算,自住房可以申请 homestead 豁免,并享受评估价每年最多上涨 10% 的上限(德州税法第 23.23 条),买入后第一时间申请;每年 5 月前后收到评估通知时,如果评估价明显高于市场成交价,可以依法提出抗议。
- 利率高时买、利率低时再融资,但不要赌。 当前利率处在 52 周高点,如果你本来就打算长期自住,可以在买家议价力强的现在锁定价格,未来利率下降时再融资;但务必按当前利率测算你是否负担得起,不要把“将来一定能再融资”当作前提。
11.2 售房者
- 定价跟着最新成交走,而不是 2022 年的高点。 大多数邮编区仍比高点低 5–10%。
- 你的真正对手是附近的新房楼盘。 了解附近建商当前的让利条件,考虑用给买家利率补贴、过户费补贴的方式代替直接降价。
- 高价段、成熟社区的卖家不必恐慌。 这一段三年来基本持平,合理定价和良好的房屋状况足以成交。
- 低价段和远郊卖家要果断。 如果必须在一年内卖,早定价、准定价,比跟着市场一路追降更好。在一个降价房源超过四分之一的市场,一套挂牌太高、在市场上挂了三个月的房子,最终的成交价往往低于一开始就准确定价的房子,因为买家会把“挂了很久”理解为房子有问题。
- 把房子准备到能和新房比较的状态。 买家会拿你的房子和几公里外的新房比较,新房有保修、有新家电、有节能设计。提前做预检、修好明显的问题、更新最显眼的部分(油漆、灯具、地板),能有效缩小和新房之间的心理差距。
11.3 投资者
- 独栋出租房是 DFW 最好的租赁资产,但要用扣除房产税和保险后的净回报来评估,并优先选择需求稳定、新房竞争少的成熟片区。按第十节的算例,典型价位的净回报只有 3%–4%,低于房贷利率;只有在买入价明显低于市场、或全款持有时,回报才具有吸引力。
- 暂时回避 Condo 和远郊投机型新房,等待库存和价格企稳的明确信号。
- Multifamily 等空置率拐点;关注 2024 年交付高峰之后的折价收购机会,但对开发项目保持谨慎。
- 数据中心题材属于土地和工业地产,不是住宅。 不要因为某地宣布了数据中心项目就去附近买住宅。
- 跟踪第九节的 8 个指标。 当库存倍数降到 1.1 倍以下、利率回到 6% 以下、独栋许可量明显收缩时,DFW 会从“分化市场”转向“普涨市场”,那才是加大仓位的时机。
十二、外国购房限制:德州 SB 17 法案解读
DFW 是华人购房者关注度很高的市场,但 2025 年以后,在德州买房多了一道必须先弄清楚的法律门槛。德州参议院第 17 号法案(SB 17)于 2025 年 9 月 1 日生效,限制来自“指定国家”(目前为中国、俄罗斯、朝鲜和伊朗)的政府、部分个人和企业取得德州的不动产,覆盖住宅、商业地产、农地、矿产和水权等几乎所有类型 [35]。
根据德州农工大学房地产研究中心对法案的解读,哪些人不受影响、哪些人受限制大致如下 [35]:
| 身份 | 能否在德州买房 |
|---|---|
| 美国公民(包括双重国籍) | ✓ 不受限制 |
| 美国永久居民(绿卡持有者) | ✓ 不受限制 |
| 在美合法居住的签证持有者(如 H-1B、F-1、L-1 等) | △ 只能购买一套自住房(homestead),不能购买投资房 |
| 住所地(domicile)在中国的个人 | ✗ 原则上不能购买 |
| 由上述受限人士控制的公司 | ✗ 不能购买 |
| 2025 年 9 月 1 日前已持有的房产 | ✓ 不受追溯影响 |
| 一年以内的租约 | ✓ 不受限制 |
违规的后果很严重:个人故意违规购买可能构成州监狱重罪(state jail felony),企业可能面临房产市值 50% 或 25 万美元(取较高者)的民事罚款,由德州总检察长执法 [35]。
法案生效前后,几位在德州居住的中国公民起诉要求宣布该法违宪。2025 年 8 月,联邦地区法院以原告缺乏起诉资格为由驳回了诉讼,理由之一是:原告长期居住在德州、打算留下来,他们的住所地不在中国,因此本来就不受该法限制;2025 年 12 月,第五巡回上诉法院维持了驳回 [36]。这在客观上澄清了一个关键点:法案限制的核心是“住所地”而不是“国籍”,长期在美合法居住、以美国为家的华人,购买自住房的空间比很多人担心的要大。
我们的建议是:
- 持绿卡或美国公民身份的读者:SB 17 对你没有影响,正常买房即可。
- 持工作签证、在德州长期生活的读者:可以购买一套自住房,但不能购买投资房,也不要用公司或代持方式规避。买房前务必让律师或产权公司确认你的身份适用哪一条。
- 住在中国、想在 DFW 投资的读者:在当前法律下基本不可行,也不要尝试通过亲友代持——这可能同时触犯 SB 17 和联邦法律。
- 所有读者:法律和执法细则仍在演变,本节不构成法律意见,交易前请咨询德州执业律师。
十三、研究局限与风险
一份严肃的研究必须说明自己的结论在什么情况下会失效。我们认为本报告的主要风险有四个:
- 供给可能比预期收缩得更快。 如果高利率和建筑成本让建商大幅削减新开工(2025 年德州住宅建设已经下降约 13% [7]),而需求保持稳定,DFW 可能在 2027–2028 年重新出现供给缺口,进入乐观情景。
- 利率的方向。 本报告的基准情景假设利率维持在 6.5–7.5%。如果利率快速回落到 5% 区间,被压抑的需求集中释放,可能在短期内压过供给。
- AI 冲击可能比估计的更大或更快。 我们使用的暴露度衡量的是“潜力”,不是“实际替代”。如果后台白领岗位以快于预期的速度减少,低价段的压力会大于基准情景。
- 数据的局限。 Zillow 指数经过平滑和季节调整,对拐点的反应有滞后;邮编层面的样本量有限;Saiz 的弹性估计基于 2000 年前的数据和城市边界,DFW 的土地和监管条件此后有所变化。
即便如此,我们认为核心逻辑——DFW 的高供给弹性会把强劲需求转化为新房而不是房价,从而导致分化而非普涨——在可预见的未来不会改变,因为它建立在地理和制度的基本事实之上。
附录 A:研究方法与数据来源
就业与工资。 都会区和县级就业来自 BLS 季度就业与工资普查(QCEW)2019 和 2024 年年均数据,所有权口径为“全部”;行业分析使用私营部门 NAICS 超级行业。部分行业在都会区层面因保密原因未披露,我们改用超级行业口径。月度趋势使用 BLS 当期就业统计(CES)DFW 都会区数据,总就业为季调值,行业为未季调值的 12 个月移动平均。
AI 暴露度。 使用 BLS OEWS 2025 年 5 月 DFW 都会区及全美职业数据,与 Eloundou 等(2024)的 β 暴露度评分(GPT-4 评估,O*NET 职业层面取 6 位 SOC 平均)匹配,匹配覆盖 DFW 94.3% 的就业。“高度暴露”定义为 β ≥ 0.5。该指标衡量任务层面的自动化潜力,不等同于岗位实际被替代的概率。
人口与迁移。 人口及其构成来自人口普查局 2025 年版都会区人口估计(7 月 1 日口径)。迁入者收入来自 IRS 县际迁移数据(2019–20 至 2022–23 报税年度),以迁入 DFW 11 个县的报税单为对象,“外州”指迁出地在德州以外的美国各州,平均 AGI = 总 AGI ÷ 报税单数。
住房供给。 建筑许可来自人口普查局 BPS 县级年度数据(含估算值),DFW 取 11 个县(Collin、Dallas、Denton、Ellis、Hunt、Kaufman、Rockwall、Johnson、Parker、Tarrant、Wise),波士顿取 7 个县,圣地亚哥取圣地亚哥县。供给弹性取自 Saiz(2010)表 VI。
弹性与房价的关系。 将 Saiz 表中的 95 个都会区与 FHFA 全交易房价指数(都会区或都会分区)按名称匹配,成功匹配 86 个,计算 2000 年第一季度至 2026 年第二季度累计涨幅,并对弹性取对数后计算相关系数(−0.50)。
跨都会区回归。 将上述匹配样本与 QCEW 都会区就业(2019 和 2024 年年均)对接,对属于同一都会区的分区只保留一个,得到 75 个都会区;剔除 5 年就业降幅超过 10% 的 2 个样本(新奥尔良、纽黑文——降幅源于都会区边界重新划定造成的统计断点)后为 73 个。模型:房价涨幅(FHFA,2019Q4→2024Q4)= α + β1·就业增长 + β2·ln(弹性) + β3·就业增长×ln(弹性),使用异方差稳健标准误(HC1)。结果:β1 = 1.92(p < 0.001),β2 = 0.125(p < 0.001),β3 = −2.43(p < 0.001)。不剔除离群样本时 β3 = −1.26(p = 0.02),方向和显著性不变。该回归是相关性检验,不等同于因果识别;Saiz 的弹性本身基于地形和监管等外生性较强的因素,这在一定程度上减轻了反向因果的担忧。
稳健性检验。 AI 暴露度阈值取 0.4 / 0.5 / 0.6 以及改用人工评分时,四个地区的排序不变;价格对比使用 2019.12→2024.12 与 2019.12→2026.8 两个窗口,结论一致。所有检验结果存于 data/robustness.json 与 data/cross_section.json。
房价、租金与库存。 房价使用 Zillow ZHVI(全部住房、中价段、平滑季调,另有高/低价段和 Condo 序列),邮编分析覆盖 DFW 都会区 254 个有完整数据的邮编;租金使用 Zillow ZORI;库存、降价比例和挂牌天数来自 Realtor.com 都会区核心指标。库存倍数 = 当月在售房源 ÷ 2017–2019 年同月平均,再取 3 个月移动平均。
可复现性。 所有数据下载脚本、清洗与绘图代码、原始数据和中间统计(stats JSON)存档于项目目录 scripts/ 与 shared_data/,任何图表都可以从原始数据重新生成。
数据截止时间。 QCEW 2024 年;CES 2026 年 8 月;OEWS 2025 年 5 月;人口估计 2025 年 7 月;IRS 迁移 2022–23 年度;FHFA 2026 年第二季度;Zillow 2026 年 8 月;Realtor.com 2026 年 9 月;房贷利率 2026 年 10 月 1 日。
参考文献
[1] U.S. Bureau of Labor Statistics. Quarterly Census of Employment and Wages, annual averages 2019 and 2024. https://www.bls.gov/cew/ [2] U.S. Bureau of Labor Statistics. Current Employment Statistics (State and Metro Area), Dallas–Fort Worth–Arlington, TX, through August 2026. https://www.bls.gov/sae/ [3] U.S. Bureau of Labor Statistics. Occupational Employment and Wage Statistics, May 2025 (metropolitan and national). https://www.bls.gov/oes/ [4] Eloundou, T., Manning, S., Mishkin, P., & Rock, D. (2024). GPTs are GPTs: Labor market impact potential of LLMs. Science, 384(6702), 1306–1308. Data: https://github.com/openai/GPTs-are-GPTs [5] Dodini, S., & Smith, T. (2026, September 1). Job postings show early signs of AI automation impact. Dallas Fed Economics, Federal Reserve Bank of Dallas. https://www.dallasfed.org/research/economics/2026/0901 [6] Dodini, S., & Smith, T. (2026, September 22). AI plays a role in weak labor market for college graduates. Dallas Fed Economics, Federal Reserve Bank of Dallas. https://www.dallasfed.org/research/economics/2026/0922 [7] Leigh, R., & Orrenius, P. (2026, February 20). Texas job growth expected to pick up following flat 2025. Southwest Economy, Federal Reserve Bank of Dallas. https://www.dallasfed.org/research/swe/2026/swe2603-orrenius-texasupdate [8] Di, W., & Jayashankar, A. (2023, April 21). Texas’ cheap housing edge slipping away as resilient demand outpaces supply. Southwest Economy, Federal Reserve Bank of Dallas. https://www.dallasfed.org/research/swe/2023/swe2304 [9] Saiz, A. (2010). The geographic determinants of housing supply. Quarterly Journal of Economics, 125(3), 1253–1296. [10] Federal Housing Finance Agency. House Price Index, All-Transactions, Metropolitan Statistical Areas and Divisions, through 2026Q2. https://www.fhfa.gov/data/hpi [11] Zillow Research. Zillow Home Value Index (ZHVI), Zillow Observed Rent Index (ZORI), new construction and affordability series, through August 2026. https://www.zillow.com/research/data/ [12] Realtor.com Economic Research. Residential Data, Metro Core Metrics, through September 2026. https://www.realtor.com/research/data/ [13] U.S. Census Bureau. Building Permits Survey, county annual files 2015–2025. https://www.census.gov/construction/bps/ [14] U.S. Census Bureau. Metropolitan and Micropolitan Statistical Area Population Totals and Components of Change, Vintage 2025 and Vintage 2020. https://www.census.gov/programs-surveys/popest.html [15] U.S. Census Bureau. American Community Survey 2024 1-Year Estimates, Table B19013 (accessed via Census Reporter). https://censusreporter.org [16] Internal Revenue Service, Statistics of Income. County-to-County Migration Data, 2019–2020 through 2022–2023. https://www.irs.gov/statistics/soi-tax-stats-migration-data [17] Freddie Mac. Primary Mortgage Market Survey, week of October 1, 2026. https://www.freddiemac.com/pmms [18] CBRE. (2026). North America Data Center Trends H2 2025: Dallas–Ft. Worth. https://www.cbre.com/insights/books/north-america-data-center-trends-h2-2025/dallas-ft-worth-data-center-market [19] Utility Dive. (2026, June 22). Texas, facing 438 GW queue, approves initial large-load interconnection process. https://www.utilitydive.com/news/texas-facing-438-gw-queue-approves-initial-large-load-interconnection-pro/823367/ [20] Joint Legislative Audit and Review Commission of Virginia. (2024). Data Centers in Virginia (Report 598). https://jlarc.virginia.gov/pdfs/reports/Rpt598-2.pdf [21] CultureMap Dallas. (2025, June 20). Dallas ranks No. 1 city in U.S. for corporate HQ relocations (citing CBRE). https://dallas.culturemap.com/news/innovation/corporate-headquarters-relocations-dfw/ ; WFAA. (2026). Dallas–Fort Worth leads nation in corporate HQ relocations (citing CBRE). https://www.wfaa.com/article/money/business/dallas-fort-worth-leads-nation-in-corporate-hq-relocations/287-8190e684-c7e1-4794-b987-a87904908e81 [22] WFAA. 5,000 jobs still planned for Goldman Sachs’ new Dallas campus; Construction Dive. Goldman Sachs, developer break ground on Dallas campus. https://www.constructiondive.com/news/goldman-sachs-dallas-office/696773/ [23] Dallas Innovates. Wells Fargo opens $570M campus in Las Colinas for 4,500 employees. https://dallasinnovates.com/wells-fargo-opens-570m-campus-in-las-colinas-for-4500-employees/ [24] JPMorganChase. Our impact in Texas. https://www.jpmorganchase.com/communities/dallas [25] The Dallas Morning News. (2026, January 7). What to know about the Texas Stock Exchange, Y’all Street; Texas Politics (2026, July 7). Texas Stock Exchange opens in Dallas. https://www.dallasnews.com/business/banking/2026/01/07/what-to-know-about-the-texas-stock-exchange-yall-street/ [26] Texas Instruments. Sherman, Texas: 300mm wafer fabs; Dallas Innovates. Texas Instruments starts production at new semiconductor fab in North Texas. https://www.ti.com/about-ti/company/ti-at-a-glance/manufacturing/sherman.html [27] Google Data Centers. Ellis County, Texas; The Dallas Morning News (2025, December 9). Google spending nearly $1B on growing data center campus in southern D-FW. https://datacenters.google/locations/ellis-county-texas/ [28] D.R. Horton, Inc. (2026, July 21). D.R. Horton, Inc., America’s Builder, reports fiscal 2026 third quarter earnings (average closing price $362,000; 23,983 homes closed). https://investor.drhorton.com/~/media/Files/D/D-R-Horton-IR/press-release/dhi-q3-2026-earnings-release.pdf [29] Matthews Real Estate Investment Services. (2026). Dallas–Fort Worth Multifamily Market Report Q1 2026. https://www.matthews.com/insights/dallas-fort-worth-multifamily-q1-2026 [30] The University of Texas at Arlington. (2025, September 15). UTA sets record freshman class for Fall 2025. https://www.uta.edu/news/news-releases/2025/09/15/uta-sets-record-freshman-class-for-fall-2025 [31] The Texas A&M University System, Data Science. (2025, December 1). Enrollment growth trend continues across Texas public higher education institutions in Fall 2025. https://www.tamus.edu/data-science/2025/12/01/enrollment-growth-trend-continues-across-texas-public-higher-education-institutions-in-fall-2025/ [32] Texas Real Estate Research Center, Texas A&M University. (2026). Texas Housing Insight, August 2026 (June 2026 data). https://trerc.tamu.edu/reports/texas-housing-insight-august-2026/ [33] Brookings Institution. (2025). Mapping the AI economy (Dallas–Fort Worth classified as an “AI Star Hub”); reported by Dallas Innovates. https://dallasinnovates.com/dallas-fort-worth-metro-named-ai-star-hub-in-new-brookings-report-mapping-americas-ai-economy/ [34] Ballard Property Tax Protest. (2025). Texas property tax rates by county: 2025 comparison (compilation of county, city and school district rates). https://www.ballardpropertytaxprotest.com/post/texas-property-tax-rates-by-county [35] Texas Real Estate Research Center, Texas A&M University. (2025, September 22). New bill limits foreign real estate ownership in Texas. https://trerc.tamu.edu/article/new-bill-limits-foreign-real-estate-ownership-in-texas [36] National Agricultural Law Center. Federal court dismisses challenge to Texas’ newly enacted foreign ownership law; Jackson Walker LLP. (2025, December 12). 5th Circuit upholds dismissal of lawsuit challenging S.B. 17. https://www.jw.com/news/texas-senatebill17-dismissal/
免责声明:本报告仅供研究和教育用途,不构成投资、法律或税务建议。房地产投资有风险,读者应结合自身情况并咨询持牌专业人士。
留下邮箱,免费下载 40 页完整报告
PDF 版排版完整,方便保存和打印阅读。
© 2026 西城李老斯 Homepedia 版权所有。本报告的文字、数据与图表受版权保护,未经书面授权,禁止复制、转载、截取或用于任何商业用途。
想了解这份报告对你的买房、卖房或投资决定意味着什么? 预约一对一咨询