达拉斯–沃斯堡(DFW)是过去五年美国就业增长最快的大都会区之一,也是我在前两期分析里明确列入"AI时代受益城市"的地方。但如果把时间拉到2019年底至2026年8月,达拉斯房价只涨了37.5%,跑输全美的47.9%,而且至今仍比2022年高点低8.6%(Zillow Research,Metro ZHVI,截至2026年8月)。这组数字构成了本文要回答的核心矛盾:一座经济基本面近乎教科书级的城市,为什么房价跑不赢全国平均?
我的判断是:达拉斯的问题不在需求,而在供给。决定一座城市房价的从来不是"有多少人搬进来",而是"搬进来的人愿意且能够出多少钱"以及"建商把新房盖出来有多容易"这两件事的相对关系。达拉斯恰好处在一个极端:需求是真的,但土地平坦便宜、审批快、建商强,任何一轮需求增长都会在一两年内被新供给吸收。更重要的是,AI对白领岗位的冲击,落点恰恰在达拉斯供给最充裕的中低价房段,这会让"城市赢、房子不一定赢"的分化继续加深。
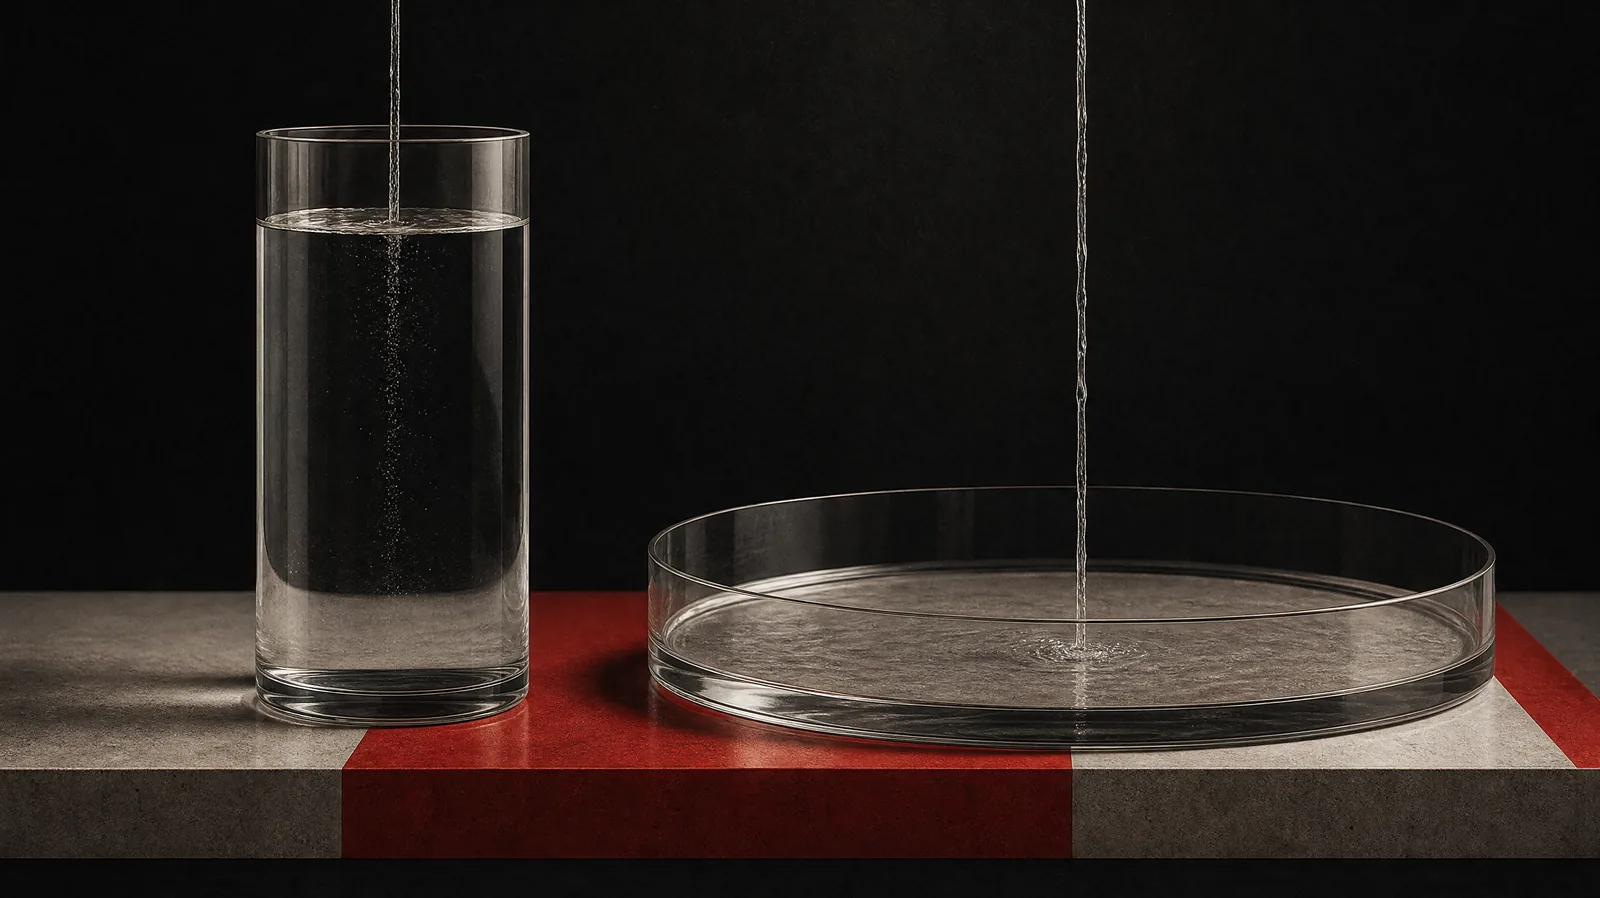 同样的需求流入,窄容器水位飙升,宽盘子几乎不涨——供给容量决定价格。
全文分八节:先确认达拉斯的基本面到底有多强;再用迁徙和收入数据看清楚边际买家是谁;第三节引入住房供给弹性这个核心变量;第四节解释为什么同一个达拉斯存在两个房地产市场;第五节把AI放回来看它如何放大分化;第六节给出未来一至两年的情景概率;第七节回应最可能的反驳;最后把这套判断方法整理成读者可以自己套用的清单。这是我"10座美国城市逐一拆解"系列的第一篇,方法会在后续城市里反复使用。
基本面:一座总部城、金融城与数据中心之城
先把前提说清楚:我不看好达拉斯房价,不是因为我不看好达拉斯。恰恰相反,达拉斯的需求端几乎没有可挑剔的地方。美国劳工统计局(BLS)QCEW数据显示,2019至2024年DFW年均就业增长10.3%,而全美同期只有4.6%,达拉斯是全美平均的两倍多。这不是单一行业的周期性反弹,而是一轮持续五年的结构性扩张。
扩张的来源是企业总部迁入。根据CBRE《The Shifting Landscape of Headquarters Relocations: 2026 Update》,2018年以来有超过100家公司把总部迁到DFW,全美第一(CultureMap Dallas对2018–2024年的统计口径同样是约100家)。而且迁入的是高薪工作:高盛的达拉斯新园区可容纳5000多人,计划2028年启用(NPR/Texas Public Radio,2026年8月);富国银行在Las Colinas投资5.7亿美元的园区容纳4500人(Dallas Innovates);摩根大通在Plano的园区有13000人,在整个DFW超过17000人(JPMorganChase新闻稿,2026年)。德州证券交易所(TXSE)也于2026年7月6日在达拉斯开始交易(德州州长办公室)。
 百余家总部迁入,高薪岗位真实落地——达拉斯的需求端没有问题。
| 雇主 / 机构 | 地点 | 规模 | 来源与年份 |
|---|---|---|---|
| 高盛 | 达拉斯新园区 | 可容纳5000多人,2028年启用 | NPR / Texas Public Radio,2026 |
| 富国银行 | Las Colinas | 4500人,园区投资5.7亿美元 | Dallas Innovates |
| 摩根大通 | Plano / DFW | Plano 13000人,DFW超17000人 | JPMorganChase新闻稿,2026 |
| 德州证券交易所 | 达拉斯 | 2026年7月6日开始交易 | 德州州长办公室,2026 |
| 企业总部迁入 | DFW | 2018年以来超100家,全美第一 | CBRE,2026 |
落到行业结构上,BLS QCEW显示2019至2024年DFW增长最快的是专业和商业服务,+16.7%,平均年薪10万美元出头;其次是金融业,+11.0%,平均年薪约12万美元。这两个行业的年薪都明显高于本地家庭收入中位水平,是典型的"总部城、金融城、企业服务中心"的产业画像。基础设施投资也在同步跟进:CBRE《North America Data Center Trends》显示,DFW数据中心规模在2025年下半年约为1GW、空置率2.4%,到2026年上半年已超过1400MW、空置率2.8%(Dallas Innovates引用CBRE H1 2026);德州电网ERCOT收到的大型用电接入申请从438GW增至474GW,其中约九成来自数据中心(Utility Dive,2026)。
从就业、企业迁入、金融业扩张和基础设施投资四个维度看,达拉斯的需求是真的——问题不出在这一端。
 四根支柱都稳固:就业、总部、金融、基建——房价疲软不是基本面的错。
这意味着任何把达拉斯房价疲软归因于"经济不行"的解释都站不住脚。我们必须到价格形成的另外两端去找答案:买家的购买力结构,以及供给的响应速度。这也是我在受益于AI时代的24个美国城市里反复强调的一点:资本开支不等于住房需求,工资才是;而即便工资增长是真的,它也不一定能转化成房价。
边际买家:人来了,但钱没有想象中多
理解房价的第一个概念是边际买家。一座城市的房价不是由"平均住户"决定的,而是由最后那一小撮既想买、又买得起的人愿意出多少钱决定的。把这个概念放到达拉斯,很多人的直觉画面是:一群加州人卖掉几百万美元的房子,拿着现金来德州抢房。但真实数据比这个画面要克制得多。
美国国税局(IRS)SOI县际迁移数据(2020–2023年,DFW 11县合计)显示,2022至2023年从外州迁入DFW的家庭约6.7万户,平均年收入9.7万美元,反而低于达拉斯本地家庭的11.4万美元。也就是说,搬进来的人平均比本地人更穷,而不是更富。只有加州迁入家庭确实收入更高,但他们的购买力也在快速下降:2021年加州迁入家庭平均收入约14万美元,到2023年已降到11.2万美元;迁入户数也从1.6万户降到1.3万户。
 搬进来的家庭平均比本地人更穷,加州现金买家的钱包也在缩水。
| 指标 | 数值 | 来源与年份 |
|---|---|---|
| 外州迁入DFW家庭(2022–2023) | 约6.7万户,平均收入9.7万美元 | IRS SOI,2020–2023 |
| DFW本地家庭平均收入 | 11.4万美元 | IRS SOI,2020–2023 |
| 加州迁入家庭平均收入 | 2021年约14万美元 → 2023年11.2万美元 | IRS SOI,2020–2023 |
| 加州迁入户数 | 1.6万户 → 1.3万户 | IRS SOI,2020–2023 |
| DFW国内净迁入人口 | 2022年9万人 → 2025年1.8万人(少八成) | 美国人口普查局Census Vintage 2025 |
| 德州2025年净迁入 | 国内6.7万人,国际16.7万人 | 达拉斯联储Southwest Economy,2026年第3期 |
更关键的是流量本身在迅速降温。美国人口普查局(Census)Vintage 2025数据显示,DFW都会区国内净迁入从2022年的9万人降到2025年的1.8万人,少了八成。达拉斯联储《Southwest Economy》2026年第3期对整个德州的测算印证了同一趋势:2025年德州国内净迁入只有6.7万人,国际净迁入16.7万人,国际移民已经取代国内迁徙成为德州人口增长的主力。国际移民的购房能力和购房时点与"卖掉加州房子带现金来"的家庭完全不同,他们更多先租房,或者购买中低价新房。
疫情期间那一波"加州人带现金来德州抢房"的高峰已经过去;今天达拉斯的边际买家是收入低于本地平均的年轻家庭,他们定价的是25万到40万美元的房子,而不是60万以上的房子。
 迁入洪流已退成细流,如今的边际买家定价的是25–40万美元的房子。
这一节的结论会在后面反复用到:既然边际买家集中在中低价段,那么任何压制中低价段的力量——无论是建商供给还是AI对白领岗位的冲击——都会直接作用在达拉斯房价的"定价层"上。而这正是达拉斯与西雅图、圣地亚哥这类城市最大的区别。
供给弹性:真正定价达拉斯的变量
现在引入房地产投资里最被低估、却最具解释力的概念:住房供给弹性。它衡量的是房价每上涨1%,新供给会增加多少。做一个思想实验:两座城市同时搬进1万个家庭。第一座三面是山一面是海,可建用地基本用完,一个新项目审批要两三年——这1万个家庭只能抢存量房,房价一路上涨直到一部分人被挤出。第二座四周是平坦、便宜的土地,政府欢迎开发,建商半年就能把一块农地变成几百套房子——房价刚一抬头,建商就开工,新供给把涨幅重新压回去。第一座是圣地亚哥,第二座是达拉斯。
这个差异有严格的学术测算。沃顿商学院Albert Saiz教授在《The Geographic Determinants of Housing Supply》(Quarterly Journal of Economics,2010年,Table VI)中测算了美国95个都会区的供给弹性:圣地亚哥0.67,波士顿0.86,西雅图0.88,达拉斯2.18——达拉斯是圣地亚哥的三到四倍。而这个结构性差异在现实中被建筑许可数据直接印证:美国人口普查局Building Permits Survey县级数据显示,2020至2025年DFW批建了42.3万套住房,波士顿只有7.7万套,圣地亚哥只有6.4万套。达拉斯人口约为波士顿的1.7倍,批建量却是波士顿的5.5倍。哪怕在30年房贷利率均值6.60%、区间6.15%–7.04%的2025年(房地美Freddie Mac PMMS),达拉斯仍然批准了6.6万套。
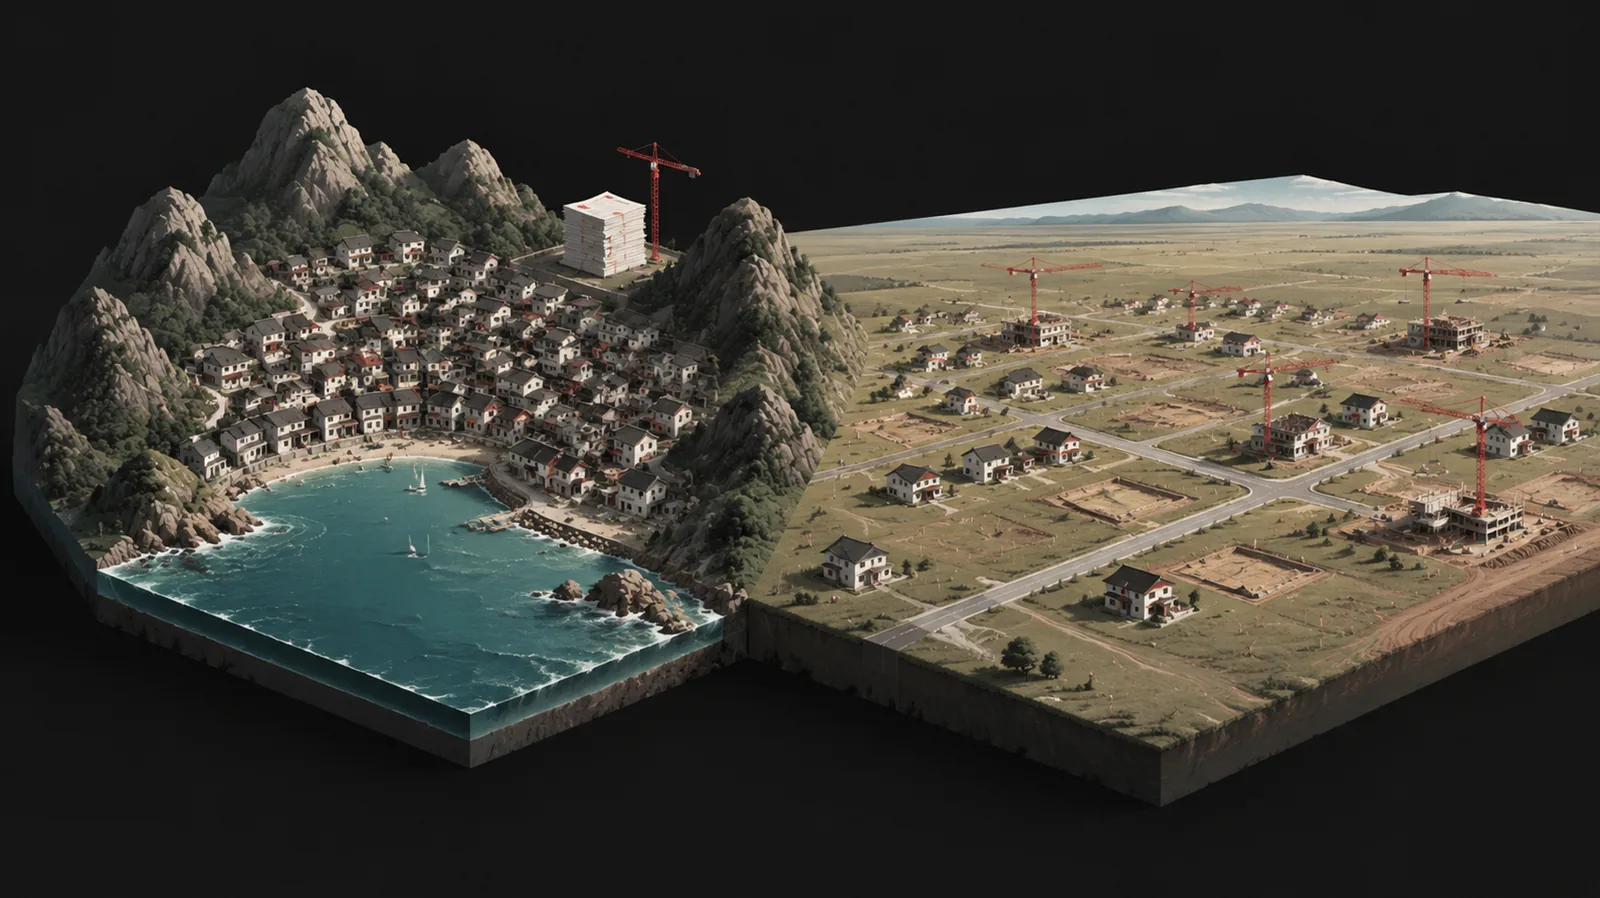 三面山一面海的城市,与四周平地的城市——供给弹性相差三到四倍。
| 城市 | Saiz供给弹性(2010) | 2020–2025批建套数(Census BPS) | 就业每增1%对房价的推动(73城回归) | 2019年底–2026年8月房价涨幅(Zillow ZHVI) |
|---|---|---|---|---|
| 圣地亚哥 | 0.67 | 6.4万 | 约+2.9% | 54.4% |
| 波士顿 | 0.86 | 7.7万 | 约+2.3% | 47.4% |
| 西雅图 | 0.88 | — | — | — |
| 达拉斯 | 2.18 | 42.3万 | 约0 | 37.5% |
为了量化供给弹性对房价的传导,我在2026年10月的达拉斯研究报告里把全美73个都会区放到一起做了回归(数据:FHFA HPI、BLS QCEW、Saiz 2010)。结果非常直观:在圣地亚哥这类难盖房的城市,就业每增长1%,房价大约多涨2.9%;波士顿约2.3%;而达拉斯几乎为零。换句话说,如果达拉斯的供给弹性与圣地亚哥相当,过去五年完全相同的就业增长理论上应该让达拉斯房价再多涨18个百分点。这18个百分点没有消失,它被达拉斯的建商以新房的形式"吃掉"了。
在达拉斯,就业增长几乎不会转化为房价增长,因为需求一来,建商马上就盖——供给弹性而不是需求强度,才是达拉斯房价的定价变量。
 需求一加压,建商立刻放气——就业增长在达拉斯几乎推不动房价。
这一判断对投资人的含义是:在高供给弹性城市,"买在就业增长最快的地方"这条传统逻辑会失效,甚至反向。就业增长最快的区域往往也是可开发土地最多、新楼盘最密集的区域,房价被压得最狠。下一节的Collin County就是这个反直觉结论的最好案例。
一个达拉斯,两个市场
讲到这里,一个自然的追问是:那达拉斯所有的房子都不值得买吗?当然不是。**整体房价不涨,不代表每一套都不涨;钱还在,只是流向变了。**供给弹性是一个都会区层面的平均值,而都会区内部不同位置的"可开发性"差异极大,这就是达拉斯存在两个房地产市场的根本原因。
我把DFW的254个邮编按房价从低到高分成五组,用Zillow ZIP级ZHVI比较2023年8月到2026年8月的变化。最便宜的20%邮编,中位房价23.6万美元,三年跌了6.9%;最贵的20%邮编,中位房价60.8万美元,三年只跌0.3%,基本没动。便宜的反而跌得多,这与"高价房更脆弱"的直觉相反,但机制很清楚:23万到40万美元正好是大型建商最擅长的价格带。D.R. Horton FY2026第三季度财报显示其成交23983套、房屋收入86.819亿美元,平均成交价约36.2万美元。如果你手里有一套30多万美元的二手房,你的竞争对手不是隔壁老王,而是一家可以给买家利率优惠、送过户费、送装修升级的上市公司。顺带说明一个细节:Lennar在DFW宣传的3.99%利率,其官网标注为FHA 5/1浮动利率、APR 7.156%——这类促销的真实成本比标题利率高,但对二手房卖家的竞争压力是真实的。
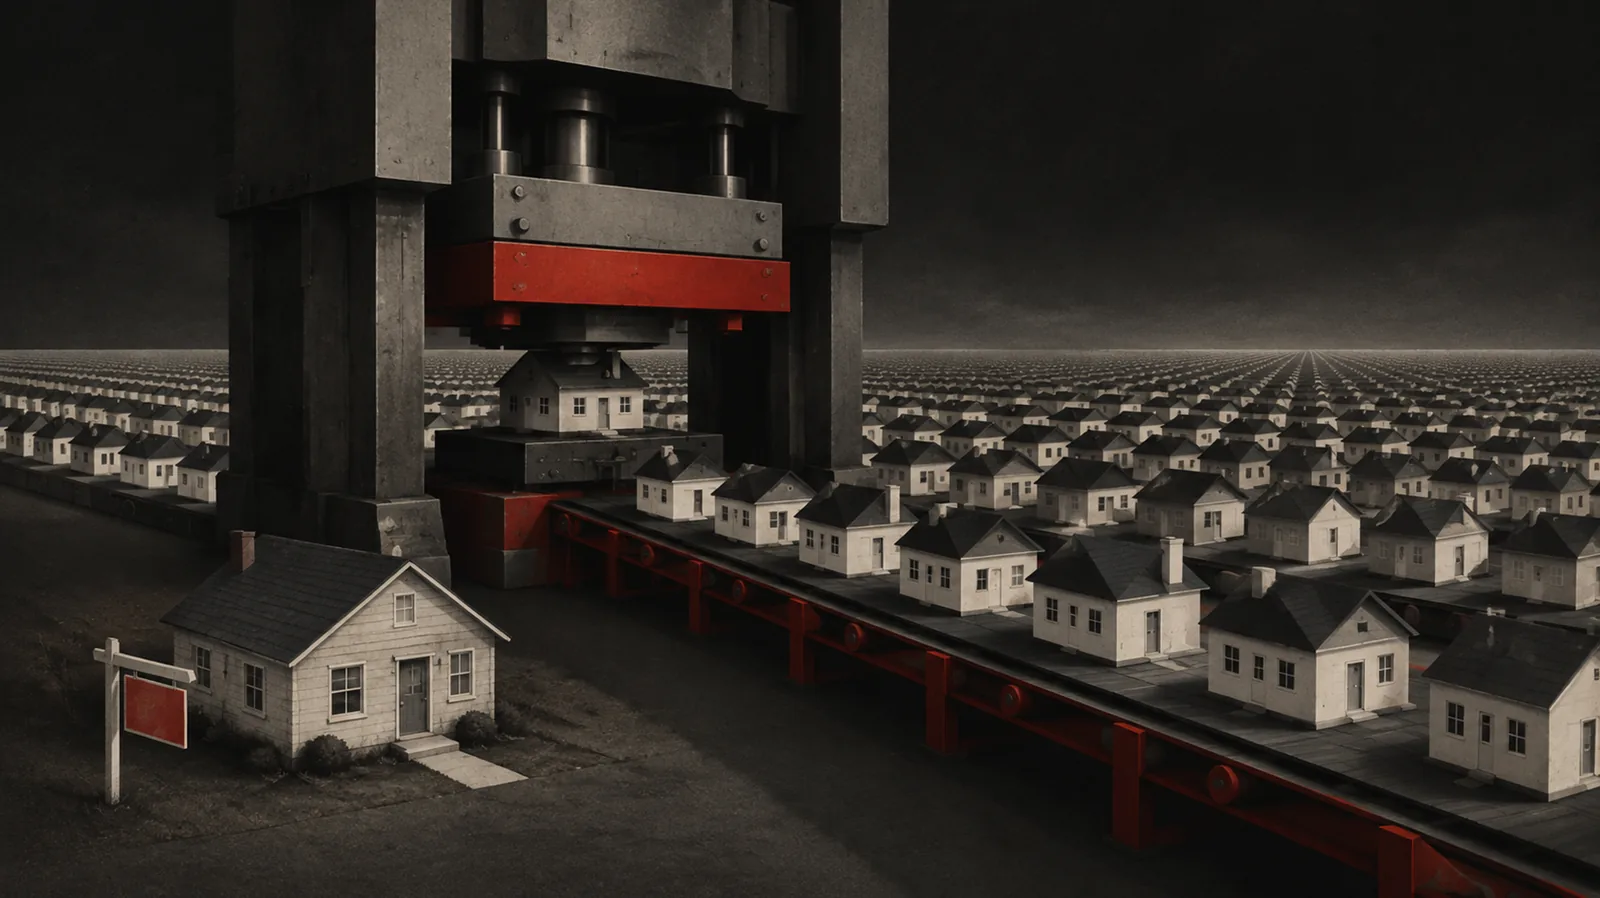 23万到40万美元价格带正是建商最擅长复制的产品,二手房只能降价竞争。
| 分组 | 中位房价 | 2023-08 → 2026-08 变化 | 竞争格局 |
|---|---|---|---|
| 最便宜20%邮编 | 23.6万美元 | −6.9% | 与D.R. Horton等建商新房直接竞争 |
| 最贵20%邮编 | 60.8万美元 | −0.3% | 建商盖不进去的成熟区 |
| Collin County(全县) | — | 距高点 −11.0%;同期就业 +26.8% | 就业最快、新盘最密集 |
高端房的逻辑完全不同。Highland Park、University Park、Southlake、Colleyville,以及Plano、Frisco的一些成熟好学区,周边已经开发得差不多了,建商想盖也盖不进去,这些位置的供给弹性在局部接近西雅图或波士顿。最反直觉的案例是Collin County:它是达拉斯就业增长最快的县之一,2019至2024年就业增长26.8%(BLS QCEW县级数据),按传统逻辑房价应该大涨,结果其房价比高点低11.0%(Zillow County ZHVI,2026年8月),反而是跌得最多的县之一。原因是北边同时也是新楼盘最集中的区域——需求最旺的地方,恰恰是供给最容易增加的地方。
不是达拉斯没有需求,而是哪里供给容易增加,哪里的价格就被压住;真正稀缺的,是那些建商永远盖不进去的位置。
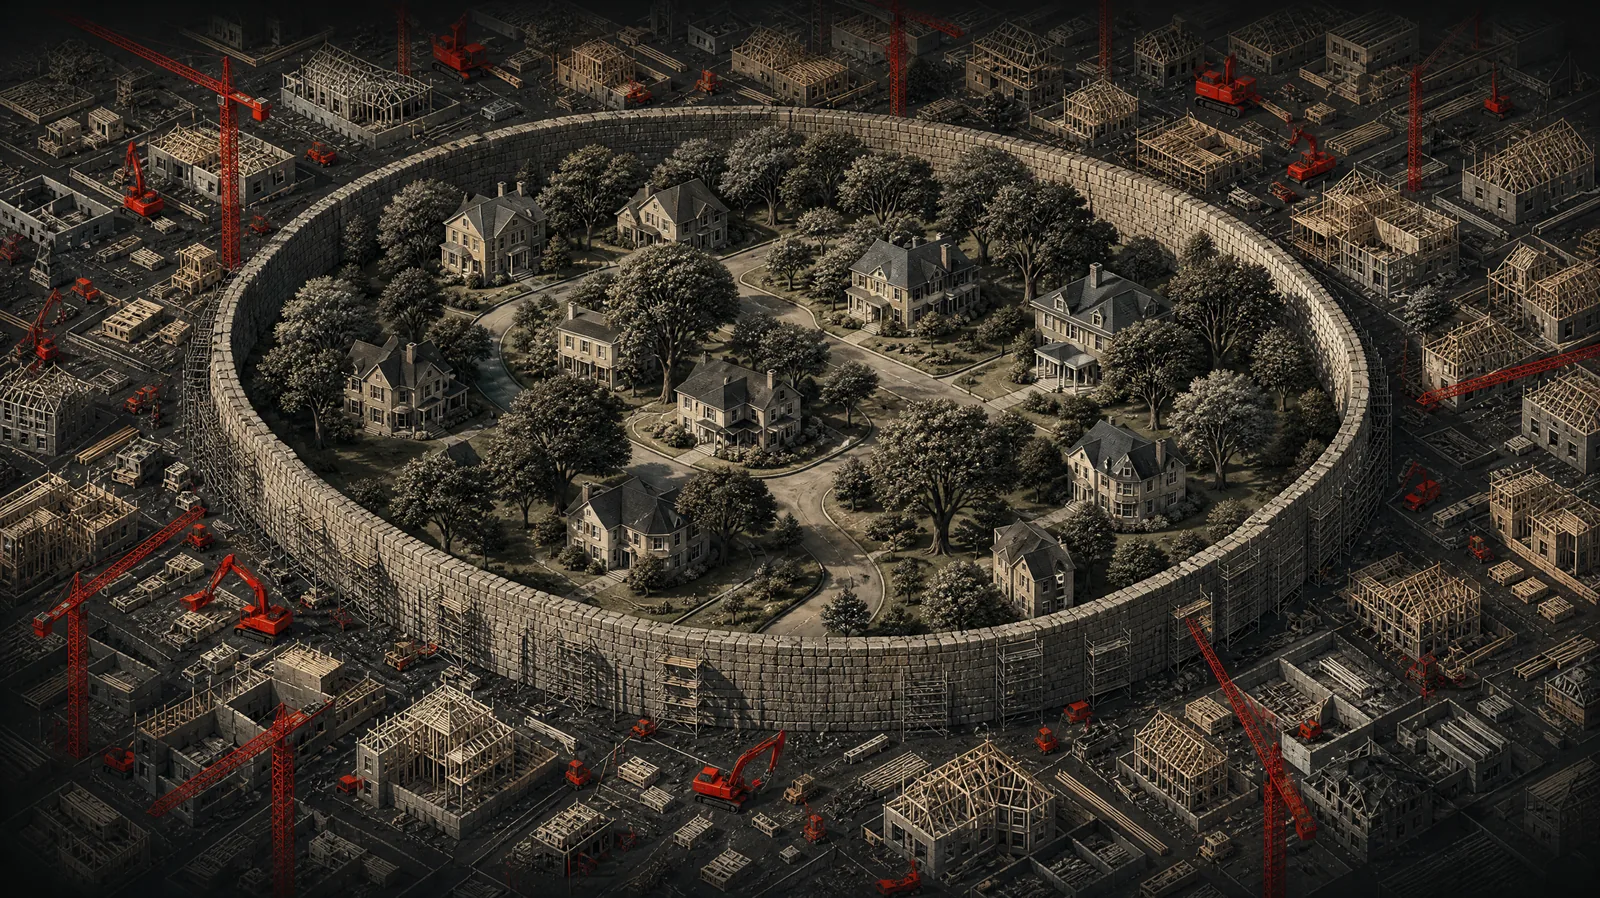 建商永远盖不进去的成熟社区,才是达拉斯真正稀缺的资产。
这与我在美国买房最大的谎言:好地段真的保值吗里讨论的问题是同一个:所谓"好地段"的保值能力,本质上是局部供给弹性低的结果,而不是地段本身的魔力。在达拉斯,这个逻辑被放大到了极致——都会区整体几乎零溢价,成熟社区却守住了价格。
AI如何放大分化
现在把AI重新放回来。Anthropic于2026年9月发布的论文《Economic Scenarios for Transformative AI》(2024年诺贝尔经济学奖得主Daron Acemoglu读过初稿并提了意见)给出几个核心判断:AI首先冲击大量白领岗位而蓝领工资上涨;AI未必能创造足够多新岗位吸收被淘汰的白领,部分失业可能是长期的;社会总生产力大增但新增财富向少数人集中——论文的极端情景下白领工资比基准低11.5%、其他职业高34%,劳动收入份额从60%降至45%;以及最与房地产相关的一点:认知、分析和判断越来越便宜,而土地、能源、电网、建筑工人、医疗、护理、矿产、数据中心这些真正稀缺的资源越来越贵。这几条判断,恰恰是我过去两年在AI让白领失业,但蓝领会越来越富等视频里反复讲的。
把这个框架套到达拉斯,关键是岗位结构。用BLS OEWS(2025年5月)叠加Eloundou等人2024年发表于《Science》的GPT暴露度测算,DFW有31.2%的岗位、约119万个,属于AI高暴露岗位,高于全美的28.6%。数量最多的是办公行政和商业财务两类,合计约76万人——客服、文员、初级分析师。而这些人,恰恰就是第二节讨论的边际买家:25万到40万美元房子的主力购买者。冲击已经从预测变成数据:达拉斯联储2026年9月1日的研究发现,ChatGPT出现以后,德州AI高暴露岗位的招聘相对低暴露岗位已经少了约8%;9月22日的另一项研究显示,AI高暴露专业的应届毕业生就业率下降了1.7个百分点。
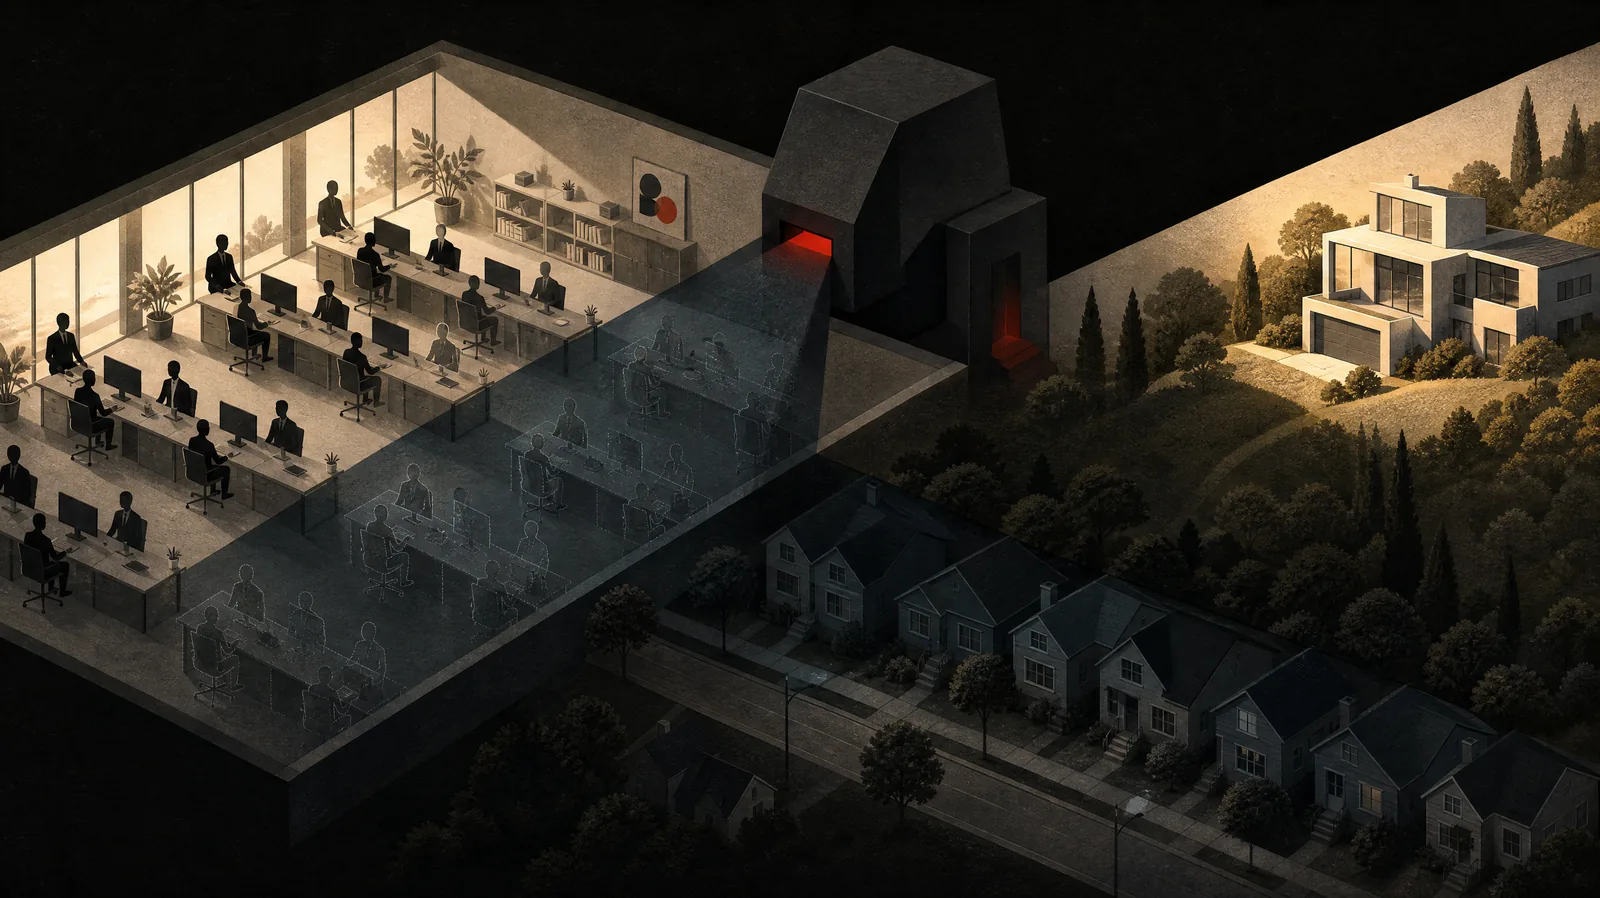 AI高暴露岗位集中在文员、客服、初级分析师——正是中低价房的买家。
| 指标 | DFW | 全美 | 来源与年份 |
|---|---|---|---|
| AI高暴露岗位占比 | 31.2%(约119万个) | 28.6% | BLS OEWS 2025年5月 × Eloundou et al. (2024, Science) |
| 办公行政 + 商业财务岗位 | 约76万人 | — | 同上 |
| 高暴露岗位招聘相对变化 | 少约8% | — | 达拉斯联储,2026-09-01 |
| 高暴露专业毕业生就业率 | −1.7个百分点 | — | 达拉斯联储,2026-09-22 |
传导路径因此非常清晰:AI压缩的是中产白领的边际购买力,而达拉斯供给最充裕的恰恰是这群人购买的中低价房。管理层、医生、律师、高级金融从业者受到的影响相对小,他们购买的成熟社区又是建商盖不进去的位置。两股力量同向叠加,结论就不是达拉斯"涨"或"跌",而是高端稀缺房与普通可复制房之间的差距可能越来越大。我在AI正在重新分配高收入工作:美国9座城市房价面临下行压力里讨论过AI对城市间的分配效应,达拉斯则展示了AI在城市内部的分配效应。
AI对达拉斯房价真正的影响不在总量,而在结构:它削弱的正是达拉斯供给最多的那一段房子的买家。
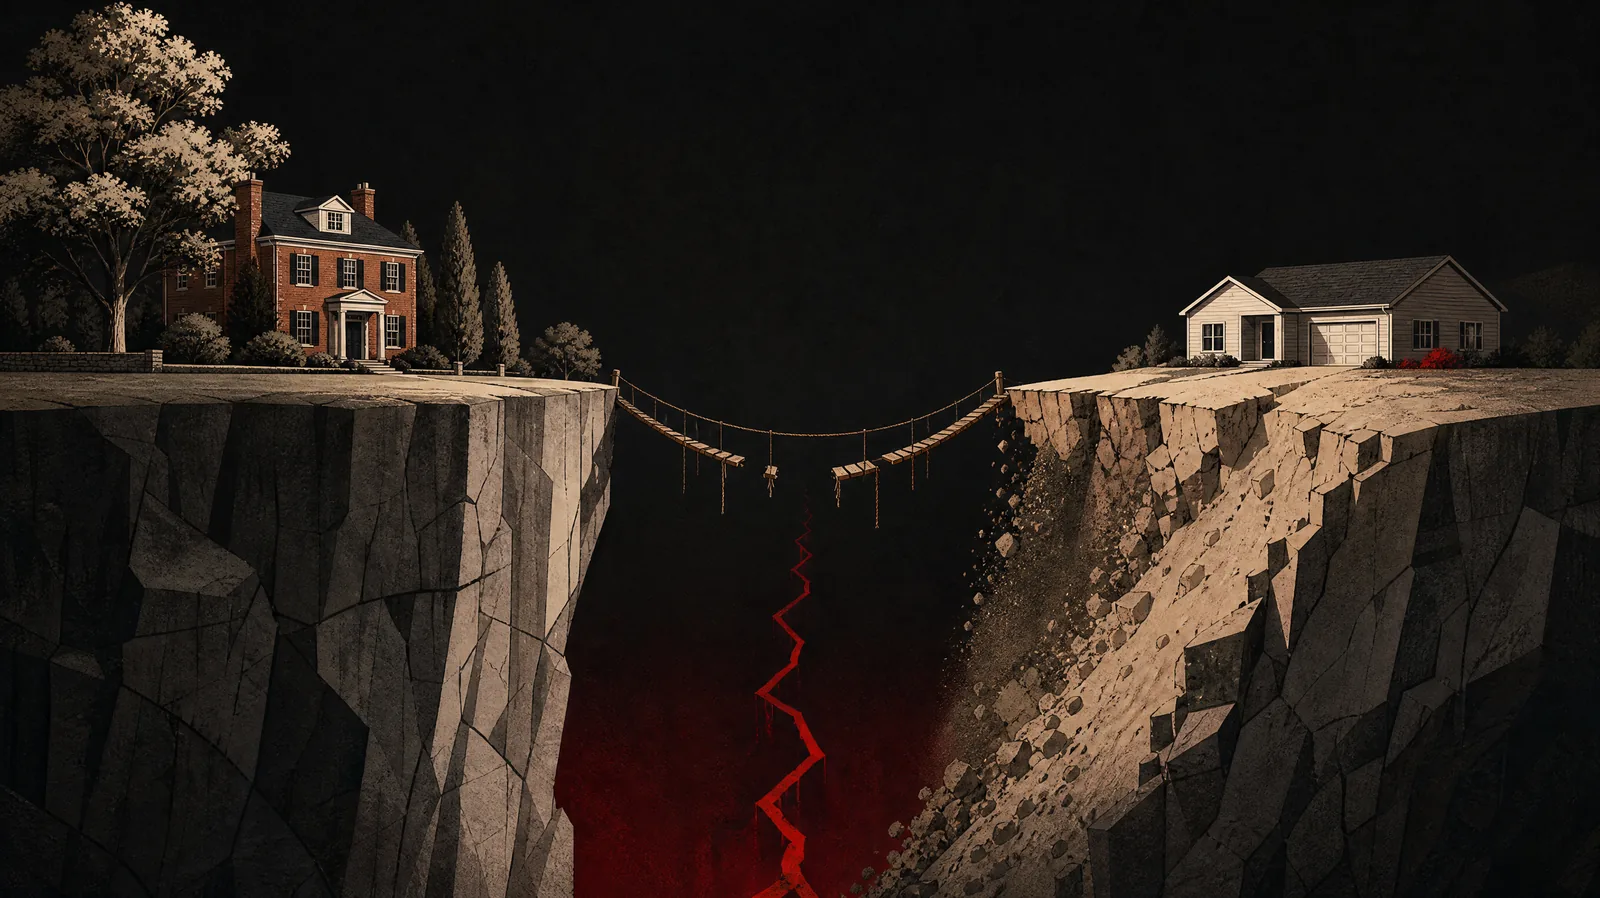 AI不改变达拉斯房价的总量,而是拉大稀缺好房与可复制普通房的差距。
这里顺带做一个与西雅图的对比,也是我自己做模块化开发的切身体会。西雅图供给弹性只有0.88,东边是山、西边是水、中间是一层又一层审批,房子本来就难盖,谁能更快更便宜地把房子盖出来,谁就拥有定价优势——这是我们模块化项目建筑成本比传统方式低约**30%**仍然有意义的原因(参见1年翻3倍!我研究透了投资房的新赛道:模块化建房)。但同样的事放到达拉斯,优势小得多:那里本来就不难盖、成本本来就低,成本优势不构成稀缺。供给弹性不仅决定了房价,也决定了什么样的开发模式在哪座城市有价值。
未来一至两年的情景判断
基于以上五节,我对达拉斯未来一至两年的房价做三种情景判断。需要先交代当前利率背景:房地美PMMS显示2026年10月8日30年期固定房贷利率为7.40%,高于2025年全年均值6.60%和年末的6.15%。在这个利率水平上,达拉斯中低价段的购房成本压力与建商的利率促销能力之间的落差,是二手房市场最直接的压制因素。
| 情景 | 触发条件 | 房价变化 | 概率 |
|---|---|---|---|
| 基准:横盘分化 | 利率维持当前区间,就业结构延续 | 整体上下不超过2%;好学区、成熟社区、供应受限独栋稳中略涨,远郊新房继续承压 | 55% |
| 乐观:利率回落 | 30年房贷利率回到6%以下 | 上涨3%–6% | 20% |
| 悲观:利率与就业双杀 | 房贷利率重新超过7.5%,同时白领就业继续减少 | 再跌5%–8% | 25% |
概率最大的情景(55%)是整体横盘,上下不超过2%,但内部继续分化:好学区、成熟社区、供应受限的独栋稳中略涨,远郊新房继续承压。第二种情景(20%)是30年房贷利率回到6%以下,达拉斯可能上涨3%到6%——注意即便在这个乐观情景下,涨幅也远低于低供给弹性城市在同等利率下的潜在反弹,因为利率一降,建商的开工也会同步加速。第三种情景(25%)是房贷利率重新超过7.5%、同时白领就业继续减少,达拉斯可能再跌5%到8%,而且跌幅会集中在新盘最密集的北部远郊。
 三种情景中,横盘分化最可能;即便利率回落,建商开工也会同步加速。
我给达拉斯横盘分化55%的概率,但在任何一种情景下都不认为会出现2008年式的崩盘——纽约联储2026年第二季度《Household Debt and Credit Report》显示,今天房贷发放时的借款人信用分中位数远高于2007年,房主的贷款质量与那一轮完全不可比。
这一节的所有情景判断、底层数据以及我对波士顿和圣地亚哥的对应判断,我都放在了网站新推出的房价地图里;达拉斯的完整城市研究报告也在那里免费开放,有兴趣的读者可以按高价独栋、普通自住房、Condo、出租房等不同类型逐一查看三种情景下的走势。
可能的反驳与回应
**反驳一:达拉斯只是暂时跑输,等利率下来、迁入潮恢复,房价会补涨。**这是最常见的看法,它隐含的假设是达拉斯的疲软是周期性的。但本文的核心证据恰恰指向结构性原因:Saiz(2010)测算的供给弹性2.18是地理与制度决定的长期参数,不会随利率周期变化;2025年房贷利率均值6.60%、最高7.04%,DFW仍然批建了6.6万套(Census BPS),说明建商的供给响应在高利率下并未停摆。73城回归显示达拉斯就业增长对房价的边际推动接近零,这不是某一年的异常值,而是2019至2024年五年的平均结果。利率下降确实会带来需求回暖,这正是我给乐观情景20%概率的原因,但同一个利率下降也会让建商的开工同步提速,所以我对乐观情景的涨幅上限只给到6%。"补涨"需要供给跟不上,而达拉斯的供给从来不缺。
**反驳二:金融总部和数据中心带来的高薪人口会托住房价。**这个反驳有一半是对的。高盛5000多人、摩根大通DFW超17000人、金融业年薪约12万美元,这些高收入群体确实在支撑最贵20%邮编三年仅跌0.3%的韧性。但它解释不了整体价格,原因有二:第一,数据中心是资本密集而非劳动密集的投资,474GW的接入申请对应的是电力和土地需求,而不是等比例的购房需求,这一点我在24城分析里专门讨论过;第二,边际定价发生在中低价段,而IRS SOI数据显示2022至2023年外州迁入家庭平均收入9.7万美元、低于本地的11.4万美元,加州迁入家庭收入也从14万降到11.2万。高薪总部岗位改变的是达拉斯最贵那一层房子的需求,中低价房的买家结构并没有因此变得更富。
 数据中心是资本密集而非劳动密集,耗电量不等于等比例的购房需求。
**反驳三:低价房跌得多只是因为对利率更敏感,与建商无关。**利率敏感性确实是原因之一,首次购房者的月供约束最紧。但如果利率是唯一原因,就业增长26.8%的Collin County不应该比高点跌11.0%、成为跌幅最大的县之一——同样的利率环境下,就业增长最强的县跌得最多,只能用供给集中来解释。另外需要坦承一点口径问题:不同价格指数对"距高点跌幅"的测算并不一致,本文全部采用Zillow ZHVI以保持内部一致,读者看到其他来源给出不同的跌幅数字时,应先核对指数口径和比较时点,而不是直接与本文的8.6%并排比较。方向上,所有口径都指向同一个结论:达拉斯跑输全国、且尚未收复高点。
方法小结:判断一座城市房价的六个问题
这期内容我最希望读者记住的不是某一个数字,而是一套可以套用到任何城市的判断方法。**城市经济好,不等于城市里的房子一定涨;城市赢了,不代表每一套房子都赢。**把本文的论证顺序反过来,就是一张可操作的清单。
- **需求是不是真的?**看BLS QCEW的就业增长和行业结构、企业迁入与平均年薪。达拉斯:2019–2024年就业+10.3%,专业商业服务+16.7%,金融+11.0%,需求为真。
- **边际买家是谁、收入多少?**看IRS SOI迁入家庭收入与本地收入的对比、Census国内净迁入的趋势。达拉斯:迁入家庭9.7万美元低于本地11.4万美元,国内净迁入三年少八成。
- **供给弹性有多高?**看Saiz(2010)弹性系数和Census BPS批建量,与人口规模对比。达拉斯:弹性2.18,五年批建42.3万套,是波士顿的5.5倍。
- **就业增长能否转化为房价?**用就业–房价回归系数判断。达拉斯约为零,圣地亚哥约2.9,这决定了"买在就业增长最快的地方"是否成立。
- **城市内部哪里供给受限?**把邮编按价格分组比较涨跌,找出建商盖不进去的位置。达拉斯:最贵20%跌0.3%,最便宜20%跌6.9%,Collin County就业最快却跌11%。
- **AI暴露度落在哪个价格段的买家身上?**用BLS OEWS叠加Eloundou(2024)暴露度,看高暴露岗位的数量和对应的购房价格带。达拉斯:31.2%高暴露,76万办公行政与商业财务岗位对应25–40万美元房子。
在土地多、审批快、建商强、供给弹性极高的城市,真正稀缺的不是房子,而是建商永远盖不进去的位置;判断一座城市,先问供给弹性,再问边际买家,最后才看GDP。
 判断一座城市,先看地下的供给弹性,再看边际买家,最后才看地表的GDP。
接下来两个月,我会用同样的六个问题,把美国10座主要城市一个一个拆开。达拉斯是第一个,也是供给弹性最极端的一个——正因为极端,它最清楚地展示了为什么就业、人口、AI和供给必须放在同一张表里看,而不是分开讲故事。