2019 到 2024 年,大波士顿都会区的就业岗位从 272.2 万个减少到 270.8 万个,五年下降 0.5%(美国劳工统计局 BLS QCEW,2024 年)。同一时期,波士顿的典型房价却上涨了 47.6%,2026 年 9 月达到 725,639 美元的历史新高(Zillow ZHVI,2026 年 9 月)。而我在上一期研究过的达拉斯恰好相反:五年就业增长 10.3%,房价只涨了 37.5%。就业减少的城市房价创新高,就业增长最快的城市房价跑输全国——这个矛盾不是偶然,而是理解美国房价的一把钥匙。
 就业在减少,房价却被抬得更高:达拉斯与波士顿是两种完全相反的平衡。
我的核心判断分成两个时间尺度。两年以内,波士顿的房价由供给决定:房子盖不出来,老业主锁定了 3% 左右的利率不肯卖,所以即便科研经费和生命科学继续收缩,整体价格也很难大跌,最可能的情形是温和上涨、成交低迷。十年以后,波士顿的房价由需求决定:今天托住 73 万美元房价的,是大约 32 万个年薪 15 万美元以上的岗位,其中 89% 是靠分析和判断赚钱的白领工作,而这恰恰是 AI 第二轮冲击最大的岗位。供给稀缺只能让房价对需求更敏感,往上是放大器,往下也是放大器。1988 年之后的波士顿已经演示过一遍。
这篇文章是"美国十大城市深度调研"的第二期。全文分八节:先拆需求端为什么弱,再解释供给为什么能把弱需求托成高房价,然后看波士顿内部的地理分化,再分别讨论两年和十年两个尺度的风险,给出对买家、卖家和投资人的具体建议,回应最可能的反驳,最后把判断方法写成可以套用到任何城市的清单。比口播更完整的 46 页研究报告《供给约束与可负担性边界》已经免费放在网站的房价地图·城市深度报告里,这里不再重复所有图表。
需求端的三重弱化:工作不增长、有钱人外流、中等家庭买不起
波士顿的需求端问题不是"衰退",而是"不增长"——就业零增长、高收入家庭持续净流出、本地中位家庭已经买不起中位房价。
很多人对波士顿的直觉是:哈佛、MIT、麻省总医院都在这里,全世界最聪明的人聚在一起,经济怎么可能差?但就业数据给出的答案是停滞。BLS QCEW 显示,2019 到 2024 年都会区就业减少 0.5%。拆到行业看,到 2026 年 8 月与 2019 年底相比,信息行业减少 14.8%,金融业减少 6.2%,包含生物科技研发在内的专业、科学和技术服务减少 0.9%,唯一还在增长的是医疗保健,增加 3.4%(BLS CES,2026 年 8 月)。也就是说,过去几年波士顿的新增就业几乎全部来自医院和护理,而传统意义上的高薪产业全部在缩。
 顶尖学府和医院仍在,但就业已经停止增长——富丽的外表下是静止的水面。
但波士顿有一样东西是达拉斯完全比不了的:存量工资。2024 年波士顿平均年薪 103,714 美元,五年上涨 26.3%,比全美平均高 37%(BLS QCEW,2024 年)。年薪 15 万美元以上的岗位,波士顿约有 32 万个,达拉斯只有 19.4 万个,而波士顿的总就业人口只有达拉斯的三分之二(BLS OEWS)。这解释了为什么就业不增长、房价却没有跌:已经住在这里的高收入家庭,有足够的现金流和资产撑住今天的价格。机制上,房价的短期支撑来自存量持有者的支付能力,而不是新增就业人数。
问题在于,新买家正在流失,而且走的恰恰是最有购买力的那批人。美国人口普查局的估算显示,2020 到 2025 年大波士顿人口五年只增加 11.3 万人,而且全部来自国际移民和自然增长;州际搬迁年年净流出,仅 2025 年就净流出 29,132 人,同年国际净迁入为 30,913 人,几乎只能对冲(Census 人口估算,2025 年)。更关键的是流出者的收入结构:IRS 迁移数据显示,2022 到 2023 年搬进波士顿的外州家庭平均年收入 10.1 万美元,搬出去的是 13.1 万美元,而且过去四年年年如此(IRS SOI,2022–2023 年)。走的是最可能买房的中高收入家庭,来的是学生、研究人员和刚工作的年轻人——这些人先租房。
那留下来的本地家庭买得起吗?按 Zillow 的算法,首付 20%、月供不超过收入三成,在波士顿买一套中位房价的房子需要家庭年收入 195,229 美元,2019 年底只需要 108,224 美元;而都会区家庭收入中位数只有 117,825 美元(Zillow;Census ACS)。月供更直观:2019 年底中位房价 498,000 美元、利率 3.72%,每月本金加利息约 1,838 美元;今天房价 725,639 美元、30 年固定利率 7.32%(房地美 PMMS,2026 年 10 月 22 日),每月本金加利息约 4,031 美元。房价涨了 47%,月供变成 2.2 倍。按波士顿市每千美元 12.40 美元的住宅房产税率(Boston.gov)再加上保险,每月总成本在 4,800 到 5,060 美元之间,并且要先拿出大约 15 万美元的首付。
 中位家庭的收入梯子已经够不到中位房价,而几年前还够得着。
| 指标 | 2019 年底 | 2026 年最新 | 来源 |
|---|---|---|---|
| 都会区典型房价 | 498,000 美元 | 725,639 美元(+47.6%) | Zillow ZHVI,2026 年 9 月 |
| 30 年固定利率 | 3.72% | 7.32% | 房地美 PMMS,2026 年 10 月 |
| 每月本金+利息 | 约 1,838 美元 | 约 4,031 美元 | 李老斯按上述数据计算 |
| 买房所需家庭年收入 | 108,224 美元 | 195,229 美元 | Zillow |
| 家庭收入中位数 | — | 117,825 美元 | Census ACS |
把这三条放在一起:工作不增长,有钱人在走,中等家庭买不起。按常理房价应该下跌。但它没有跌——答案在供给。
供给约束:为什么需求平平的城市房价还能创新高
波士顿真正特殊的地方不是需求强,而是供给实在太少:新房盖不出来,二手房也不拿出来卖,于是价格对任何一点需求都格外敏感。
在达拉斯那一期我引入过"住房供给弹性"这个概念,简单说就是一个城市盖房子有多容易。沃顿商学院 Albert Saiz 教授研究了美国 95 个都会区,数字越小房子越难盖(Saiz,QJE,2010 年)。达拉斯是 2.18,沃斯堡 2.80;波士顿是 0.86,在 95 个城市里排第 15 难。机制有两层:地理上,大西洋、港湾、查尔斯河和大片湿地把可建设土地切得很碎;制度上,麻州 351 个城镇各自掌握土地用途审批,很多郊区只允许独栋住宅,一个多户项目可以在审批里拖很多年。
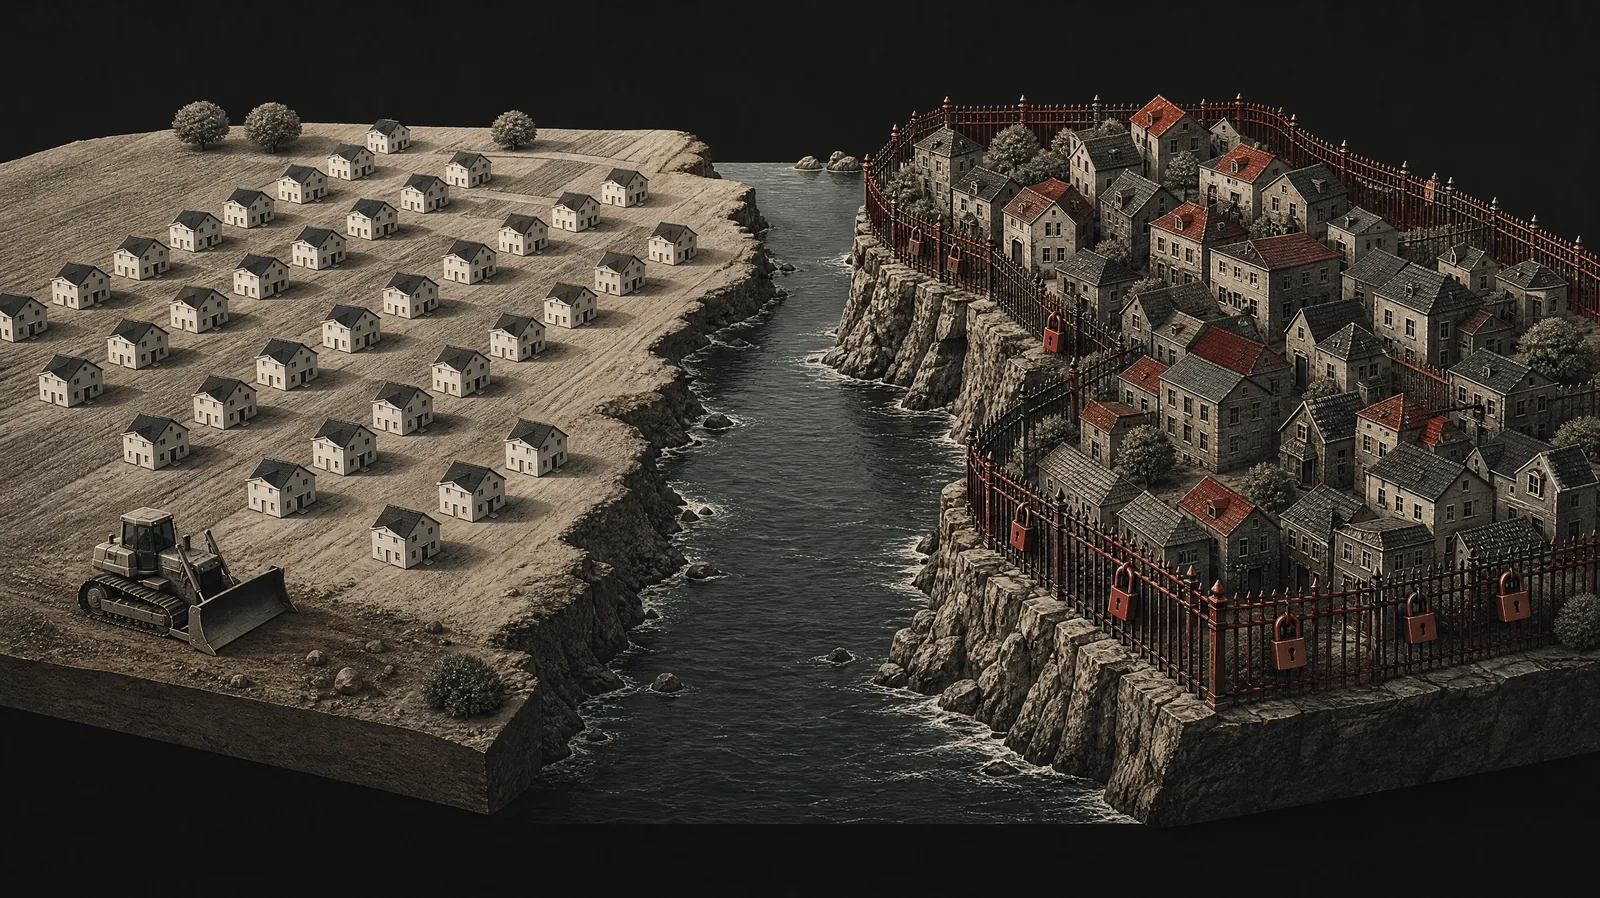 供给弹性的差异:一边是随手可耕的平原,一边是被地理和规则围死的岩岸。
结果体现在批建数据上。2020 到 2025 年,波士顿都会区一共批准 76,574 套住房,达拉斯是 423,440 套(Census BPS,2025 年)。2025 年波士顿按七县口径只新批 10,072 套,是六年来最低;按 Census/FRED 都会区月报口径只有 9,295 套,是 2015 年以来最低,而 2021 年的高点还有 17,216 套。按人口计算,波士顿每 1,000 名居民只批 2.0 套,达拉斯是 7.8 套。都会区大约有 197 万户家庭(Census ACS),每年只增加约一万套住房,连年轻人离家、老人独居这些正常的家庭拆分都不够覆盖,更谈不上吸收新增需求。
新房盖不出来,二手房也不拿出来卖。很多业主在 2020 到 2022 年以 3% 左右的利率买房,现在卖掉再买要重新背 7% 以上的贷款,所以干脆不动。Realtor.com 的数据显示,过去 12 个月波士顿新挂牌房源只有疫情前的 79%,在售房源只有疫情前的八成,结果是挂出来的房子中位数 43 天就能卖掉,比疫情前的 48 天还快(Realtor.com,2026 年)。注意这个组合的含义:成交快不是因为买家多,而是因为可选的房子更少。
把全美 73 个城市放在一起做回归,供给的放大效应非常清楚:在达拉斯,就业每增长 1%,房价几乎不动;在波士顿,就业每增长 1%,房价大约上涨 2.3%(李老斯基于 BLS、Zillow 与 Saiz 弹性的回归,第一期报告附录)。这就是为什么过去几年波士顿就业不增长、房价还能涨 47%——工资涨了 26%,供给几乎为零,老业主又不卖,哪怕只有一点点增量购买力,都会直接变成价格。
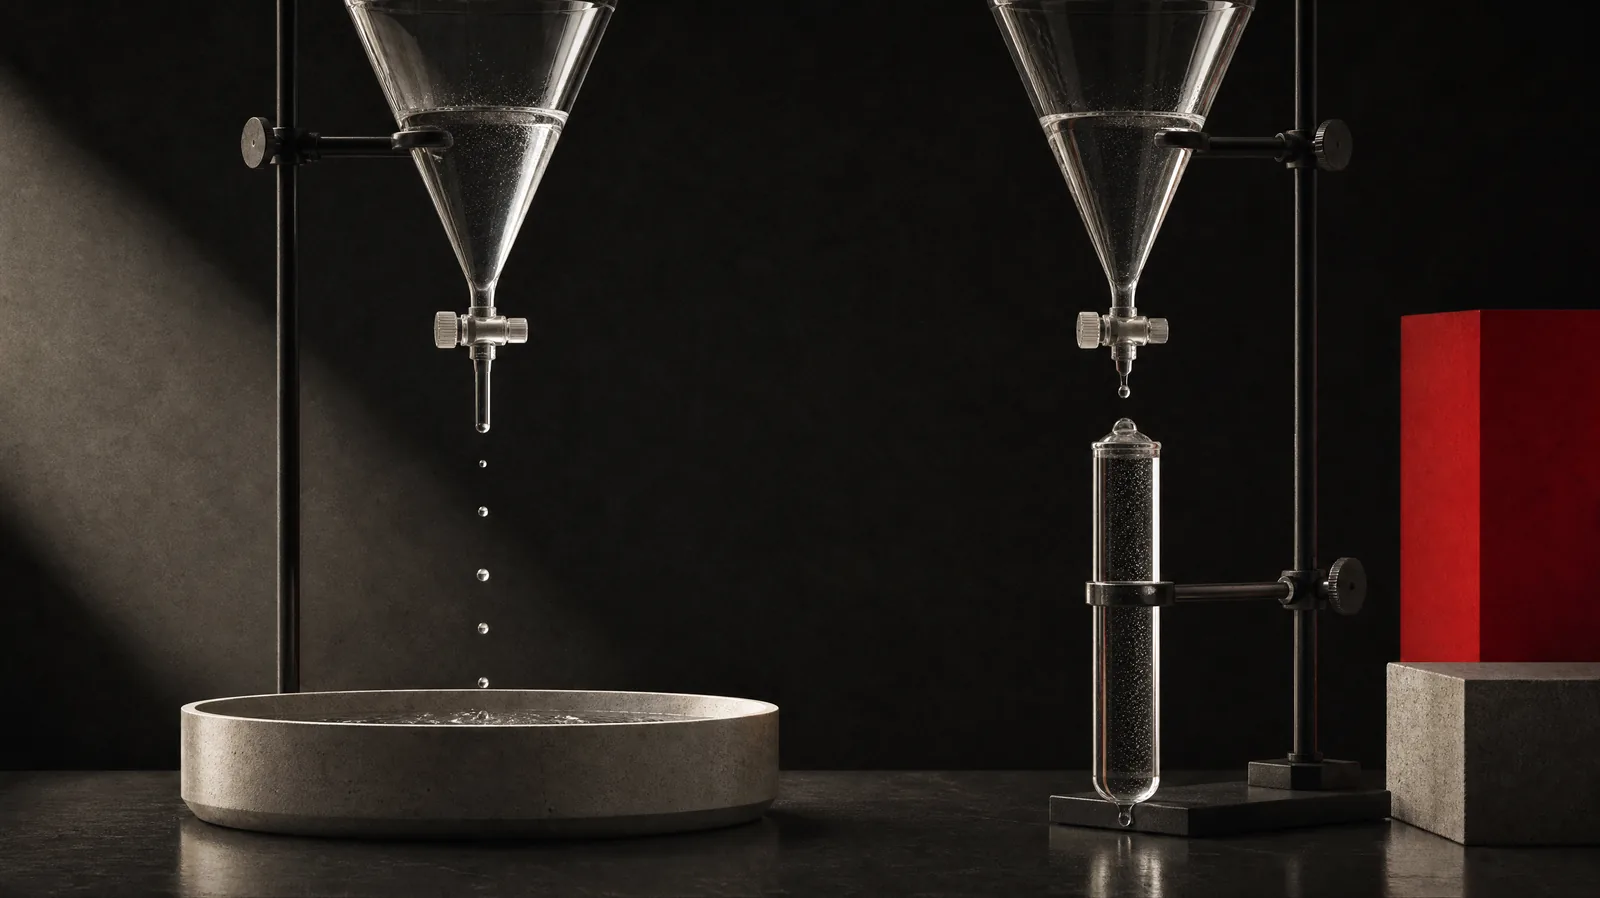 同样一滴需求,在宽容器里几乎不起波澜,在窄容器里直接变成价格。
| 指标 | 波士顿 | 达拉斯–沃斯堡 | 来源 |
|---|---|---|---|
| 住房供给弹性 | 0.86(95 城第 15 难) | 2.18 / 沃斯堡 2.80 | Saiz,QJE,2010 年 |
| 2020–2025 批建套数 | 76,574 | 423,440 | Census BPS |
| 2025 年每千居民批建 | 2.0 | 7.8 | Census BPS |
| 2019–2024 就业变化 | −0.5% | +10.3% | BLS QCEW |
| 2019 年底至今房价涨幅 | +47.6% | +37.5% | Zillow ZHVI,2026 年 9 月 |
| 就业每 +1% 对应房价变化 | 约 +2.3% | 约 0 | 73 城回归 |
地理分化:核心区涨得最少,租金涨得最多
波士顿的分化不在价格段,而在地理:最好的大学和医院所在的核心区房价涨幅最低,但租金涨幅是房价的两倍——需求没有消失,只是从"买"转向了"租"。
2019 年底到 2026 年 9 月,波士顿外围和门户城市涨幅惊人:Lowell 上涨 59.7%,Plymouth 上涨 64.9%,Wellesley 上涨 61.3%。但核心区完全是另一幅图景:Boston City 只涨 15.5%,Cambridge 涨 14.2%,Somerville 涨 17.0%,Brookline 只涨 6.9%,如果只看最近三年,Brookline 还下跌了 4.8%(Zillow ZHVI,2026 年 9 月)。Condo 更明显:都会区整体房价涨 47.6%,Condo 只涨 31.2%,过去一年只涨 0.9%。哈佛、MIT、麻省总医院都在核心区,为什么核心区反而涨得最少?
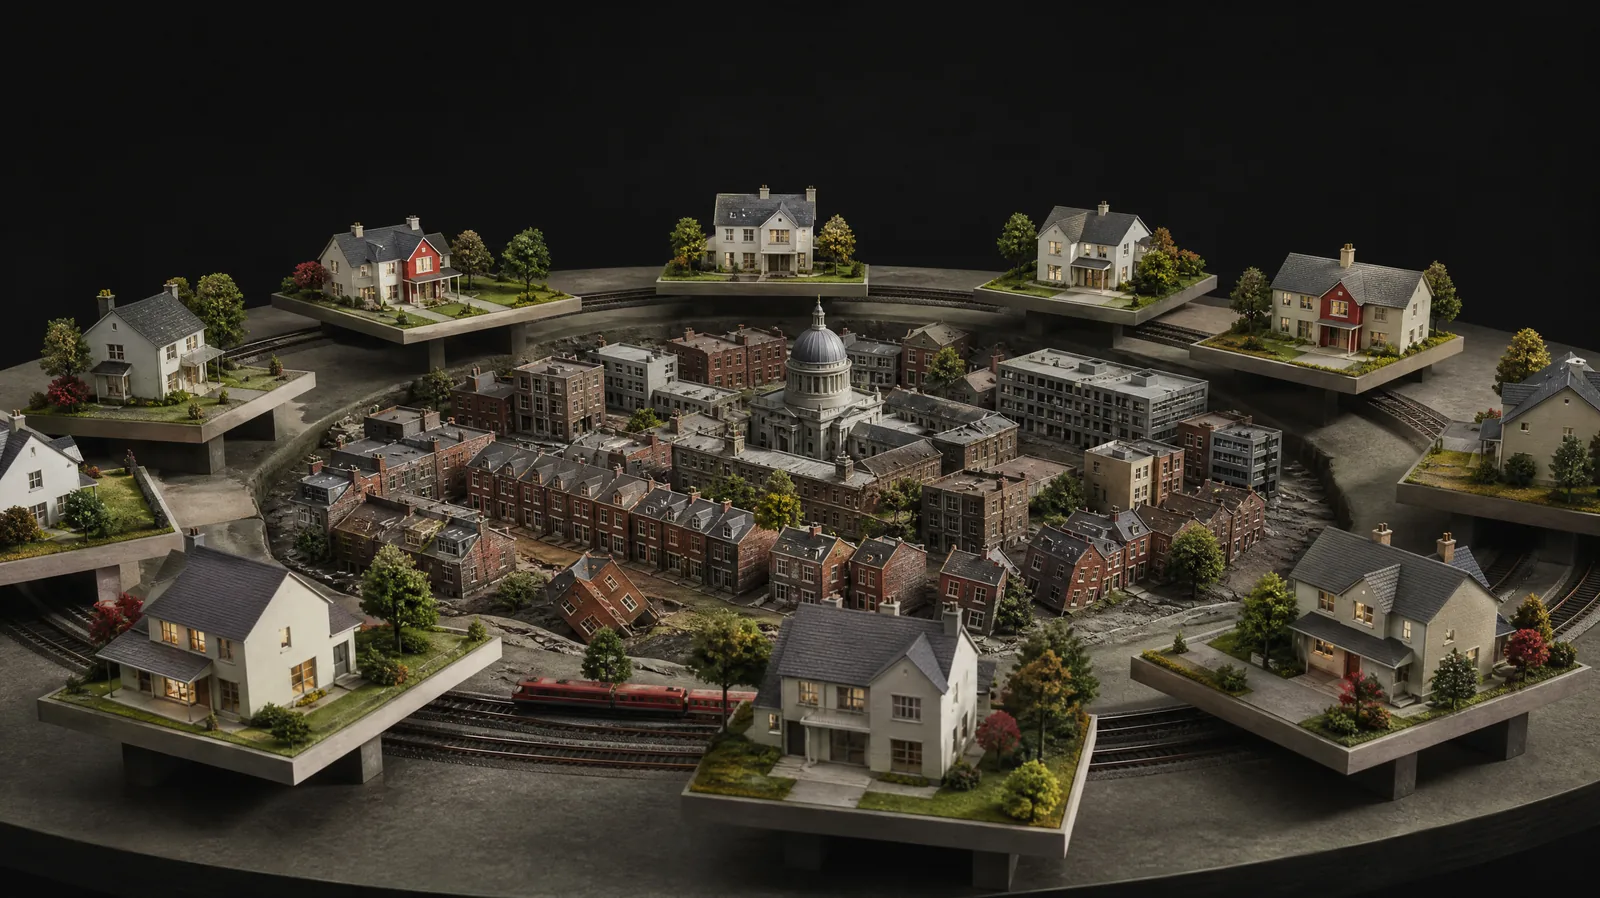 涨幅最低的恰恰是最好的核心区,外围独栋反而被整体托高。
我认为有三个机制同时起作用。第一,核心区以 Condo 和老房子为主,疫情后买家更偏好有院子的独栋,需求结构性地流向了郊区。第二,核心区买家很多来自生命科学、科技和学术界,正好是 2023 年以来收缩最明显的人群(BLS CES:信息业 −14.8%、专业科技服务 −0.9%)。第三,核心区房价本来就最高,"买不起"的问题最先在这里爆发——Zillow 的买房门槛是 19.5 万美元家庭收入,而核心区大量是收入不错但远未到门槛的专业人士。这三点和我在好地段真的保值吗里讨论过的西雅图东区逻辑是一致的:地段溢价依赖特定买家群体的收入结构,而不是地段本身。
但这不等于没人想住核心区。看租金就知道了:Brookline 房价涨 6.9%、租金涨 31.0%;Cambridge 房价涨 14.2%、租金涨 24.5%;波士顿市房价涨 15.5%、租金涨 29.2%;Somerville 房价涨 17.0%、租金涨 33.0%(Zillow ZORI,2026 年 9 月)。核心区租金涨幅差不多是房价涨幅的两倍。想住的人越来越多,只是越来越多选择租,不选择买。波士顿高校在校生接近 16 万人(BPDA,2022 年秋季;Northeastern 约 4 万、BU 约 3.2 万),再加上博士后、住院医生,几乎全是租客;都会区 39.0% 的家庭租房,其中 51.5% 的租金负担超过收入三成(Census ACS)。
| 城镇 | 房价涨幅(2019 年底–2026 年 9 月) | 租金涨幅(同期) | 判断 |
|---|---|---|---|
| Brookline | +6.9%(近三年 −4.8%) | +31.0% | 买方需求最弱、租方需求最强 |
| Cambridge | +14.2% | +24.5% | 生命科学收缩直接命中 |
| Boston City | +15.5% | +29.2% | Condo 拖累明显 |
| Somerville | +17.0% | +33.0% | 租赁需求外溢的受益者 |
| Lowell | +59.7% | — | 被挤出的买家去向 |
| Plymouth | +64.9% | — | 独栋偏好 + 低基数 |
| Wellesley | +61.3% | — | 高收入家庭对独栋的追逐 |
账算到家庭层面就更清楚。夫妻两人年收入 15 万美元,听起来不少,但只达到买房门槛的 76.8%,按同样的规则只能买约 564,000 美元的房子,离 72.6 万美元的中位房价还有不小距离(BPDA、Census ACS、Zillow 综合计算)。买一套中位房子每月成本 4,800 到 5,060 美元;租一套独栋大约 3,500 到 3,650 美元(Zillow ZORI,2026 年 9 月),每月差 1,150 到 1,560 美元,而且不用先掏 15 万美元首付。过去几年发生的事情其实很简单:被核心区房价挤出去的买家去了郊区和门户城市,必须留在核心区的人越来越多变成了租客。
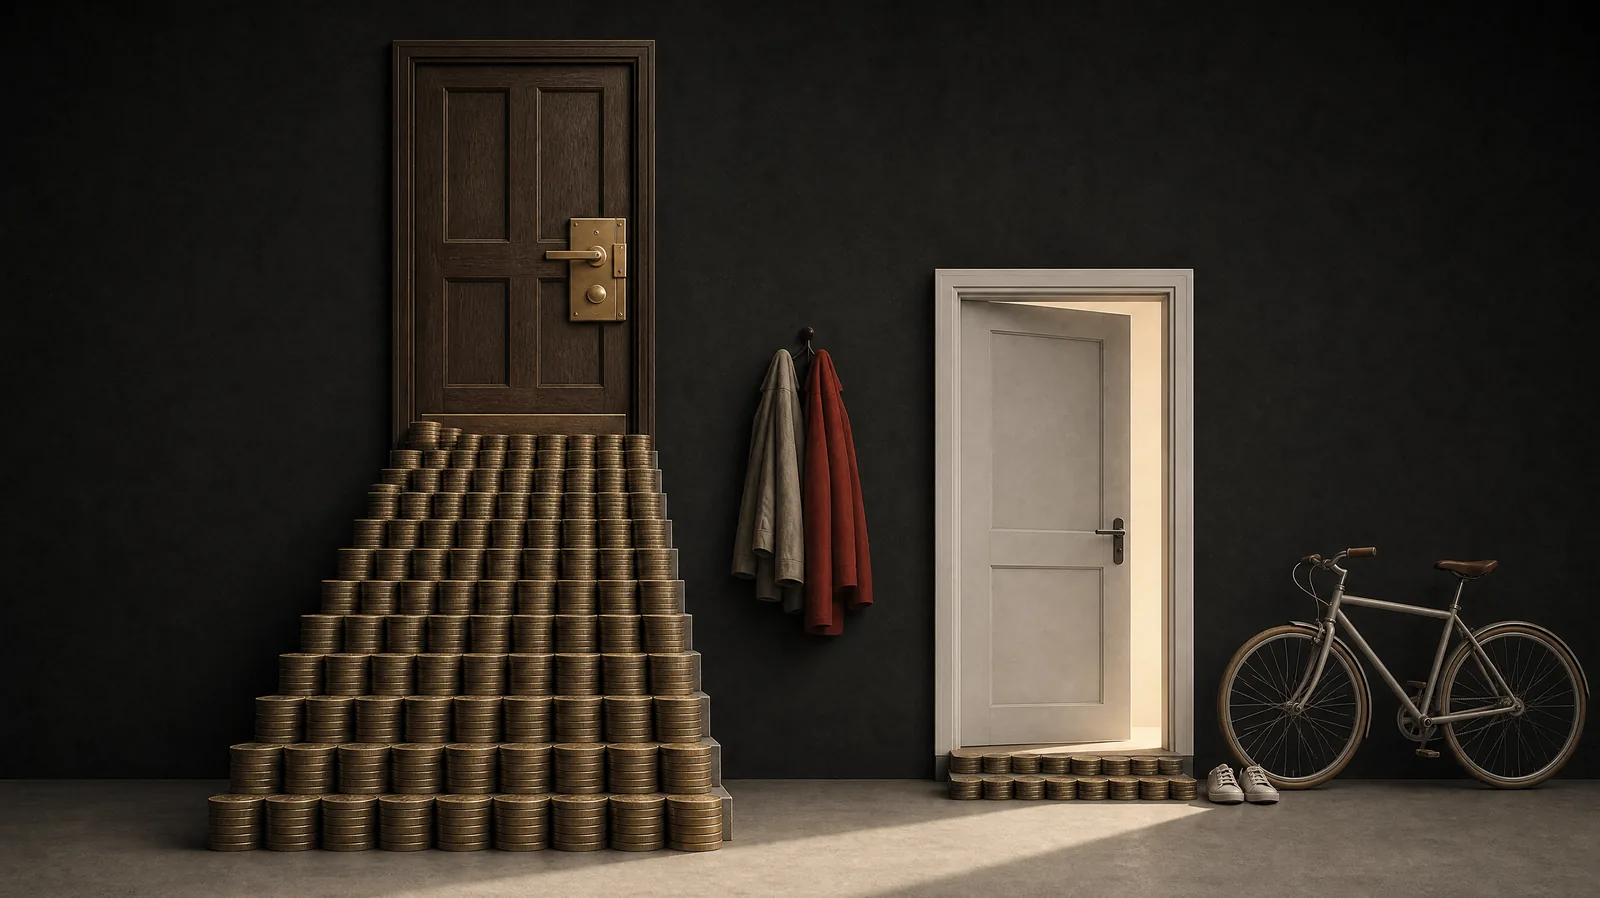 对高收入家庭来说,租的门槛低得多,买的台阶高得离谱。
未来两年:科研经费与生命科学是真正的近期风险
两年尺度上,波士顿的风险在需求端的生命科学,但因为房子盖不出来、业主不卖,这些风险的主要表现是核心区继续跑输和成交量低迷,而不是整体价格大跌。
供给这么紧,是否意味着未来两年没有风险?我认为不是,只是风险不在供给端。波士顿有 32.1% 的岗位、约 79.5 万个,属于高度暴露于 AI 的工作,高于全美的 28.6%(BLS OEWS 与 Eloundou 等,2024 年)。但 AI 是十年尺度的变量,我放到下一节讨论。回到两年尺度,我认为更大、更确定的风险是联邦科研经费和生命科学产业,因为它直接决定核心区的买家和租客从哪里来。
先看经费。按 NIH 官方数据库 RePORTER 的财年统计,流向麻州的 NIH 经费在 2023 财年达到 39.9 亿美元的高点,到 2026 财年只有 36.7 亿美元,比 2024 财年少 6.6%,资助项目数量少 12.9%(NIH RePORTER,2026 财年)。2025 年上半年,麻州有 733 个 NIH 项目被取消,涉及约 13 亿美元尚未拨付的资金,仅哈佛一家被冻结的联邦资金就有 23 亿美元(GBH News,2025 年 6 月,引 Grant Watch 数据)。后来通过诉讼恢复了一部分,但研究机构已经普遍放慢招聘和扩张。需要说明的是,波士顿环球报按日历年统计 2025 年麻州拿到 34.1 亿美元、只比 2024 年少 1.4%,口径不同,但方向一致。
 联邦科研经费这根水管一收紧,最先枯萎的是依赖它的实验室与岗位。
再看人。国际学生是波士顿核心区租赁需求和未来高薪劳动力的入口。2025 年秋季,全美新入学国际学生下降 17%(IIE 秋季快照,2025 年),波士顿大学的国际研究生减少 10%,UMass Boston 的国际新生减少 17%(GBH News,2025 年 11 月)。再看空间:疫情期间实验室盖得太多,融资一收紧大量空置。2026 年第三季度,CBRE 统计大波士顿实验室空置率 28.9%、可出租率 33.1%,当季净吸纳为负 16.8 万平方英尺,剑桥中部的可出租率高达 59.3%(CBRE,2026 年第三季度);Savills 口径为 28.1%,二季度 Lincoln Property 口径的 21.2% 已经被更差的数据取代。
就业已经开始反映这些变化。MassBio 的年度行业报告显示,2025 年麻州生物医药就业下降 3.1%,降到 113,503 人,减少约 3,600 个岗位,其中研发岗减少 3.9%,只有生物制造增加了 238 人——这是 MassBio 追踪二十多年来第一次出现年度下降(MassBio Industry Snapshot,2026 年)。收缩最严重的是研发和早期公司,受影响最大的恰恰是 Cambridge、Somerville 这些核心区。所以我的两年判断是:科研经费和生命科学会让核心区房价继续跑输、成交量继续低,但因为新房盖不出来、业主不卖,波士顿整体价格很难出现大幅下跌。
| 指标 | 数据 | 来源与年份 |
|---|---|---|
| NIH 流向麻州经费 | FY2023 39.9 亿 → FY2026 36.7 亿美元(比 2024 年 −6.6%) | NIH RePORTER,2026 财年 |
| 被取消的 NIH 项目 | 733 个、约 13 亿美元未拨付 | GBH News,2025 年 6 月 |
| 全美新入学国际学生 | −17% | IIE,2025 年秋季 |
| 大波士顿实验室空置率 | 28.9%(可出租率 33.1%) | CBRE,2026 年第三季度 |
| 麻州生物医药就业 | 113,503 人,−3.1%,二十多年首次下降 | MassBio,2026 年 |
未来十年:AI 对判断型岗位的冲击,与 1988 年的先例
十年尺度上决定波士顿房价的只有一个问题:今天这 32 万个年薪 15 万美元以上的判断型岗位,十年后还剩多少。
前面说过,今天波士顿房价真正靠的是已经在这里的高收入家庭。把这群人量化出来:年薪 15 万美元以上的岗位约 32 万个,占全部就业的 13%,但他们的工资合计占整个波士顿工资总额的 27%;达拉斯的对应比例是 13.5%,全美是 12.1%(BLS OEWS)。也就是说,波士顿房价对高薪白领的依赖程度是全美平均水平的两倍以上。按职业大类拆开,这 32 万个岗位里管理岗约 198,840 个、占 62%,平均年薪 183,090 美元;计算机与数学 56,510 个;医生只有 24,630 个、占 7.7%,不到一成;加上法律、教育、工程,判断型职业合计占 88.8%。真正撑住波士顿房价的,不是护士、不是蓝领、不是普通大学职员,而是靠分析和判断赚钱的高薪白领。
 整座房价穹顶压在少数高薪判断型岗位上,依赖度是全美的两倍。
这恰恰是我认为 AI 第二轮冲击最大的岗位。第一轮 AI 替代的是重复性工作,第二轮替代的是判断型工作。制药不会消失,但需要的科学家可能变少;大学不会消失,但学生和工作人员可能减少;金融、咨询、法律也不会消失,但完成同样工作需要的人会越来越少。我在AI 正在重新分配高收入工作里做过跨城市的比较,波士顿是高薪岗位结构最集中于判断型工作的城市之一。有人会问:波士顿房子这么难盖,就算工作减少,房价不是也应该抗跌吗?答案是否定的。盖不出来的是新房,已经盖好的房子一套都不会消失。供给少的真正作用是让房价对需求特别敏感——就业每变化 1%,房价变化约 2.3%,往上涨时是放大器,往下跌时同样是放大器。
波士顿历史上已经演示过一遍。1980 年代波士顿的支柱产业是小型机和国防订单,1988 年以后小型机产业崩掉、国防订单被砍,麻州就业下降 11.1%(Karl Case 2000 年的研究口径是从 320 万个岗位流失 36 万个、下降 11.5%)。那时候波士顿同样很难盖房。房价怎么样?Case-Shiller 指数显示,名义房价下跌 15.9%,扣除通胀后实际下跌 30.3%;名义价格用了 8.1 年才回到高点,扣除通胀后用了 12.8 年。更值得注意的是,那几年房贷利率从 1989 年的 10.3% 降到 1993 年的 7.3%,整整降了 300 个基点,也没能阻止房价下跌。利率下降只能让一个买家多借一点钱,但如果高收入工作消失了,买家本身就没了。
两年以内,拿着 3% 贷款的业主不愿意卖,新房又盖不出来,所以即便招聘放缓,主要表现也是成交量减少。但十年以后,今天拿着 3% 贷款的人总有一部分要卖:退休、换工作、搬城市、离婚、死亡,不可能永远不卖。到那个时候谁来接?今天能买得起 73 万美元房子的,就是这 32 万个高薪岗位。我的判断是:如果判断型岗位十年减少三成,波士顿房价很可能比正常走势低 20% 到 30%,扣除通胀后极大概率出现明显下跌。这不是说波士顿会变成一座衰退城市——哈佛和 MIT 还会在那里——而是说一座依赖判断型高薪岗位、又几乎没有新供给的城市,在需求收缩时没有缓冲。
 今天的业主不卖,但生命周期总会让木板一块块松开,到时谁来接?
| 指标 | 波士顿 | 对比 | 来源 |
|---|---|---|---|
| 15 万美元以上岗位数 | 约 32 万 | 达拉斯 19.4 万 | BLS OEWS |
| 占就业比例 / 占工资总额比例 | 13% / 27% | 达拉斯 13.5%、全美 12.1%(工资占比) | BLS OEWS |
| 判断型职业占高薪岗位比例 | 88.8% | 医生仅 7.7% | BLS OEWS |
| 高度暴露于 AI 的岗位比例 | 32.1%(约 79.5 万个) | 全美 28.6% | BLS OEWS、Eloundou 等,2024 年 |
| 1988–1995 房价 | 名义 −15.9%、实际 −30.3% | 麻州就业 −11.1% | Case-Shiller、Case,2000 年 |
对买家、卖家和投资人的具体判断
自住且只看五年,波士顿仍然安全;准备在几年内卖出,未来两年是窗口;纯投资的出租房,现金流算不过来、长期升值我又不看好,不是好标的。
先说买家。如果买来自住、而且只考虑未来五年,我认为波士顿仍然是比较安全的市场:供给太少,两年内出现大跌的概率不高。如果你长期就是要住核心区,现在反而比过去几年合理,因为核心区过去几年的房价涨幅只有租金涨幅的一半左右——Brookline 房价 +6.9% 对租金 +31.0%,这意味着买和租之间的相对价格已经向买方倾斜。但如果你买房的理由是"波士顿十年以后肯定更贵",那我不认同。关于长期持有是否自动等于安全,我在买房要不要 Time the Market里讨论过,1988 年的波士顿就是反例:名义价格回到高点用了 8.1 年,实际价格用了 12.8 年。
再说卖家。如果你本来未来几年就准备卖——退休、换城市、孩子长大——我认为未来两年是不错的窗口,没必要为了等更高价格一直拖。新挂牌只有疫情前的 79%、中位 43 天成交,这是卖方可以利用的流动性;郊区和门户城市的独栋目前仍处于最有利的位置,Lowell、Plymouth、Wellesley 六成左右的涨幅已经把过去几年的供给稀缺定价得很充分。核心区 Condo 的持有者尤其需要清醒:Condo 过去一年只涨 0.9%,等待的机会成本已经高于潜在收益。
 对本就计划出售的业主而言,当下的稀缺与流动性是值得把握的窗口。
最后是投资人。一套 725,639 美元的独栋,月租 3,500 到 3,650 美元,毛回报大约 6%(Zillow ZHVI、ZORI,2026 年 9 月;按 3,500 美元计约 5.8%)。扣掉房产税、保险、空置、维修和管理,净回报只剩 3.1%;而现在的贷款利率是 7.32%(房地美 PMMS,2026 年 10 月)。借钱的成本比房子本身的净回报高了 4 个百分点以上。以前大家会说现金流差一点没关系、赚长期升值,但如果你接受我前面的判断,波士顿未来十年最大的风险恰恰就是长期贬值。没有现金流的投资房还值得买吗这个问题,在波士顿的答案是否定的:现金流算不过来,长期升值我又不看好,今天的波士顿出租房不是一个好的投资标的。
把未来两年的情景概率写出来:
| 情景 | 概率 | 触发条件 | 房价路径 | 结构性表现 |
|---|---|---|---|---|
| 基准 | 60% | 现状延续 | 每年温和上涨 0%–3% | 成交低位;郊区独栋稳中略涨;核心区 Condo 跑输;核心区租金温和上涨 |
| 乐观 | 20% | 科研经费恢复、生命科学重新招人、房贷利率回到 6% 以下 | 上涨 3%–6% | 核心区成交回暖 |
| 悲观 | 20% | 科研经费和白领就业继续收缩、利率超过 7.5% | 持平或下跌 3%–5% | 核心区 Condo 领跌 |
 未来两年最可能的是温和上涨、成交低迷;乐观和悲观各占一端。
十年尺度上,我完全不看好波士顿:扣除通胀后,房价极大概率出现明显下跌。
可能的反驳与回应
对本文最有力的反驳是"供给稀缺永远托底"和"AI 会创造新的高薪岗位"——两者都有道理,但都没有改变波士顿的脆弱结构。
反驳一:供给这么紧,无论需求怎么变,房价都跌不下来。 这是最常见也最值得认真对待的观点,而且它在两年尺度上是对的。但供给约束只能限制新增供给,无法阻止存量释放。波士顿都会区有约 197 万户家庭,每年只有约一万套新房,但存量房每年因退休、搬迁、离婚、死亡而换手的数量远大于新增供给。1988 到 1995 年的波士顿同样是难盖房的城市,Saiz 衡量的地理和制度约束在那时就已经存在,但名义房价仍然跌了 15.9%、实际跌了 30.3%。供给稀缺的真实作用是放大需求变化——回归结果显示就业每变化 1%,波士顿房价变化约 2.3%,而达拉斯接近零。放大器没有方向偏好。
反驳二:AI 会创造新的高薪岗位,而波士顿恰恰是最有能力抓住新岗位的城市。 我同意 AI 会创造新工作,波士顿的大学和研究机构也确实是创新的源头。但两点需要分清。第一,新岗位的数量是否足以替代被压缩的岗位——第二轮 AI 冲击的特点不是行业消失,而是完成同样工作需要的人更少;制药、法律、金融、咨询都会继续存在,只是雇用更少的分析师和科学家。第二,新岗位是否落在波士顿——我在受益于 AI 时代的 24 个美国城市里强调过,决定房价的不是资本开支而是工资,而当前的数据并不支持波士顿正在吸收新高薪岗位:信息业就业比 2019 年底低 14.8%,专业科技服务低 0.9%,2025 年生物医药就业出现二十多年来第一次年度下降。如果新岗位真的出现,它会体现在就业数据里,而不是在预期里。
反驳三:你的两年判断和十年判断自相矛盾——既说供给托底,又说会大跌。 这不矛盾,而是同一个机制在两个时间尺度上的不同表现。两年以内决定价格的是"有没有人卖房",拿着 3% 贷款的业主不卖、新房又盖不出来,所以价格有韧性;十年以内决定价格的是"有没有人买房",锁定低利率的业主总有一部分会因为生命周期事件出售,到那时接盘者的数量和收入才是决定因素。1988 年之后的波士顿正是这样:先是成交量消失,然后才是价格。两个判断用的是同一组数据和同一个传导机制,只是看的变量不同。
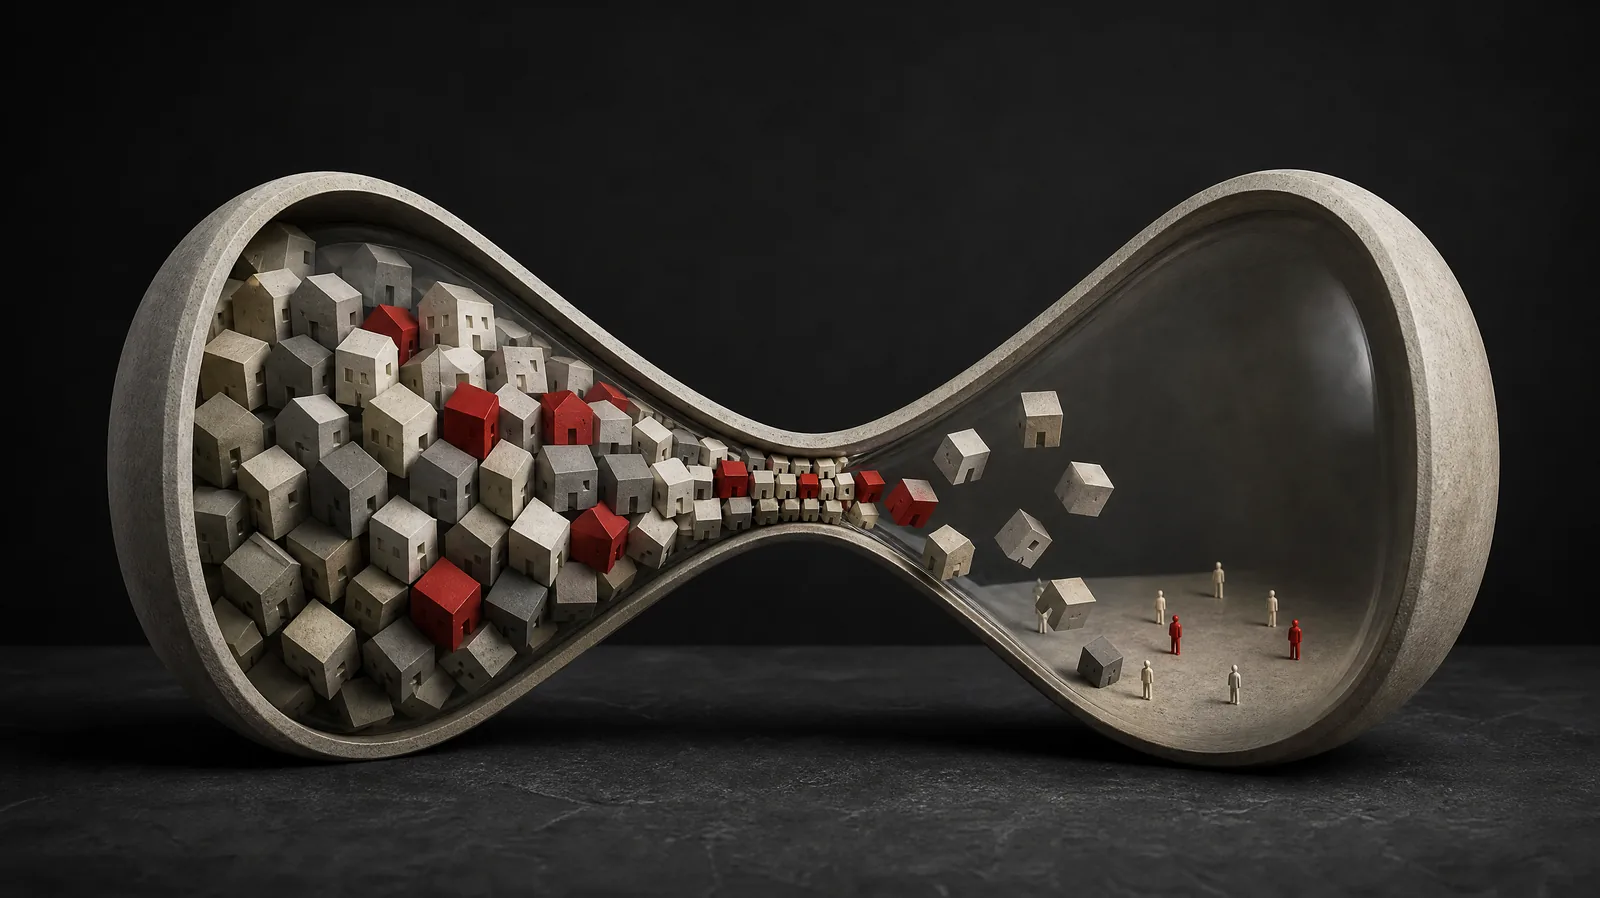 两年看谁在卖、十年看谁在买——同一个机制在两个时间尺度上的不同表现。
反驳四:利率会下降,降息会救房价。 1989 到 1993 年,波士顿的房贷利率从 10.3% 降到 7.3%,降了 300 个基点,房价仍然下跌。利率决定一个买家能借多少,就业决定有多少买家。在供给弹性 0.86 的市场里,第二个变量的权重远大于第一个。
方法小结:如何判断一座城市的房价
判断一座城市的房价,需求和供给必须一起看,两年和十年必须分开看;这八个问题可以直接套用到任何城市。
这期研究我最希望读者带走两个方法。第一,工作不增长不等于房价一定跌。达拉斯需求很强,但建商盖得更快,所以房价涨不动;波士顿需求平平,但几乎没有新房,所以房价跌不下来。只看需求或只看供给,都会对这两个城市得出错误的结论。第二,两年的走势不代表十年的走势。两年以内决定价格的是有没有人卖房,十年以内决定价格的是有没有人买房。把这两个方法展开,就是下面的清单。
 需求与供给必须叠在一起看,两年与十年必须分开看,才能看清一座城市。
需求端四问:
- 就业总量在增长、停滞还是下降?拆到行业看,高薪产业和低薪产业哪个在增长?(数据来源:BLS QCEW、CES)
- 存量工资水平和增速如何?高薪岗位占就业和工资总额的比例是多少?这决定了现有业主的支撑能力。(BLS OEWS)
- 迁入和迁出家庭的收入结构是什么?走的是买家还是租客?(IRS SOI 迁移数据、Census 人口估算)
- 本地中位家庭收入与中位房价所需收入的差距有多大?买与租每月成本差多少?(Zillow、Census ACS、房地美)
供给端两问: 5. 住房供给弹性是多少?批建量相对于家庭数和人口是多少?(Saiz 2010;Census BPS) 6. 存量业主的利率锁定程度如何?新挂牌和在售房源相对疫情前是多少?(Realtor.com)
时间尺度两问: 7. 两年内,谁会卖房?如果没人卖,价格韧性来自流动性而不是需求,要看成交量而不是价格。 8. 十年内,谁来买房?支撑房价的岗位有多少属于判断型工作、暴露于 AI 的比例多高?城市历史上有没有需求冲击的先例可以参照?
用这八个问题去看波士顿,结论是:需求端三项弱化,供给端两项极紧,两年看供给,十年看需求。下一期是圣地亚哥——它的供给弹性只有 0.67,比波士顿还难盖房,房价涨得也更多,但它遇到的问题和波士顿完全不一样。