“不要 Time the Market,什么时候买房都可以,长期持有就好。”这句话在房地产行业流传很广,也是不少经纪人劝客户下单时最顺口的一句。我的判断可能会得罪一些同行:对房地产投资来说,这是一个伪命题。 它把股票指数投资的经验原样搬到了一种性质完全不同的资产上。如果照单全收,它很可能成为一个家庭一辈子交过的最贵的学费。
先说清楚边界。我说的“看时机”,不是预测哪一天是最低点,没有人有这个本事。我主张的是另一件事:你可以不知道最低点在哪里,但必须知道自己大概处在周期的什么位置。 不能预测最低点,和不能判断周期,是两件完全不同的事。
 看不见谷底在哪里,并不妨碍判断自己正在下坡
本文不喊口号,也不猜明年房价是涨是跌,而是从四个层面展开论证:一是资产属性,房地产为什么和大盘指数没有可比性;二是市场周期,为什么房地产虽然很难精准抄底,周期却可以判断;三是估值和杠杆,为什么同一套好房子买贵了也会是一笔很差的投资;四是买房目的,投资房和自住房应当用什么不同的标准来判断。随后我会回应几种最常见的反驳,最后把判断方法整理成一份读者可以自己套用的清单。
从拉斯维加斯说起:同一套房子,唯一的变量是买入时间
论点:同一类资产在周期的不同位置买入,结局可以天差地别。“最后涨回来了”回答的是能不能回本,回答不了当初买得对不对。
机制:在周期顶部,市价里已经预支了对未来的过度乐观。买家付出的不只是房子本身的价值,还有一部分“大家都相信会继续涨”的情绪溢价。情绪一旦逆转,这部分溢价最先蒸发,而买家用杠杆承担了全部损失。
证据:2006年是美国房地产市场最疯狂的时候。那时候在 Las Vegas 买房的人,听到的理由和今天几乎一模一样:人口还在增长,土地越来越贵,长期房价一定上涨,只要长期持有就不用在乎短期波动。随后泡沫破裂。根据李老斯团队整理的历史房价数据,Las Vegas 从2006年的高点到金融危机之后的低点,房价大约下跌了62%,一套100万美元的房子理论上只剩约38万美元。
设想两个人。一个在2006年买入 Las Vegas,另一个在房地产危机之后才进场。他们可能买在同一个城市、同一个社区,甚至买到差不多的房子,最大的区别只有买入时间。
 同一城市、同一社区、同样的房子,只因买入时间不同而命运迥异
这意味着什么:常有人反驳说,2006年买了一直拿着,最后不也涨回来了吗?没错,但回本和买对是两个问题。从顶部回到原点的漫长年份里,买家一直在付利息、房产税、保险和维修费用,这笔钱本可以投在别处。更现实的风险是,很多人根本撑不到“涨回来”的那一天:收入一旦中断,他们会在最差的价格被迫卖出。
最后涨回来了,不代表当初买对了。投资要问的不是“二十年后能不能回本”,而是“同样一笔钱,我为什么要在今天、用这个价格买”。
所以房地产要不要看市场时机,我认为争议不大。真正的问题是:我们能不能判断房地产的大周期?我的答案是可以。下面分四个层面说明理由。
资产属性:买一套房,不等于买一个指数
“不要择时”在指数投资里为什么成立
股票圈常说“不要 Time the Market”,这句话最适合标普500这类指数投资。你买的是几百家公司,科技不好,还有医疗、金融、能源和消费。指数本身在替你分散风险,单个行业或单个公司的估值错误会被组合稀释。这种情况下,择时的边际收益很低,长期持有的逻辑才站得住。
房地产的风险是层层嵌套的
买房完全不同。你买的不是一个分布在美国几十个城市的房地产基金,而是一个城市、一个社区、一个学区、一种房型、一个价格区间,最后落到一套具体的房子上。
这些层级之间并不同步:美国房价上涨,不代表西雅图上涨;西雅图上涨,不代表 Bellevue 上涨;Bellevue 上涨,也不代表 Bellevue 300万美元的房子上涨。 原因在于每一层市场背后的买家都不一样,买家的收入来源、对利率的敏感度、对前景的预期各不相同。全国平均房价是一个统计结果,没有人能直接买到它。
 全国涨不等于城市涨,更不等于你那一套房会涨
从投资属性看,买一套房更接近于把几十万甚至几百万美元加着杠杆重仓一只股票,而不是买一只指数基金。
正确的问题:五年以后,谁来买我的房子?
所以房地产投资该问的从来不是“美国房价长期会不会涨”,而是“五年以后,谁来买我的房子”。这个问题可以拆成三个可以核实的追问:
- 这些潜在买家的收入在增加还是减少?
- 这个城市的高收入工作在增加还是减少?
- 这个价格区间的买家在变多还是变少?
这意味着,买房不只是买一个位置,更是在买这个位置背后的经济。我在微软工作了11年,后来又在西雅图服务过两百多个华人家庭,见得最多的情况是:大家对房子本身研究得很细,对“未来谁来接盘”几乎不做功课。真正决定退出价格的,恰恰是后者。
 决定退出价格的,是五年后谁来接你的房子
周期信号:下跌最先发生在成交量,而不是价格
论点:房地产周期之所以可以判断,正是因为它的价格调整非常慢。成交、库存等指标会在价格之前发出信号。
卖家的价格锚定
假设你的邻居去年把房子卖了200万美元,今年市场变差,买家只愿意出180万。你会马上接受自己的房子只值180万吗?大部分卖家不会。常见的做法是先挂200万,没人买;降到195万,还是没人买;最后撤牌,过几个月再上市。
机制在这里:买家已经不接受昨天的价格,卖家还活在昨天的价格里,双方的心理价位出现缺口,于是成交先消失。接下来房子越来越难卖,上市时间越来越长,库存越积越多,直到卖家的预期被时间磨平,价格才会明显调整。
指标的先后顺序
按照这个机制,市场转向时各项指标大体按下面的顺序变化:
- 成交量下降,买卖双方的价格缺口最先体现在这里;
- 待成交数量减少,进入合同阶段的交易变少;
- 上市时间拉长;
- 库存累积;
- 降价比例上升;
- 最后,成交价格才出现明显调整。
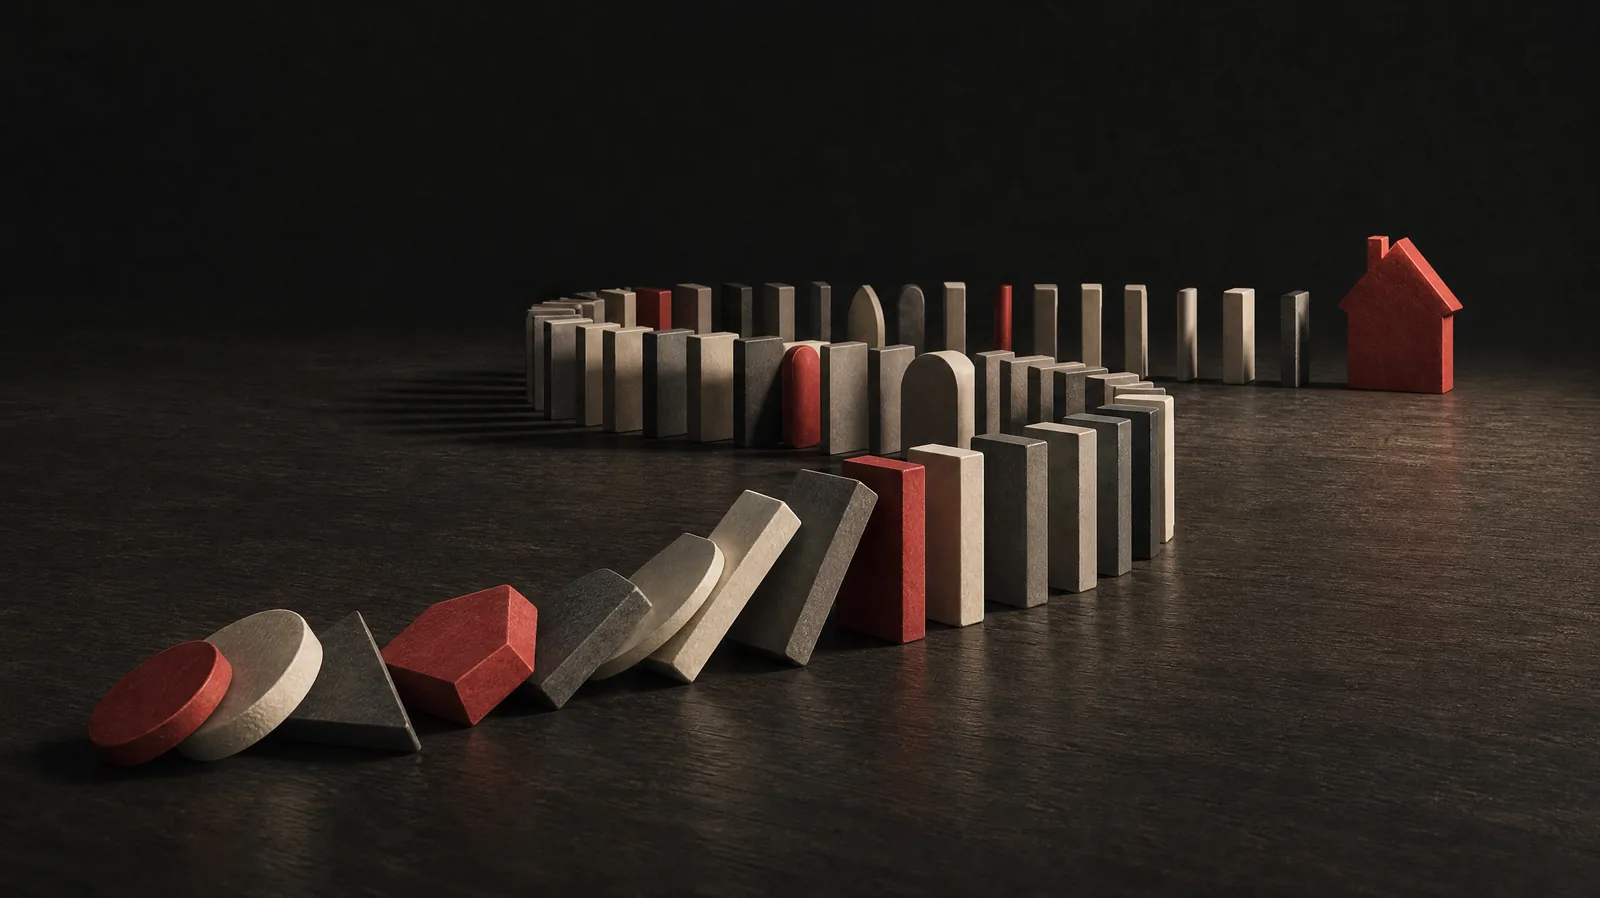 成交、库存等指标先倒下,房价总是最后一块多米诺
关于库存累积怎样改变买卖双方的议价地位,可以参考我对西雅图库存变化与买家市场的分析。
为什么这让周期可以判断
这意味着,房价是滞后指标。只盯着房价的人,看到的永远是市场几个阶段之前的状态。“无法精准抄底”和“无法判断周期”之所以是两回事,原因就在这里:最低点只有事后才知道,但前面五项领先指标在价格明显变化之前就能观察到。
普通人盯房价,真正判断周期的人先看成交和库存。等房价告诉你市场已经变了,市场往往早就变了。
估值与杠杆:好房子不等于好投资
好房子和好投资是两回事
买股票的人天天讨论估值,再好的公司也不能什么价格都买。可一到房地产,很多人突然不谈估值了,只剩三句话:好学区,好地段,长期一定涨。
机制:如果你买房的理由只是“这个城市过去十年一直在涨”,那你投资的已经不是房子的基本面,而是一个假设:以后一定有人愿意出比我更高的价格。这个假设成立时一切都好;一旦不成立,估值最满的资产回撤空间也最大。
证据:西雅图今年的下跌提供了一个直接的反例。根据李老斯团队对西雅图地区市场数据的追踪,华人最钟爱的城市 Bellevue 从今年1月到7月房价下跌了10%,而 Seattle City 只下跌了3%。最好的区、最好的房子,反而跌得最快。我的解释是,上行期最受追捧的板块,估值也被推得最高,同时它的买家群体更集中,一旦这批买家的收入预期转弱,需求会一起收缩。
 上行期估值最高的“好地段”,下行期回撤往往最大
这意味着,“好地段一定保值”在下行期经不起检验。决定涨跌的不是学区或地段的标签,而是买入价格相对基本面的位置,以及背后买家群体的结构。我在好地段保值是个假概念一文中对此有更完整的论证。
杠杆把价格风险放大成本金风险
房地产还有一个股票指数投资者很少面对的问题:杠杆。
做一个简单测算。花200万美元买房,首付20%,也就是40万美元。房价下跌10%,也就是20万美元,你最初投入的首付已经损失了一半。 这还没算利息、房产税、保险、维修和交易成本。
很多人以为自己买的是一套“可能跌10%的房子”,实际上买的是一个房价跌10%就可能吃掉一半首付的杠杆资产。杠杆不会改变房价的波动幅度,但会成倍放大这些波动对你本金的冲击。
 杠杆不改变房价波动,却成倍放大对本金的冲击
一套两成首付买入的房子,房价下跌10%就可能吃掉一半首付。对这样的杠杆资产说“买点不重要”,逻辑上站不住。
恰恰相反,房地产比大盘指数更需要看买点:持仓更集中,没有分散;有杠杆,放大损失;交易成本高、流动性差,买错之后纠错的代价也更高。
买房目的:投资房与自住房的两套标准
前面的论证主要针对投资。但买房的目的不同,判断标准也应当不同。
投资房:看两个周期
如果买的是投资房,我建议重点看两样东西:经济周期和房地产周期。
- 经济周期:就业、利率,以及当地主要产业是在扩张还是收缩。
- 房地产周期:库存、成交量、上市时间、租金和估值。
两个周期同向向上时,投资的顺风最大;同向向下时,任何单套房的优点都很难抵消系统性的逆风。我的判断是,当下美国的经济周期和地产周期都处在下行趋势,作为投资房买家,现在没有任何值得进场的理由。 如何把这些指标落到具体的单套房评估上,可以参考房产投资人必须掌握的5个关键指标。
 经济周期与地产周期同向下行时,单套房的优点难敌系统逆风
自住房:四个必须诚实回答的问题
自住房的逻辑不同,因为它同时承载了居住价值。下单之前,请认真回答四个问题。
第一,接下来的5年,你大概率会一直住在这套房子里吗? 如果两三年后很可能换城市、换工作、换学区,短期房价波动对你就非常重要。房地产买卖成本很高,持有期越短,买入价格对最终结果的影响越大。
第二,你的工作和收入稳定吗? 我问的不是你今天有没有工作,而是未来一两年如果经济不好、公司裁员,你的收入是否仍有较高的确定性。
第三,如果明天丢掉工作,你有没有至少24个月的生活费(包括房贷)作为现金储备? 房价下跌本身不一定会逼你卖房,真正把很多人逼到最差时间卖房的,往往是现金流断掉。 这也是我在被裁员后到底该不该卖房一文中反复强调的。
 逼人在最差时机卖房的,往往不是房价下跌,而是现金流断裂
第四,如果今天买完这套房,明年房价再跌10%,你会不会后悔? 如果答案是“不会,因为我喜欢这个房子,准备住很多年,孩子在这里上学,月供也完全负担得起”,那你买的主要是居住价值,不需要精准抄底。如果答案是“再跌10%我一定会觉得自己买错了”,那就该停下来想一想:你嘴上说买的是自住房,心里其实仍然把它当成一笔投资,那就应该用投资房的标准来检验它。
自住房的买点标准不是“是不是最低点”,而是“即使短期再跌10%,你是否仍然愿意、也有能力拥有它”。
我的标准很简单:准备长期住、收入稳定、现金储备充足,并且即使房价短期再跌10%仍然愿意拥有它。 这些条件都满足的话,完全没必要为了猜最低点一直等。如果其中几个答案是“No”,那一句“长期都会涨”也不应该成为你今天买房的理由。
可能的反驳与回应
反驳一:“长期持有终究会涨回来,拉斯维加斯就是证据。”
这是最常见、也最有道理的反驳,我认真回应三点。
第一,它只描述了价格的终点,没有计算过程中的成本。从2006年的高点等到价格回到原点,持有者一直在付利息、房产税、保险和维修,同一笔资金在另一个时点买入,结果完全不同。第二,“最终涨回来”是对撑过全程的人说的。那些因为失业或现金流断裂而被迫在低点卖出的人,从来没有等到“涨回来”。第三,Las Vegas 回升了,不代表每个城市、每个价格区间都会以同样的速度回升。上文说过,美国涨不代表西雅图涨,西雅图涨也不代表某个具体价格段会涨。
所以这个反驳证明的是“长期持有有时能回本”,证明不了“买入时机不重要”。
反驳二:“连专业投资者择时都经常失败,普通人更不可能做到。”
这个反驳在股票市场有它的道理,但它混淆了两件事:择点和定位。在每天都有价格、流动性极强的市场里,试图买在某一天的最低点确实近乎徒劳。我不主张这样做。
房地产的情况正好相反。第一,它的价格调整极慢,量先于价,领先指标在价格明显变化之前就能观察到,定位周期所需的信息比股市更容易获得。第二,房地产交易成本高、流动性差,还带杠杆,买错的代价远高于股票,所以更值得花时间做定位的功课。在股票里,择时的收益可能抵不上成本;在房地产里,不做定位的代价可能是半个首付。
 择点近乎徒劳,但判断周期位置是可以做到的功课
反驳三:“等下去可能错过,自住房不是应该随时上车吗?”
我自己写过为什么说“自住房随时上车”是最好的策略,所以这个反驳值得正面回应。那个结论有前提:真正的自住、长期持有、收入稳定、储备充足。本文第五节的四个问题,就是把这些前提写成可以检验的条件。满足这些条件的家庭,确实不必为猜底而等待,这与本文的主张并不矛盾。
本文反对的是另一种情形:用“自住房随时可以买”替一笔其实是投资的决策背书,或者在不满足前提的情况下,用“长期都会涨”说服自己。错过一个时点,代价通常是机会;在错误条件下用杠杆买入,代价可能是本金。
不能预测最低点,不代表不能判断贵和便宜;不能精准抄底,也不代表不能判断供需和周期。
方法小结:一份可以自己套用的周期定位清单
我把全文的判断方法整理成下面八个步骤。它不预测明年的房价,只帮你回答一个问题:以我的目的和财务状况,此时此价买入,风险是否在我能承受的范围内?
- 先确认目的:这是投资房还是自住房?用第四问检验,如果再跌10%你一定会后悔,就按投资房的标准走完全部步骤。
- 定位经济周期:本地就业在增加还是减少?利率环境如何?当地主要产业在扩张还是收缩?
- 定位房地产周期:按先后顺序看成交量、待成交数量、上市时间、库存、降价比例,最后才看价格。投资房还要加上租金和估值。
- 回答“五年后谁来买”:目标价格区间的买家,收入在增加还是减少?这个城市的高收入岗位在增加还是减少?这个价格区间的买家在变多还是变少?
- 做估值检验:如果买入理由只剩“过去十年一直涨”,说明你押注的是“以后有人出更高价”,而不是基本面。
- 做杠杆压力测试:按自己的首付比例算一算,房价下跌10%会损失多少本金?再把利息、房产税、保险、维修和交易成本加上。
- 检验持有能力:未来5年是否大概率不搬家?收入在经济下行时是否仍有较高确定性?是否有包括房贷在内至少24个月的现金储备?
- 作出决策:投资房在两个周期都下行时不进场,等风险开始释放、估值逐渐合理、供需转向对自己有利时再考虑;自住房在第7步全部满足、并且能坦然接受再跌10%时,可以不等最低点。
成熟的房地产投资不是非要买在最低点,而是尽量在风险开始释放、估值逐渐合理、供需开始朝对自己有利的方向变化时进场。
结语:不能准确抄底,不等于闭着眼睛买
“不要 Time the Market”在指数投资里是一条好纪律,搬到房地产上就成了伪命题。房地产是集中、带杠杆、低流动性的资产,买入价格决定了你承受多大的风险,周期位置决定了你是在顺风还是逆风中持有。
最后留两句话给读者。最后涨回来了,不代表当初买对了。 不要幻想精准买在最低点,但一定要知道自己处在周期的什么位置。 不能准确抄底,从来不等于你可以闭着眼睛买。