© 2026 西城李老斯 Homepedia 版权所有。本报告的文字、数据与图表受版权保护,未经书面授权,禁止复制、转载、截取或用于任何商业用途。
摘要
波士顿是一个看起来不该涨、却一直在涨的住房市场。2019 到 2024 年,波士顿都会区的就业总量下降了 0.5%,到 2026 年 8 月仍比 2019 年底低 2.0%;金融、信息和制造业的岗位都比疫情前少了 5% 以上;国内人口每年净流出 1.6 万到 3.9 万人;作为城市名片的生命科学产业,实验室空置率升到 21.2%,生物医药就业出现了二十多年来的首次下降。可就在同一时期,波士顿典型房价上涨了 47.4%,并在 2026 年 8 月再创历史新高。
这份报告要回答的问题是:一个需求几乎没有增长的城市,房价为什么还能创新高?以及,这种韧性的边界在哪里?我们的核心判断——也是网站房价地图上李老师给出的判断——是:医疗、教育和高端科研给了波士顿经济很强的韧性,而几乎为零的新增供给把这种韧性转化成了房价的稳定;但房价已经高到压缩新增买家的程度,所以核心区的租赁比普通自住房更容易获得支撑。 这是未来两年的判断。本报告同时给出一个十年的判断,方向相反:撑住波士顿房价的是年薪 15 万美元以上的约 32 万个岗位,其中 89% 属于管理、金融、计算机、工程、科学和法律这些靠判断吃饭的职业;未来十年 AI 很可能把这些岗位大部分带走,供给稀缺到那时会把需求的收缩放大成价格的下跌。两年的走势不代表十年的走势,这两个判断必须分开看。
我们用 24 张由公开数据绘制的图表检验这两个判断。供给端:2020–2025 年波士顿都会区每年每千名居民只批建 2.0–3.4 套住房,是达拉斯的四分之一到三分之一;按 Saiz(2010)的估计,波士顿的住房供给弹性只有 0.86,在 95 个大都会区中排第 15 难。跨 73 个都会区的回归显示,在波士顿这样的低弹性城市,就业每增长 1 个百分点,房价对应上涨约 2.3 个百分点——需求的任何变化都会被放大成价格变化。需求端:买下一套典型价位的房子需要约 19.5 万美元的家庭年收入,是都会区家庭收入中位数的 1.66 倍;迁往外州的家庭平均收入(13.1 万美元)比从外州迁入的家庭(10.1 万美元)高出 30%,高收入边际买家并没有增加。价格结构:郊区和门户城市领涨,核心区明显落后——2019 年以来,洛厄尔、普利茅斯的房价涨了 59%–65%,而波士顿市只涨了 15.9%,布鲁克莱恩只涨了 7.0%;但在同一批核心城镇,租金涨了 25%–38%,约为房价涨幅的两倍。
我们的基准情景是“韧性分化”:未来 12–24 个月,供给约束继续托住整体房价,但可负担性让成交量维持低位;郊区和门户城市的普通自住房相对稳,核心区的自住产品(尤其是 Condo)继续跑输,而核心区的租赁需求保持坚挺。最大的下行风险来自联邦科研经费和生命科学融资的进一步收缩。
十年的图景不同。年薪 15 万美元以上的 32.0 万个岗位占波士顿工资总额的 27%(全美 12%),其中 28.4 万个属于判断型职业大类;年薪 10 万以上的 86.7 万个岗位占工资总额的 57%,74% 属于判断型大类。上一次波士顿失去一个高薪产业(1988–1995 年),就业下降 11%,房价名义下跌 12%–16%、扣除通胀下跌 30%,八到九年才回到高点,利率下降 3 个百分点也没能阻止。按第六节的放大倍数和这段先例推算,如果判断型岗位十年内减少三成,波士顿房价相对趋势会偏离 −21% 到 −33%;我们给这一档及更差情景的合计概率为 65%,给下跌 10% 以上的概率约 90%。这是推算而不是预测,但方向上支持李老师的判断:未来十年,波士顿房价极大概率会大跌。
主要结论
- 需求停滞,房价创新高:就业五年下降 0.5%,人口国内净流出,但典型房价上涨 47.4% 并创历史新高。
- 几乎没有新增供给:每千人批建住房是达拉斯的四分之一到三分之一,在售库存仍只有疫情前的八成。
- 价格对需求高度敏感:在波士顿这样的低弹性城市,就业每变化 1 个百分点,房价约变化 2.3 个百分点——这既是韧性的来源,也是风险的来源。
- 新增买家被挤压:买一套典型房需要的收入是中位家庭收入的 1.66 倍;迁出家庭比迁入家庭更富裕。
- 核心区租强于买:波士顿市、剑桥、布鲁克莱恩、萨默维尔的租金涨幅约为房价涨幅的两倍。
- 韧性有边界:NIH 经费比 2024 年减少 6.6%,实验室空置率 21.2%,生物医药就业首次下降;这是两年内基准情景之外最大的风险。
- 十年看岗位:撑住房价的 32 万个高薪岗位有 89% 属于判断型职业,是全美对 AI 最敏感的购房收入池;1988–1995 年的先例显示就业下降 11% 对应房价实际下跌 30%。判断型岗位十年减少三成以上的概率我们判断为 65%,对应房价相对趋势下跌 20% 以上。
一、引言:研究问题与核心判断
理解波士顿,最重要的一句话是:它的房价由“几乎为零的供给”决定,而不是由需求的增长决定。
在达拉斯这样的城市,需求一来,建商就在城外的草原上盖出新的社区,房价因此涨不动。波士顿的情况恰好相反:大西洋、查尔斯河和密集的历史街区把土地锁死,大量城镇以地方分区规则限制多户住宅,新建一栋公寓往往要经过数年的审批和社区听证。于是即便需求不增长,只要供给增长得更少,房价也能维持甚至上涨。
但这种韧性是有代价的。房价越高,能买得起的人越少;当新增买家的收入跟不上房价,市场就会表现为“价格不跌、成交量很低”,而买不起的人留在租赁市场,支撑租金。这就是李老师对波士顿未来两年的判断:知识经济提供韧性,供给约束托住价格,可负担性限制上行,核心区租赁比自住更有支撑。
但供给约束只能托住价格,不能创造买家。波士顿的买家是年薪 15 万美元以上的那批家庭,而这批人集中在管理、金融、计算机、科研和法律岗位——正是生成式 AI 十年内最可能替代的工作。李老师对十年的判断是:AI 会把靠判断吃饭的岗位大部分带走,波士顿房价极大概率会大跌。 两年看的是有没有人卖房,十年看的是有没有人买房,两个问题的答案不同,本报告把它们分开论证:第二到第九节和第十一节讨论两年,第十节专门讨论十年,第十二、十三节同时给出两个尺度的含义。
网站房价地图对波士顿的五个维度打分如下,本报告逐一给出证据:
| 维度 | 地图评级 | 报告的证据(章节) | 结论 |
|---|---|---|---|
| AI 就业风险 | 中 | 两年:中——影响集中在招聘和初级岗位,存量高薪家庭未受触及(第四节);十年:高——32 万个高薪岗位中 89% 属于判断型职业,为全美最集中(第十节) | ✓ 两年支持;十年应上调为“高” |
| 基础设施受益 | 中高 | 医院、高校和实验室构成的科研基础设施是就业韧性的来源,但实验室空置率 21.2%,短期受益有限(第三节) | ✓ 部分支持 |
| 高收入边际买家 | 持平 | 迁出家庭收入比迁入家庭高 30%;国内净流出持续;高薪岗位存量大但不增长(第五节) | ✓ 支持 |
| 住房供应弹性 | 低 | 每千人批建住房 2.0–3.4 套;Saiz 弹性 0.86;库存只有疫情前八成(第六节) | ✓ 强烈支持 |
| 房价压力方向 | 韧性分化 | 整体创新高,但核心区落后、郊区领涨,Condo 跑输整体(第七、八节) | ✓ 支持 |
二、经济基础:知识经济的结构与韧性
2.1 就业增长
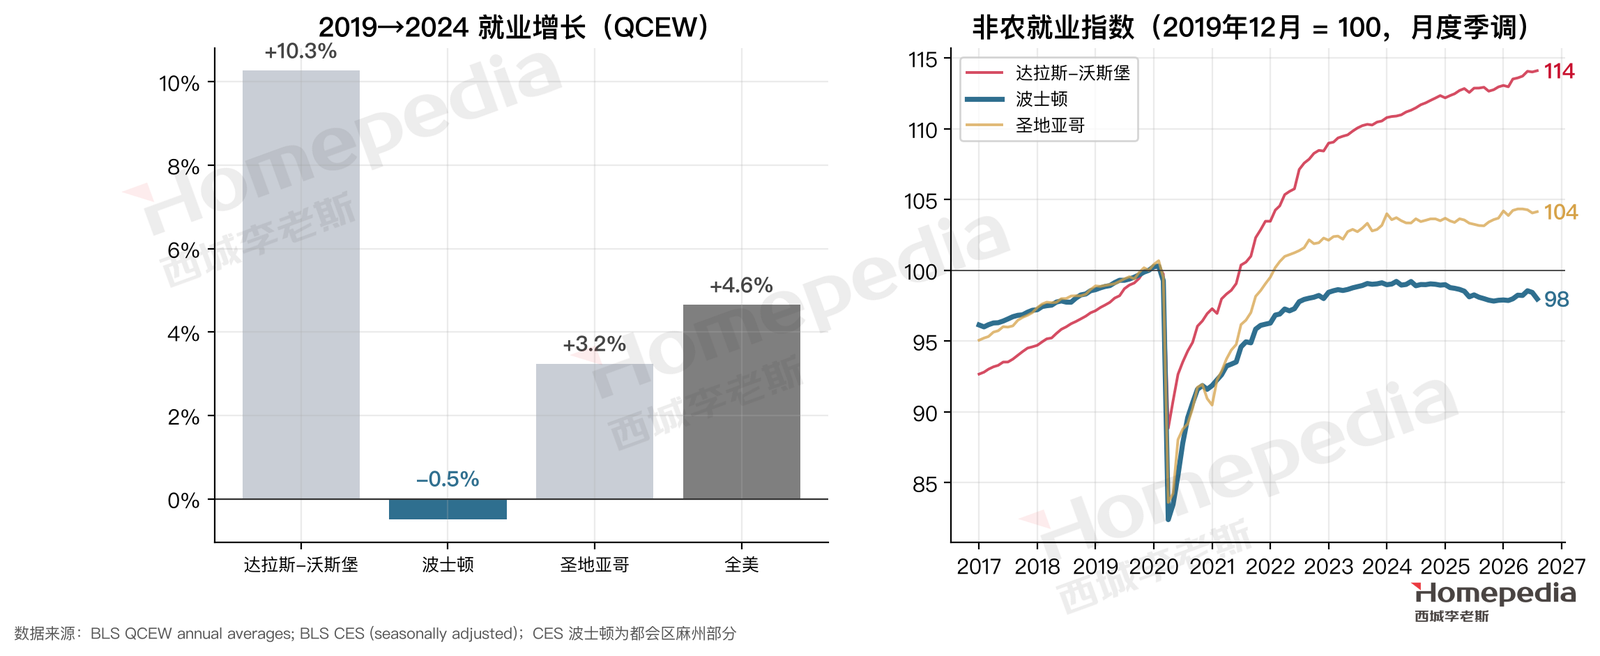
按劳工统计局 QCEW 统计,波士顿都会区年均就业从 2019 年的 272.2 万人降到 2024 年的 270.8 万人,五年下降 0.5%;同期全美增长 4.6%,圣地亚哥增长 3.2%,达拉斯增长 10.3% [1]。月度数据显示,到 2026 年 8 月,都会区麻州部分的非农就业为 273.2 万人(季调),仍比 2019 年 12 月低 2.0%,过去一年基本持平(−0.1%)[2]。在三座城市中,波士顿是唯一一个就业总量至今没有回到疫情前水平的。
然而,波士顿的工资水平和增长都很强。全行业平均年薪从 2019 年的 $82,092 上升到 2024 年的 $103,714,增长 26.3% [1],与全美同步,但绝对水平高出全美约 37%。这说明波士顿的问题不是“收入低”,而是“岗位不增长”——存量的高收入人群足以支撑高房价,但新增买家有限。
2.2 行业结构
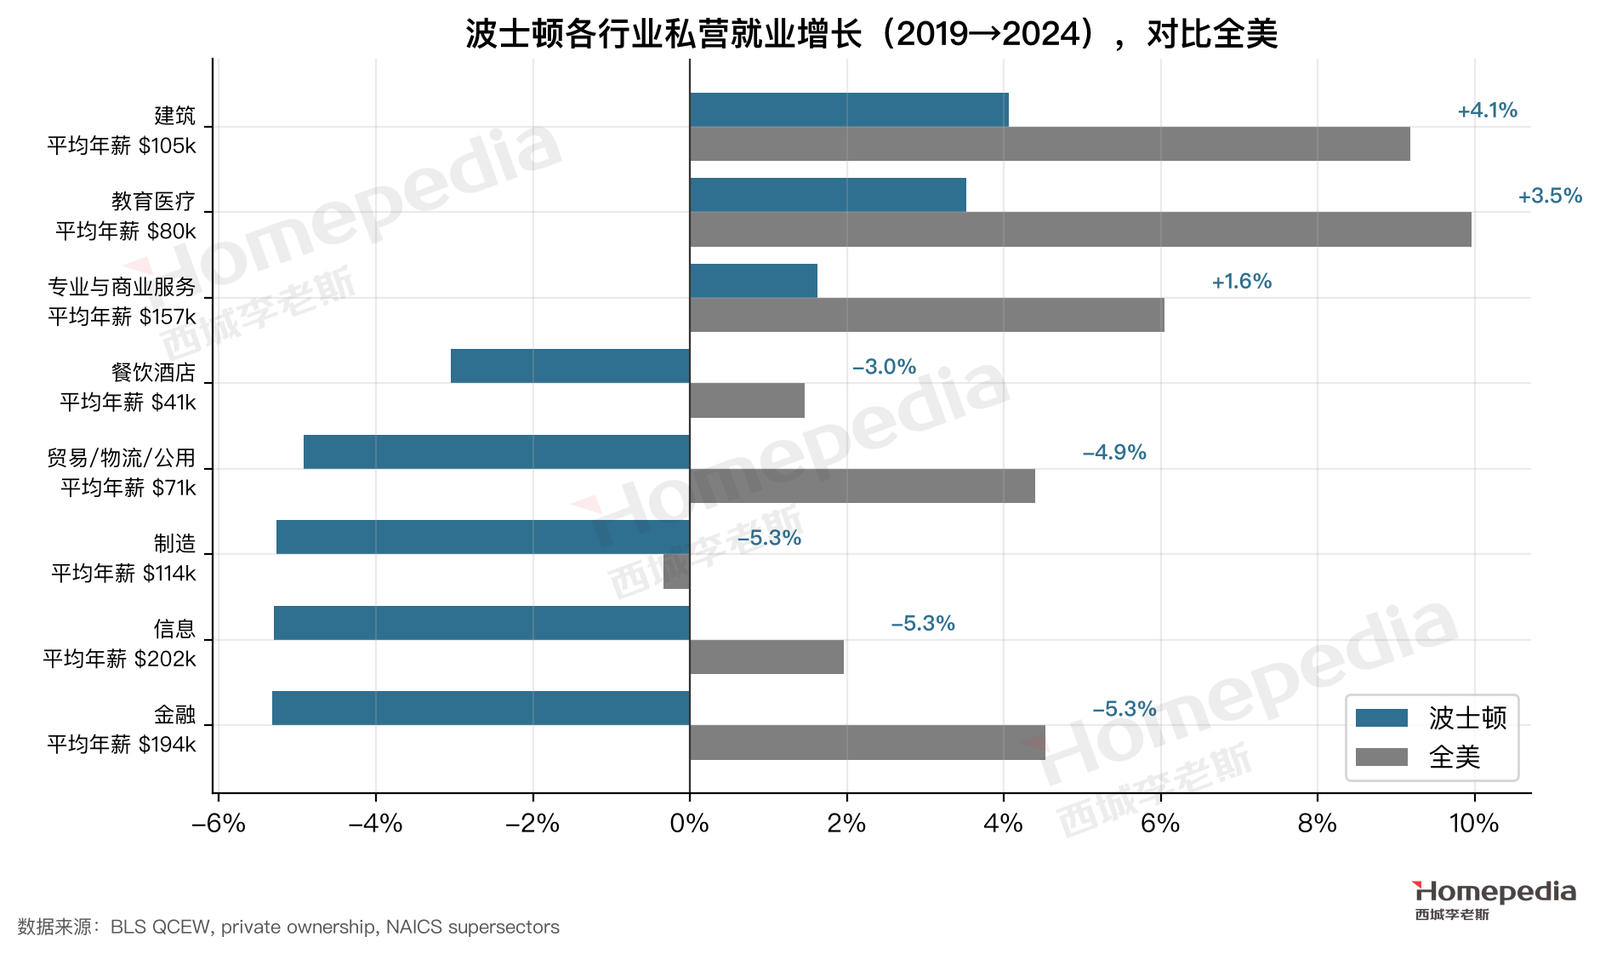
按行业拆分(图 2),2019–2024 年波士顿只有三个私营行业实现增长:教育与医疗(+3.5%,约 58.7 万人,全美 +10.0%)、建筑(+4.1%)和专业与商业服务(+1.6%,约 52.3 万人,平均年薪 $157,291)。其余行业全部收缩:金融业下降 5.3%(平均年薪高达 $193,643),信息业下降 5.3%($201,635),制造业下降 5.3%,贸易物流下降 4.9% [1]。
这是一个典型的“高薪知识经济”结构:岗位总数不多,但单个岗位的收入极高。波士顿专业与商业服务的平均年薪比达拉斯同行业高出约 50%,金融业高出约 60%。正是这种收入水平,让波士顿在岗位不增长的情况下仍然能维持全美最高的房价之一。
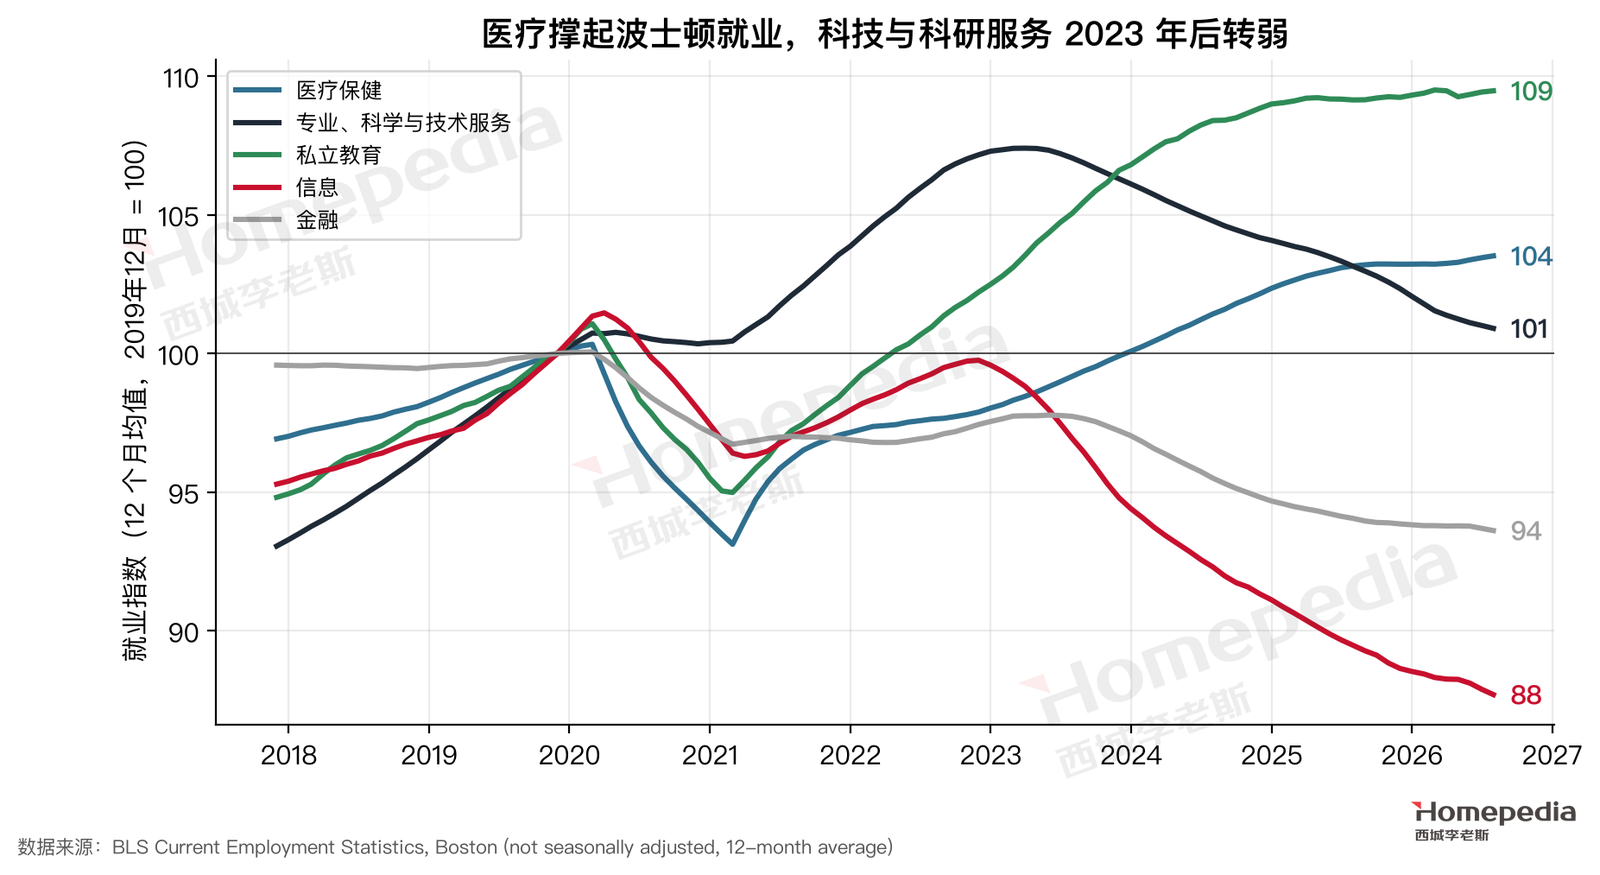
月度数据(图 3)揭示了韧性的真正来源:截至 2026 年 8 月,医疗保健就业比 2019 年底高 3.4%,约 46.9 万人,是唯一持续增长的大行业;专业、科学与技术服务(包含生物科技研发和咨询)比 2019 年底低 0.9%,过去一年下降 1.3%;私立教育低 1.4%;信息业低 14.8%;金融业低 6.2% [2]。换句话说,波士顿的“知识经济韧性”在 2023 年之后越来越依赖医院系统,而科技和科研服务正在转弱。
医院系统之所以能成为“压舱石”,在于它的需求几乎不受经济周期影响。大波士顿聚集了数所全美排名前列的教学医院,它们的收入主要来自医疗服务本身——病人看病的需求不会因为利率上升或科研经费减少而消失,人口老龄化还会让需求持续增长。截至 2026 年 8 月,医疗保健约占都会区麻州部分非农就业的 17% [2]。这些岗位分布广泛:既有年薪数十万美元的医生和研究型临床人员,也有大量收入中等的护士、技师和行政人员,前者支撑郊区优质学区的高价住房,后者支撑门户城市和内环城镇的普通自住房和租赁。
2.3 高收入岗位的规模
波士顿的高收入岗位池是三座城市中最大的。按 OEWS 2025 年数据,平均年薪 15 万美元以上的职业合计约 32.0 万个岗位,比达拉斯(约 19.4 万)多出六成以上,而波士顿的总就业只有达拉斯的三分之二 [3]。管理岗位平均年薪达 $174,356,生命、物理与社会科学岗位约 $118,000,医疗专业人员约 $118,000。
这个庞大的高收入存量解释了波士顿房价的“底”:即便没有新增买家,现有的高收入家庭在换房、升级和结婚成家时产生的需求,已经足以消化每年仅约 1 万套的新建住房。但它也解释了“顶”:高收入岗位的总数不再增长,房价就失去了继续快速上涨的动力。
三、科研经费与生命科学:韧性的来源与风险
波士顿–剑桥是全球最大的生命科学集群。麻州生物医药产业 2025 年雇用 113,503 人,药物研发管线占全美的 17.0% [4]。哈佛、麻省理工、麻省总医院、布莱根妇女医院等机构每年从美国国立卫生研究院(NIH)获得数十亿美元的研究经费。这是波士顿高收入就业的根基,也是 2025–2026 年最大的不确定性来源。
3.1 联邦科研经费收缩
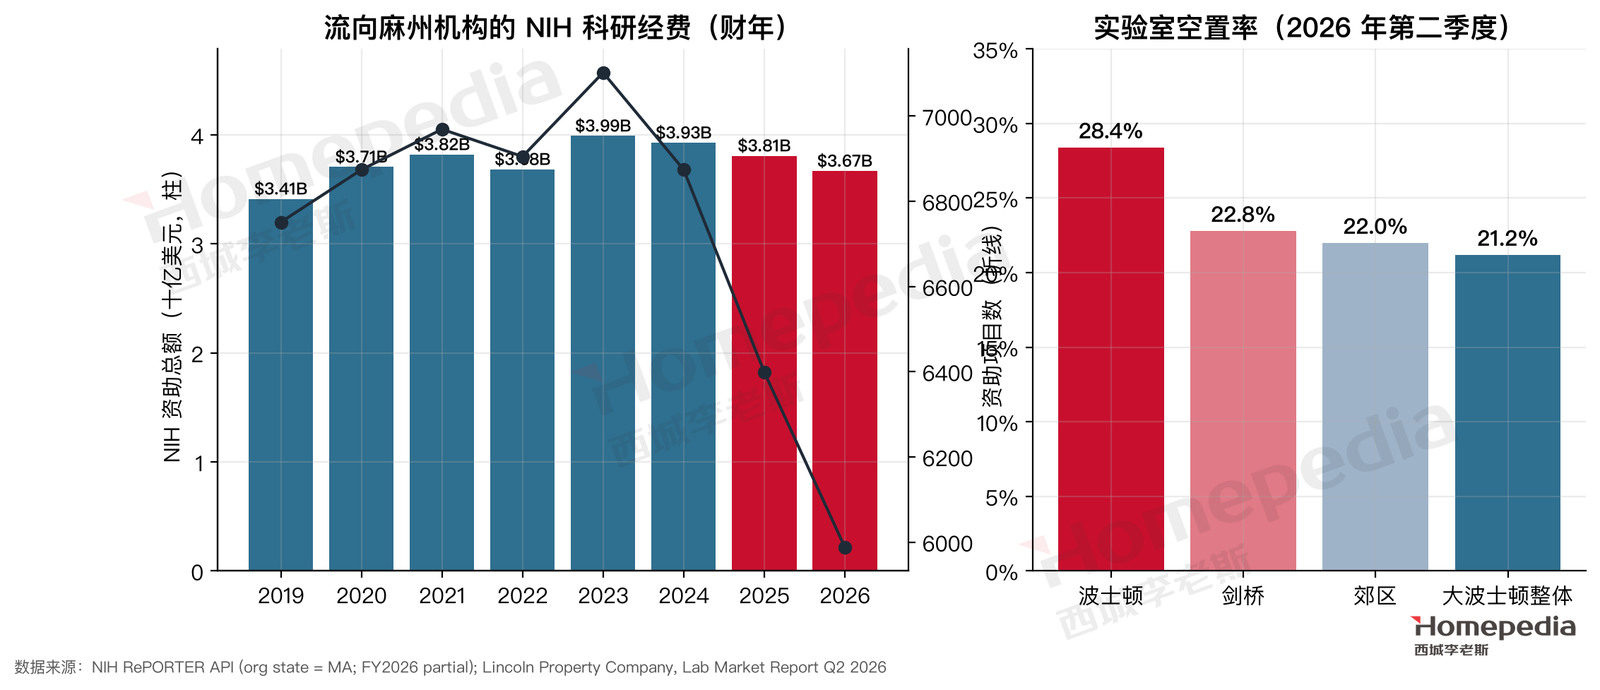
我们用 NIH RePORTER 的公开数据统计了流向麻州机构的 NIH 资助(图 4 左):2023 财年达到约 39.9 亿美元的高点,2024 财年为 39.3 亿美元,2025 财年降到 38.1 亿美元,2026 财年(数据截至 10 月初)为 36.7 亿美元,比 2024 年减少 6.6%;资助项目数从 2024 年的 6,874 个降到 2026 年的 5,988 个,减少 12.9% [5]。
金额的降幅小于项目数的降幅,是因为 2025 年上半年被大规模取消的资助在诉讼和和解之后部分恢复。据 GBH 新闻援引独立追踪数据,截至 2025 年 6 月,麻州有 733 个 NIH 项目被取消,涉及约 13 亿美元尚未拨付的资金;加上国家科学基金会(NSF)的项目,总额约 26 亿美元,其中约 23 亿美元集中在哈佛体系 [6]。即便部分恢复,研究机构普遍放缓了招聘和扩张,这正是图 3 中“专业、科学与技术服务”就业转弱的背景。
3.2 实验室过剩与生物医药就业首次下降
生命科学的另一面是商业地产。Lincoln Property 的报告显示,2026 年第二季度大波士顿实验室整体空置率为 21.2%,其中波士顿市区 28.4%、剑桥 22.8%、郊区 22.0%;当季净吸纳为负 109,817 平方英尺 [7](图 4 右)。疫情期间大量新建的实验室遇上融资收紧,供给严重过剩。
就业层面,麻州生物技术协会(MassBio)的年度报告显示,2025 年麻州生物医药就业下降 3.1% 至 113,503 人,这是该机构二十多年来追踪数据中的首次年度下降 [4];其中只有生物制造逆势增加了 238 个岗位。这说明收缩主要发生在研发和早期公司,而生产环节仍在本地扩张——对住房而言,受影响最大的是剑桥、萨默维尔等研发人员集中居住的核心城镇。
3.3 复苏的早期信号
资本市场已经先于就业出现回暖。MassBio 的报告显示,2026 年上半年麻州生物医药公司获得 34.5 亿美元风险投资,同比增长 25%,占全美生物医药风险投资的四分之一,是 2023 年以来最强的半年;有 8 家麻州公司上市,相当于 2024 和 2025 两年的总和;另有 11 家公司被收购,交易总额约 180 亿美元 [4]。实验室市场方面,剑桥在 2026 年第二季度出现了企稳迹象,赛诺菲在东剑桥签下约 90 万平方英尺的大型租约 [7]。
但需要冷静看待:风险投资的回暖首先体现为少数头部公司的融资,传导到大规模招聘通常需要 6–12 个月甚至更久;而联邦科研经费的走向仍取决于政策。我们把生命科学的复苏视为乐观情景的主要触发条件,而不是基准情景的前提。
3.4 对住房的含义
科研经费和生命科学对住房的影响主要通过三条渠道:
- 高收入新增岗位放缓。研究员、博士后、生物科技工程师是剑桥、萨默维尔、沃尔瑟姆等地中高价住房的重要买家。他们的招聘放缓,直接削弱了这些城镇的自住需求——这与第七节看到的“核心区房价落后”是吻合的。
- 国际学生和研究人员减少。签证政策收紧和科研经费不确定性,让部分国际研究生和博士后推迟或放弃来波士顿(第八节)。他们主要是租房者,短期内削弱了学校周边的租赁需求。
- 医院系统提供托底。与科研经费不同,医院的临床收入主要来自医保和保险支付,就业更稳定。医疗保健就业持续增长,是波士顿需求没有大幅下滑的关键。
因此我们把地图上的“基础设施受益:中高”理解为:波士顿拥有全美最好的科研与医疗基础设施,这是长期韧性的来源;但在 2025–2026 年,这套基础设施本身正面临资金收缩,短期内对住房需求的拉动是有限的。
四、人工智能对劳动力市场的影响:未来两年
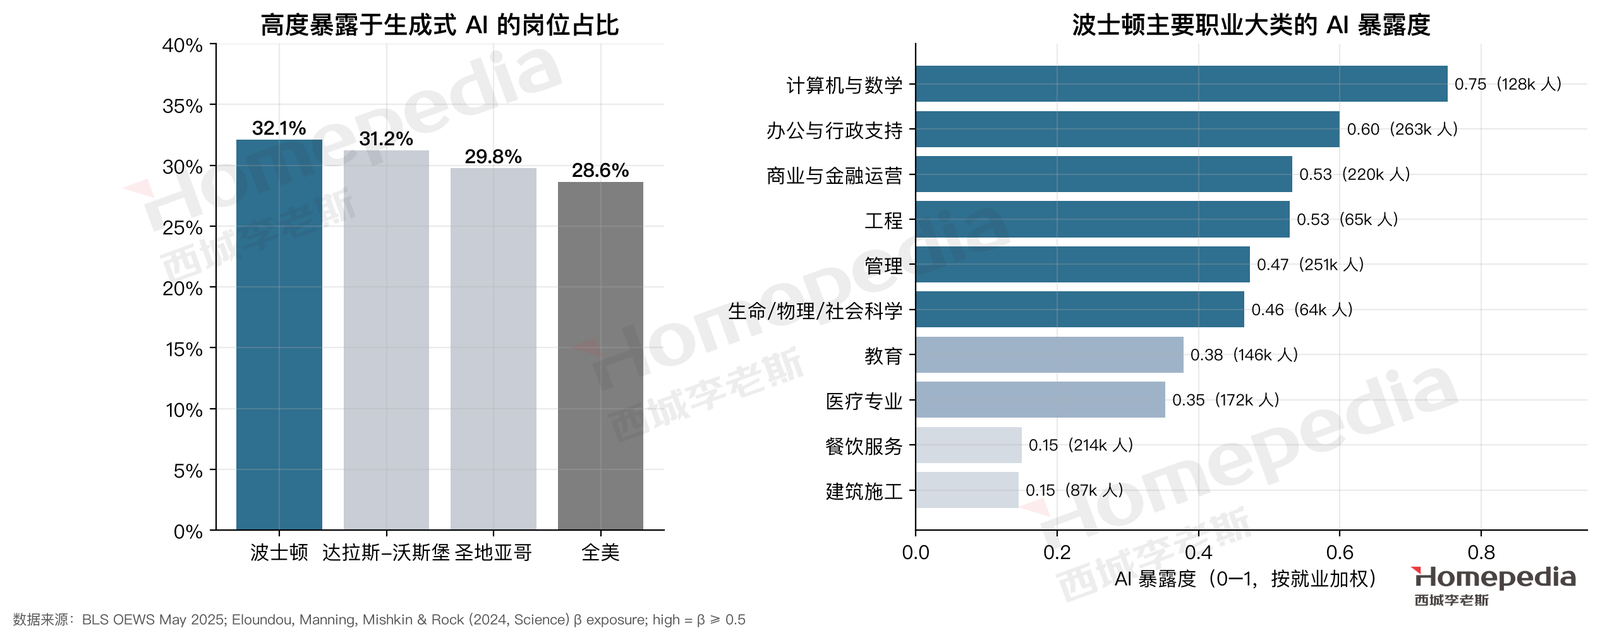
我们沿用第 1 期报告的方法:把劳工统计局 OEWS 2025 年 5 月的职业数据,与 Eloundou 等(2024,《科学》)的职业 AI 暴露度评分对接 [3][8]。波士顿有 32.1% 的岗位、约 79.5 万个工作处于高度暴露区(评分 ≥ 0.5),在三座城市中最高,高于达拉斯(31.2%)、圣地亚哥(29.8%)和全美(28.6%)。
这个结果符合直觉:越是白领化、知识化的城市,暴露于生成式 AI 的岗位越多。在波士顿,暴露度最高的职业大类是计算机与数学(0.75,约 12.8 万人)、办公与行政支持(0.60,约 26.3 万人)、商业与金融运营(0.53,约 22.0 万人)和工程(0.53,约 6.5 万人);管理(0.47,约 25.1 万人)和生命、物理与社会科学(0.47,约 6.4 万人)居中;医疗专业人员(0.35,约 17.2 万人)和教育(0.38,约 14.6 万人)较低 [3][8]。
暴露度衡量的是技术上能做什么,不是两年内会发生什么。就未来两年而言,AI 对波士顿住房需求的影响是结构性的、集中在入口端的:
- 后台和初级白领岗位承压。办公行政、初级分析、客户支持等岗位的招聘会放缓。达拉斯联储对德州的研究发现,AI 可自动化程度较高的职业招聘相对减少了约 8% [9];波士顿的类似岗位很可能受到相同的压力。这部分人是核心区租赁和入门级 Condo 的主要需求方。
- 存量高薪家庭两年内不会减少。斯坦福数字经济实验室追踪 ADP 工资单数据发现,AI 的就业影响目前几乎全部通过减少对年轻人的招聘实现,资深员工的就业尚未受影响,也没有出现经济范围的裁员 [10]。医生、研究员、律师、资深工程师和管理层仍在岗,他们是郊区优质学区独栋房的主要买家,这是两年内高端住房需求不会塌陷的原因。
- AI 本身也是波士顿的新产业。剑桥和波士顿聚集了大量 AI 研究机构和初创公司,AI 与生命科学的结合(例如 AI 制药)是波士顿生物科技复苏的重要方向。
从住房的角度看,两年内 AI 对波士顿最值得关注的影响,是它与生命科学的结合。药物研发中越来越多的环节(靶点发现、分子设计、临床试验分析)开始使用 AI,这一方面让每家公司需要的研发人员减少,另一方面也在催生一批新的“AI + 生物”公司。如果后者的扩张快于前者的收缩,剑桥和波士顿海港区的高收入岗位会重新增长,核心区自住需求也会随之回升;如果反过来,核心区的落后会持续更久。这是我们在两年情景分析中把生命科学招聘列为关键转折信号的原因之一。
因此,地图把波士顿两年内的 AI 就业风险评为“中”,与数据相符:暴露度最高,但目前的影响停留在招聘端,净效应主要体现为核心区初级白领的租买需求减弱。需要强调的是,这个“中”只对两年成立。波士顿 32.1% 的高暴露岗位不是均匀分布的,它们集中在撑住房价的高薪职业里;一个职业连续十年不招新人,存量会随退休和转行自然收缩,不需要裁员就能完成替代。这个过程超出了本节的时间范围,第十节专门讨论。
五、边际购房者:人口迁移、收入与可负担性
5.1 国内持续净流出
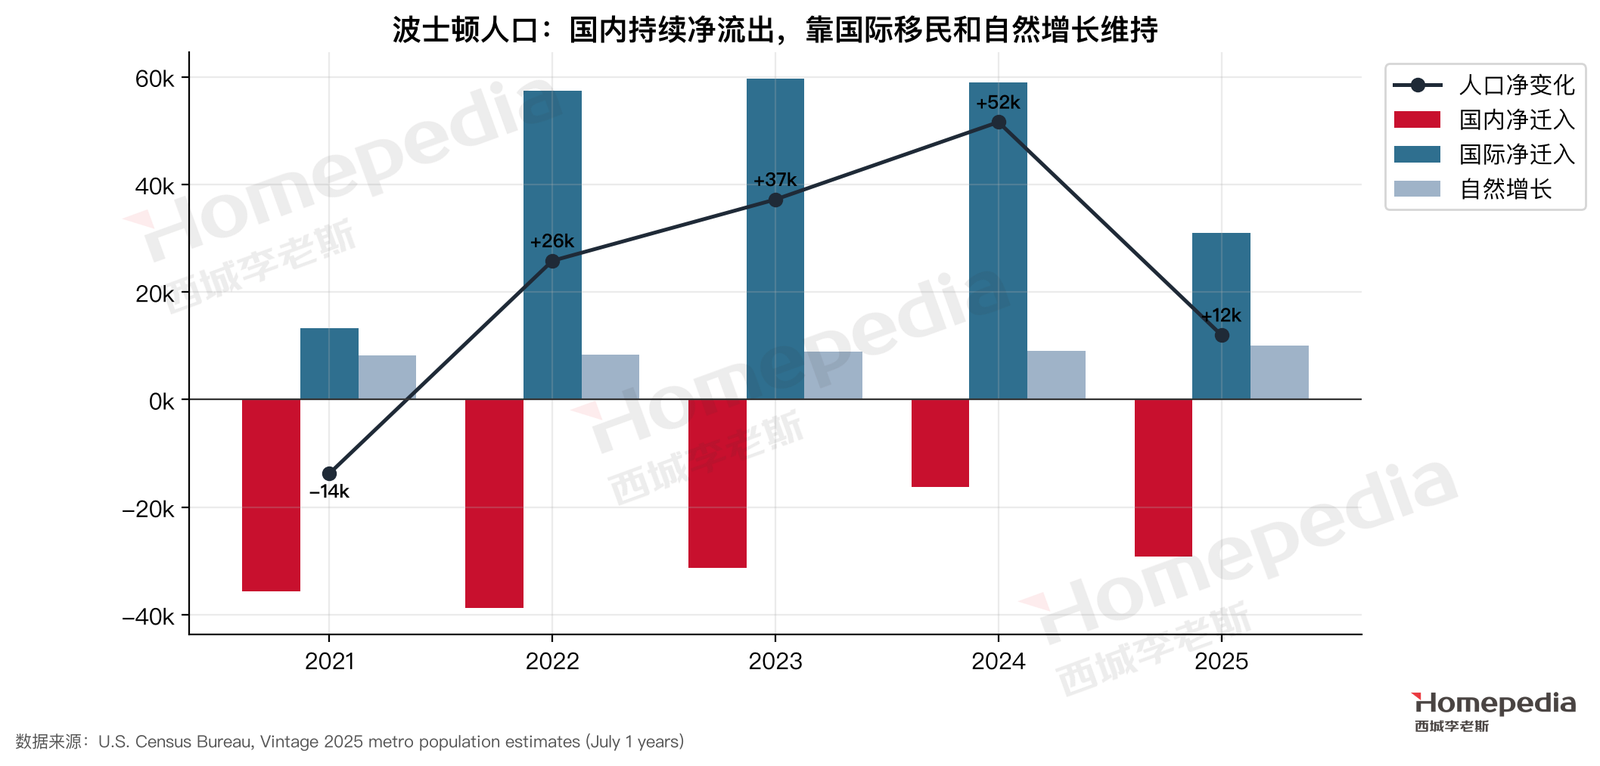
人口普查局 2025 年版估计显示,波士顿都会区人口从 2020 年的 492.1 万增长到 2025 年的 503.4 万,五年只增加约 11 万人 [11]。增长完全来自国际移民和自然增长:2021–2025 年,国内净迁入每年都是负数,在 −1.6 万到 −3.9 万之间,2025 年为 −29,132 人;国际净迁入在 2022–2024 年每年约 5.8 万人,2025 年降到 30,913 人;自然增长每年约 1 万人 [11]。这种格局在疫情前就已存在:2011–2019 年波士顿累计国内净流出约 10.4 万人。
国际移民减半意味着,波士顿的人口增长在 2025 年明显放缓。而国际移民——包括研究生、博士后、医生和工程师——恰恰是波士顿租赁市场的重要需求来源。
从住房的角度看,人口结构的含义很清楚:波士顿的新增居民以国际移民为主,他们初到时几乎全部租房,几年后才有一部分转为买房;而离开波士顿的,是已经在这里工作多年、本可以成为买家的国内家庭。这意味着波士顿的租赁需求比自住需求更能从人口流动中获益,而自住市场的新增买家主要依靠本地家庭的收入增长和家庭生命周期(结婚、生子、换房)来维持。这正是李老师判断“核心区租赁比普通自住房更容易获得支撑”的人口学基础。
5.2 迁出家庭比迁入家庭更富裕
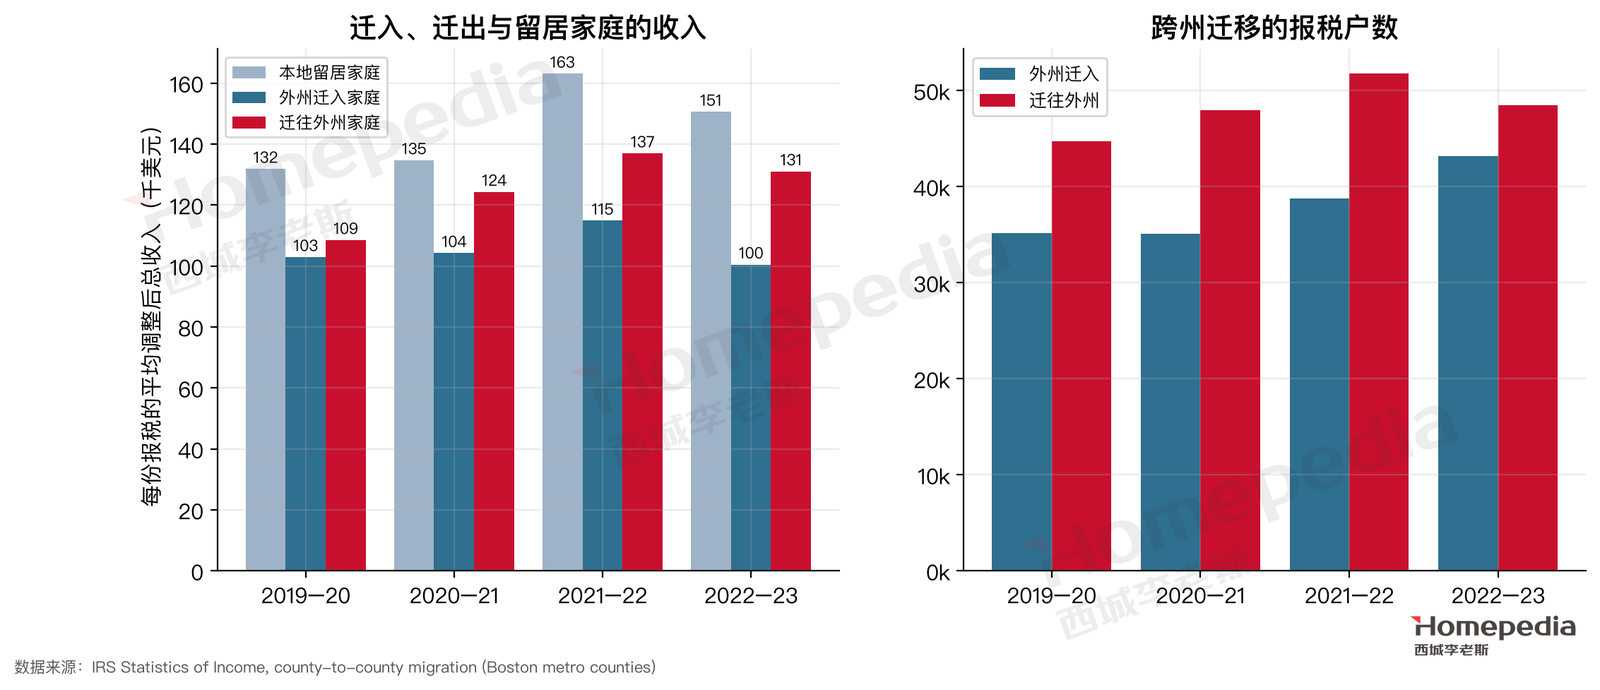
国税局(IRS)的县际迁移数据显示了一个对房价至关重要的事实 [12]:在 2022–23 报税年度,从外州迁入波士顿都会区 7 个县的家庭共 4.3 万户,平均调整后总收入 10.1 万美元;而从这 7 个县迁往外州的家庭共 4.8 万户,平均收入 13.1 万美元,比迁入者高出 30%;留居本地的家庭平均收入 15.1 万美元(图 7)。过去四个报税年度,迁出户数每年都多于迁入户数,迁出者的平均收入也每年都高于迁入者。
这正是地图上“高收入边际买家:持平”的含义。迁出者中有不少是被高房价推出去的中高收入家庭——他们在波士顿买不起心仪的房子,选择去新罕布什尔、缅因或南方城市;迁入者则以年轻的学生、研究人员和职场新人为主,收入较低、以租房为主。新增的高收入买家并没有增加,留在波士顿买房的主要是已经身处其中的高收入家庭。
5.3 住房可负担性
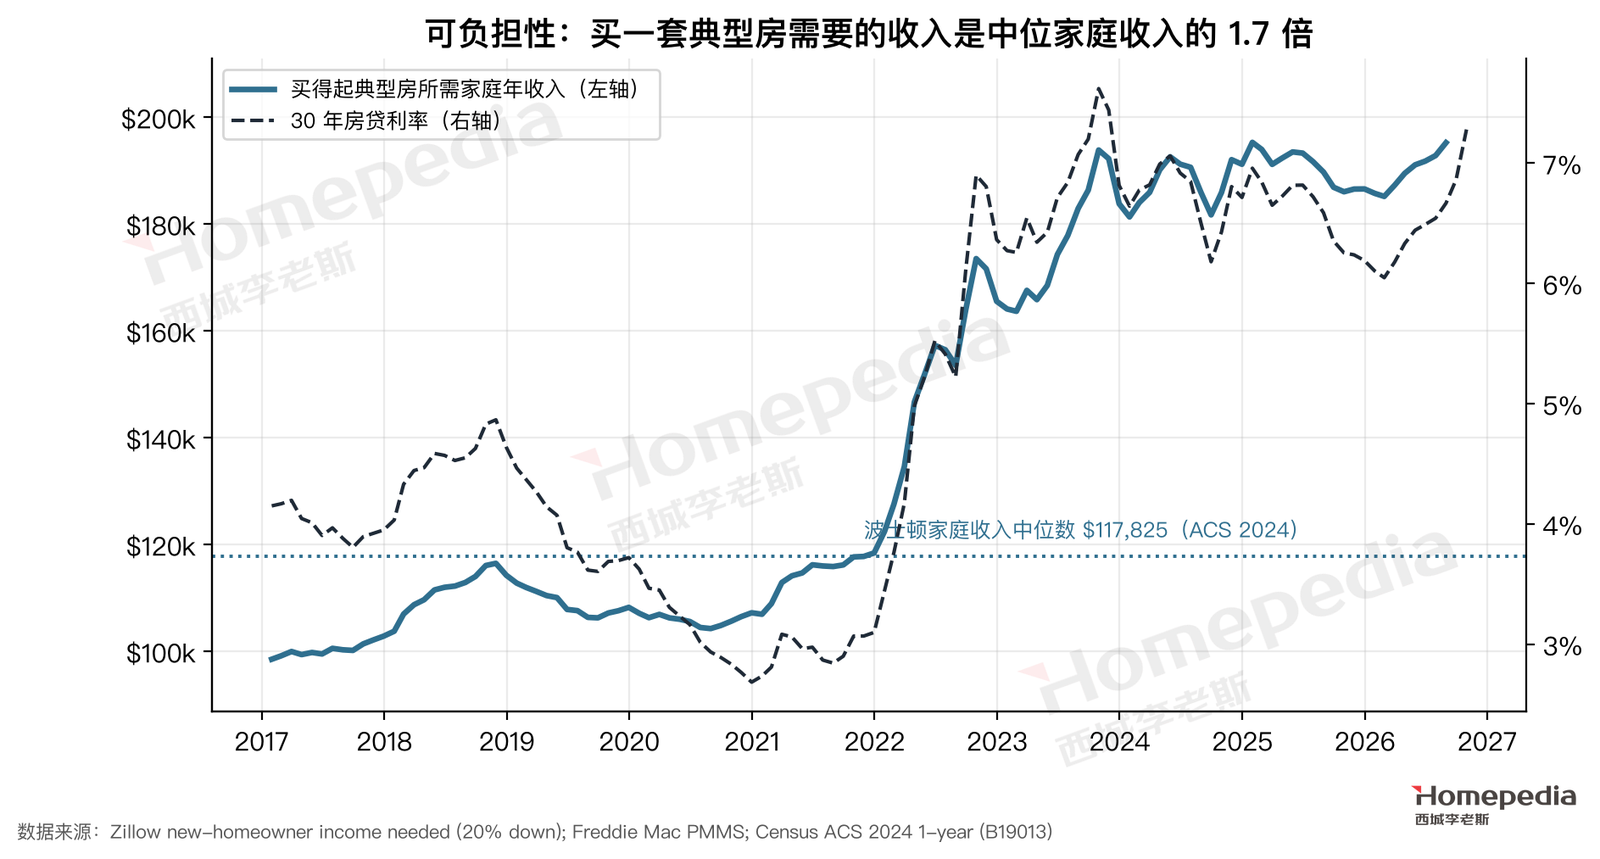
按 Zillow 的测算,以 20% 首付购买波士顿一套典型价位的房子、月供不超过收入三成,需要家庭年收入约 $195,229(2026 年 8 月),而 2019 年 12 月只需要 $108,224 [13]。都会区家庭收入中位数为 $117,825(2024 年美国社区调查)[14]——需要的收入是中位收入的 1.66 倍。波士顿典型房价是家庭收入中位数的 6.2 倍,远高于达拉斯(3.9 倍)和全美(4.5 倍)。
专栏 1 典型住房的月度持有成本测算
以 2026 年 8 月波士顿典型房价 $733,574 计算,首付 20%(约 $147,000),贷款约 $587,000,30 年固定利率 7.28% [15]:
- 本金加利息:每月约 $4,015
- 房产税(按 1.0%–1.3% 的有效税率估算;波士顿市 2026 财年住宅税率为每千美元 $12.40 [16]):每月约 $611–795
- 房屋保险(假设每年 $2,000–3,000):每月约 $167–250
- 合计:每月约 $4,800–5,060(不含 Condo 费和维修)
作为对比,波士顿独栋出租房的典型月租约 $3,648,全部住房的典型月租约 $3,073 [13]。在当前利率下,买一套典型住房的每月现金支出比租一套独栋房高出约 $1,150–1,400,还要先拿出约 15 万美元首付。
再和 2019 年底比:同一套房当时约 $498,000,平均利率 3.72%,本息每月只要约 $1,838。房价上涨 47%,月供却增加到原来的 2.2 倍。在波士顿,“买不如租”的差距比达拉斯大得多,这正是租赁需求坚挺的根本原因。
5.4 利率锁定:新挂牌只有疫情前的八成
可负担性约束不仅影响买家,也影响卖家。Realtor.com 的数据显示,过去 12 个月波士顿都会区每月新挂牌的房源,平均只有 2017–2019 年同月水平的 79%;作为对比,达拉斯为 96% [17]。大量业主在 2020–2022 年以 3% 左右的利率买房或再融资,现在如果卖房换房,就要以 7% 以上的利率重新贷款,月供可能翻倍。于是他们选择不卖。
这种“利率锁定”产生了两个结果:一是二手房供给进一步减少,叠加本来就极低的新建量,在售库存长期低于疫情前;二是成交量低迷——买不起的人进不来,买得起的人也不愿意换。这就是地图上“供应约束托底,但可负担性让成交量维持低位”的真实含义:价格不跌,但市场的流动性很差。对需要卖房的家庭来说,这意味着好房子依然好卖;对等待机会的买家来说,这意味着等待降价的策略在波士顿很难奏效。
六、住房供给约束与价格韧性
专栏 2 为什么波士顿盖不出房子
波士顿的供给约束来自两个层面。第一是地理:大西洋、港湾、查尔斯河和湿地把可开发土地切得很碎,市区和内环城镇早已建满。第二是制度:麻州的住房开发主要由 351 个城镇各自的分区规则决定,许多郊区城镇长期只允许独栋住宅,多户住宅需要特别许可,地方居民可以在听证会上推迟或否决项目。经济学家 Glaeser 和 Ward 对大波士顿 187 个城镇的研究发现,地方土地使用规则显著减少了新建住房,是这一地区高房价的重要原因 [18]。
麻州已经在尝试改变。2021 年通过的 MBTA 社区法要求 177 个通勤铁路和地铁沿线城镇划出至少一个允许多户住宅“依法直接建设”的分区。截至 2026 年 1 月,有 133 个城镇已经合规;但波士顿基金会的评估显示,这项法律到目前为止只推动了约 7,000 套住房进入审批和开发流程,其中不到三分之一位于公共交通站点半英里范围内,效果“真实但有限” [19]。
6.1 新建住房供给规模
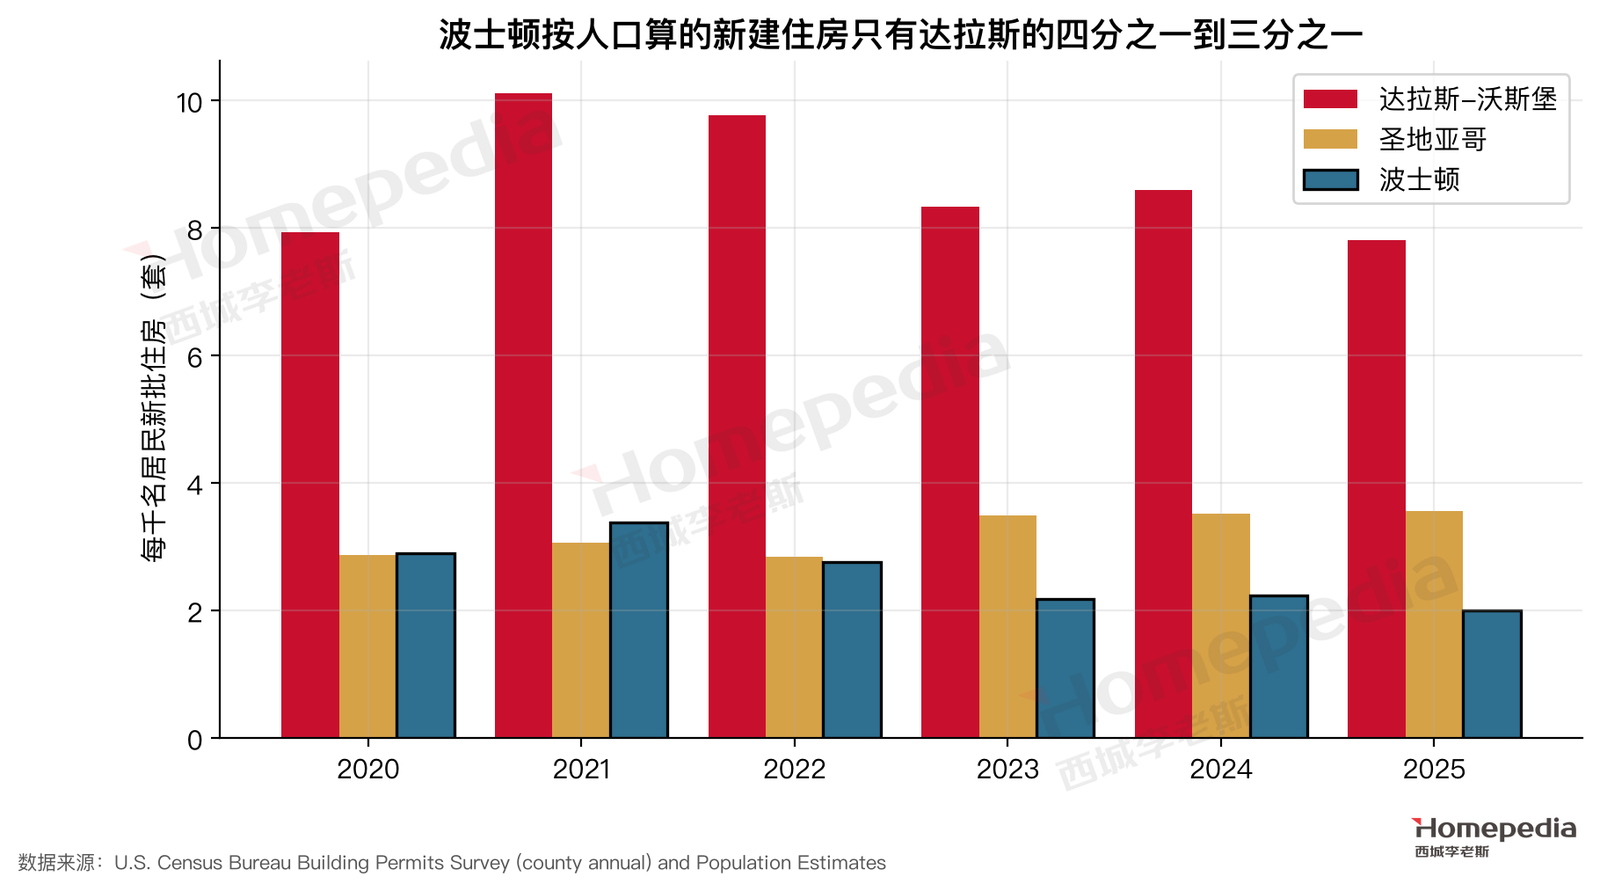
人口普查局建筑许可数据显示,2020–2025 年波士顿都会区 7 个县共批建 76,574 套住房,其中多户住宅占 68% [20];同期达拉斯批建 42.3 万套。按人口算(图 9),波士顿每年每千名居民批建 2.0–3.4 套,而且呈下降趋势:2025 年只有 2.0 套、共 10,072 套,是六年来最低。达拉斯同年为 7.8 套。
6.2 供给弹性与长期房价
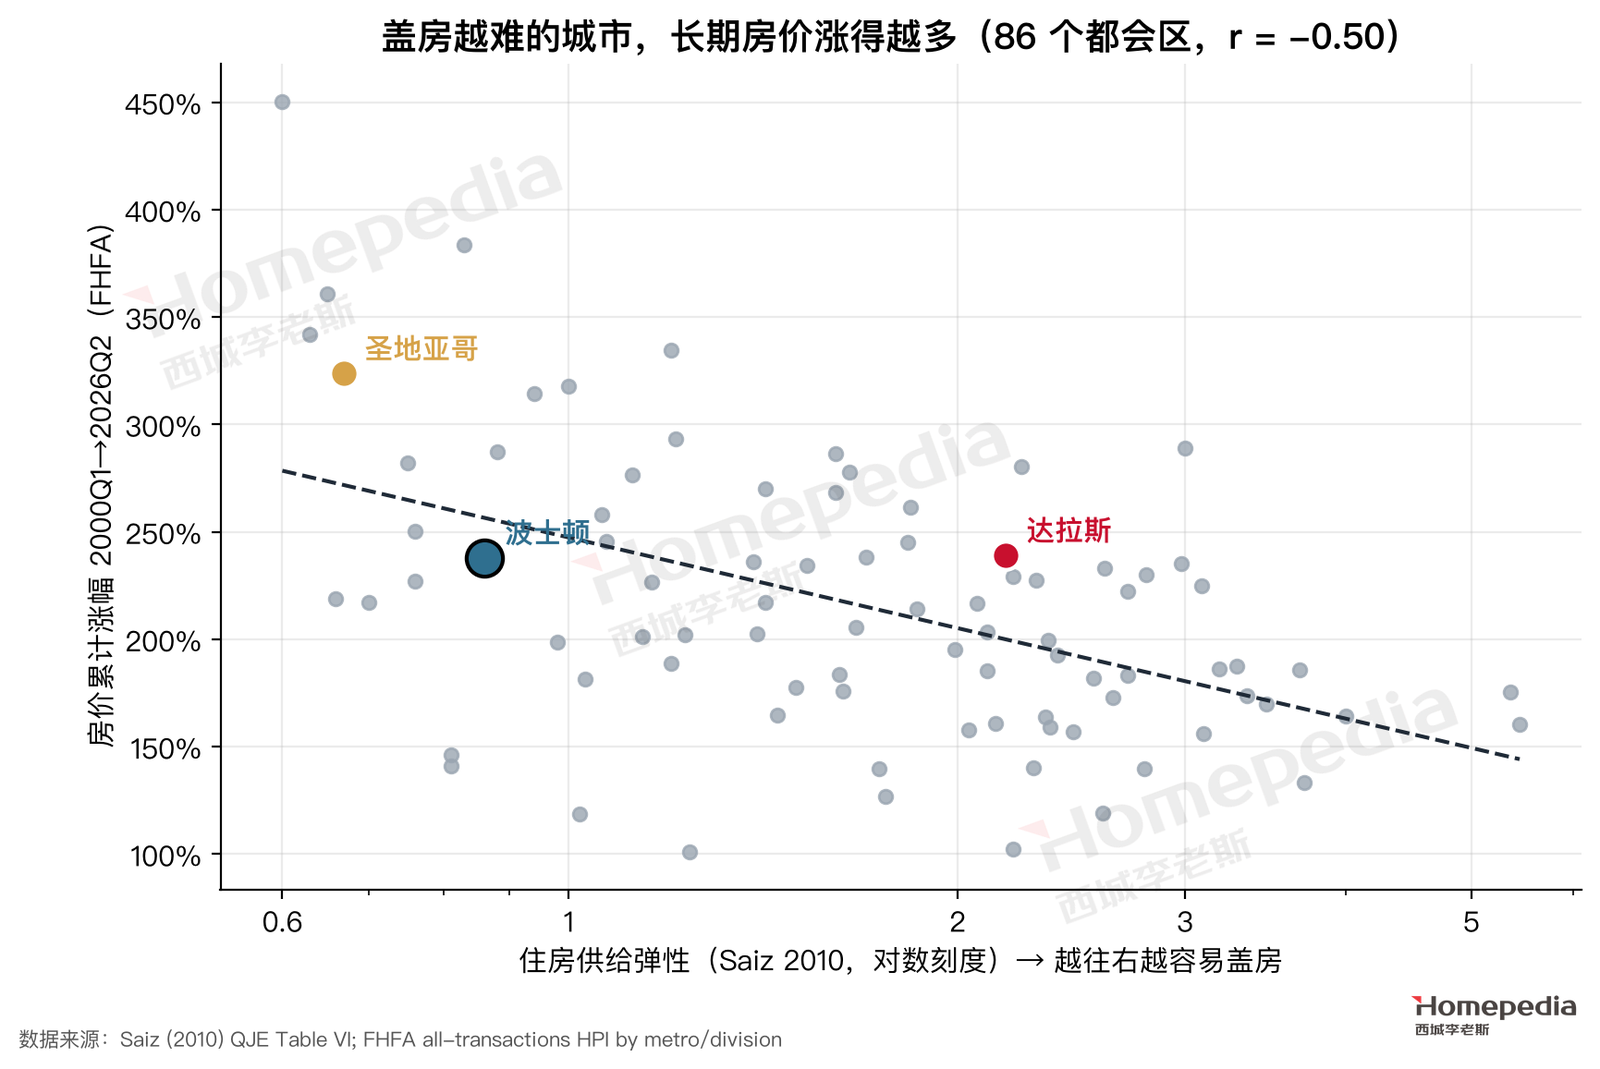
按 Saiz(2010)对 95 个大都会区的估计,波士顿的长期住房供给弹性为 0.86,排名第 15 难(1 = 最难),而达拉斯为 2.18、沃斯堡为 2.80 [21]。在 86 个可匹配的都会区中,供给弹性越低,2000 年以来房价涨得越多(相关系数 −0.50,图 10)[21][22]。
值得注意的是,波士顿 2000 年以来的累计涨幅(+238%)大致落在趋势线附近,与达拉斯(+239%)相当。这说明两座城市是用完全不同的方式到达相近的结果:达拉斯靠强劲的需求增长,波士顿靠极度受限的供给。前者的上涨会被新供给追平,后者的上涨则会被“锁住”。
6.3 需求平平,房价照涨
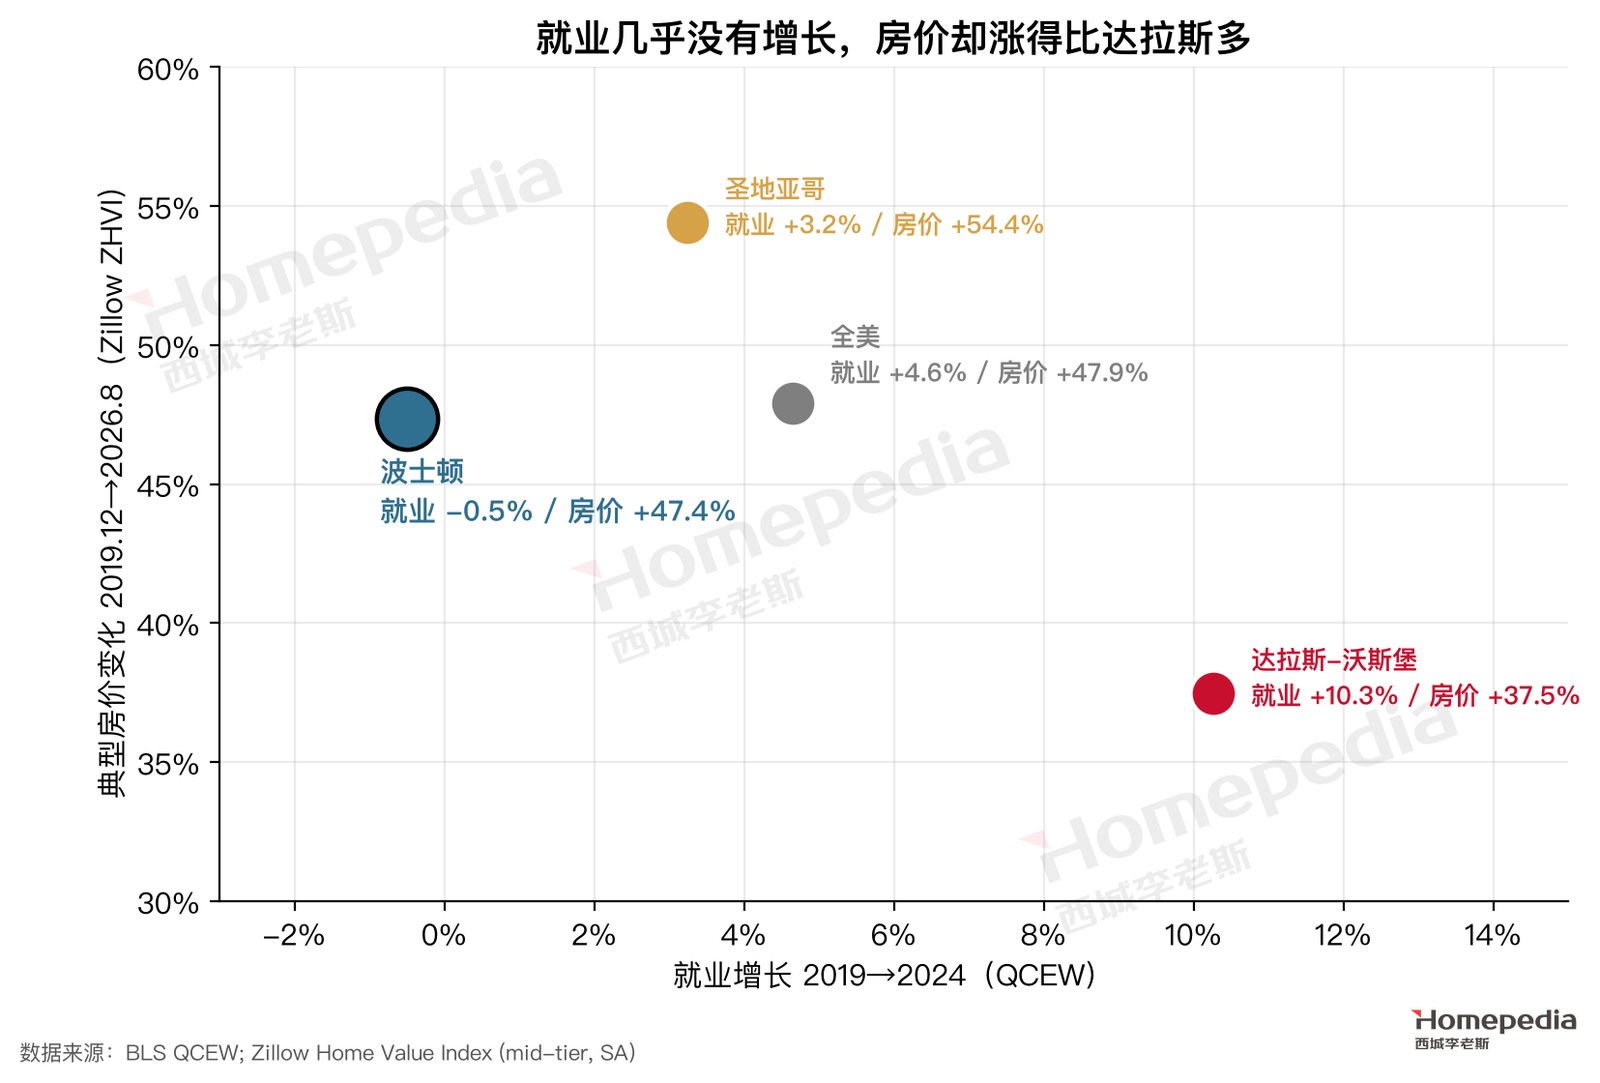
把需求和价格放在一起(图 11),波士顿的特殊性一目了然:它是四个比较对象中就业增长最低(−0.5%)的,但房价涨幅(+47.4%)高于达拉斯(+37.5%),与全美(+47.9%)相当。如果只看到 2024 年底,波士顿涨 44.0%,与达拉斯(45.7%)和全美(46.9%)接近——在就业几乎零增长的情况下,这本身就是供给约束的体现。2025 年以后,达拉斯掉头向下,波士顿继续上涨,两者的差距迅速拉开。
一个就业总量没有增长的城市,房价为什么还能上涨 47%?我们认为有三个原因共同起作用:
- 收入增长。就业人数没有增加,但人均收入大幅增加:平均年薪五年上涨 26.3%,到 2024 年超过 10.3 万美元 [1]。买房能力取决于收入总量,而不只是人数。
- 供给几乎为零。每年只新增约 1 万套住房,而都会区有约 200 万户家庭;即使需求不增长,正常的家庭分化(年轻人离家、离婚、老人独居)也足以消化这点新增量。
- 利率锁定减少了二手房供给。如第五节所述,新挂牌只有疫情前的八成,进一步加剧了在售房源的稀缺。
这三个因素在 2019–2024 年同时存在,所以波士顿在需求停滞的情况下维持了房价上涨。但它们也都有边界:收入增长依赖高薪行业的健康,而金融、信息和科研服务正在收缩;利率锁定会随着时间推移和利率回落逐步松动。
6.4 价格对需求的敏感度
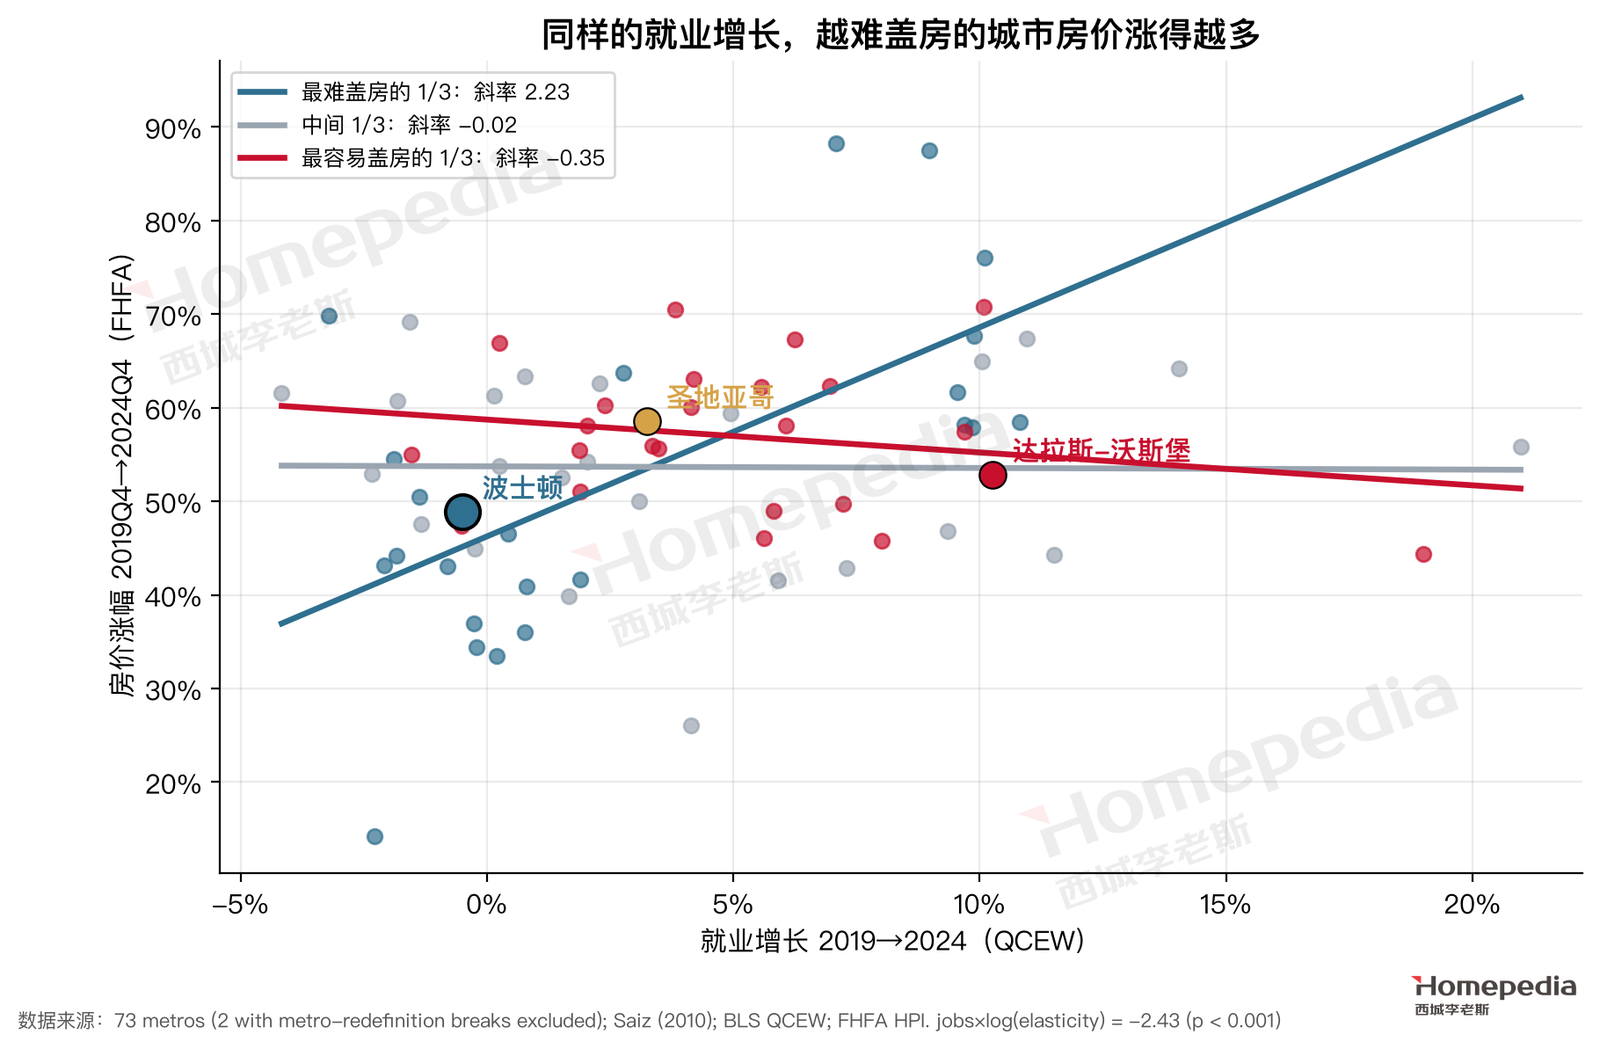
第 1 期报告中我们用 73 个都会区做了回归:房价涨幅对就业增长、供给弹性及二者交互项回归,交互项系数为 −2.43(p < 0.001)[1][21][22]。代入波士顿的弹性(0.86),模型显示:就业每增长 1 个百分点,波士顿房价约上涨 2.3 个百分点;而在达拉斯,这个数字约为零(图 12)。
这个结论对理解波士顿至关重要,它有两面:
- 向上时,任何需求的回升——例如生命科学融资复苏、科研经费恢复、利率回落——都会以两倍以上的幅度传导到房价上。这是波士顿房价长期强势的原因。
- 向下时,需求的收缩同样会被放大。如果科研经费和白领就业持续收缩,波士顿房价的调整幅度会大于就业的变化。两年内这是我们把联邦科研经费列为最大风险的原因;十年内这是 AI 替代判断型岗位的后果会以两倍以上幅度落到房价上的原因(第十节)。
2019–2024 年波士顿就业几乎零增长,所以“放大器”没有被触发;房价的上涨主要来自收入增长、超低利率时期的需求透支和持续的供给不足。
七、价格结构:哪里稳,哪里弱
7.1 整体价格走势
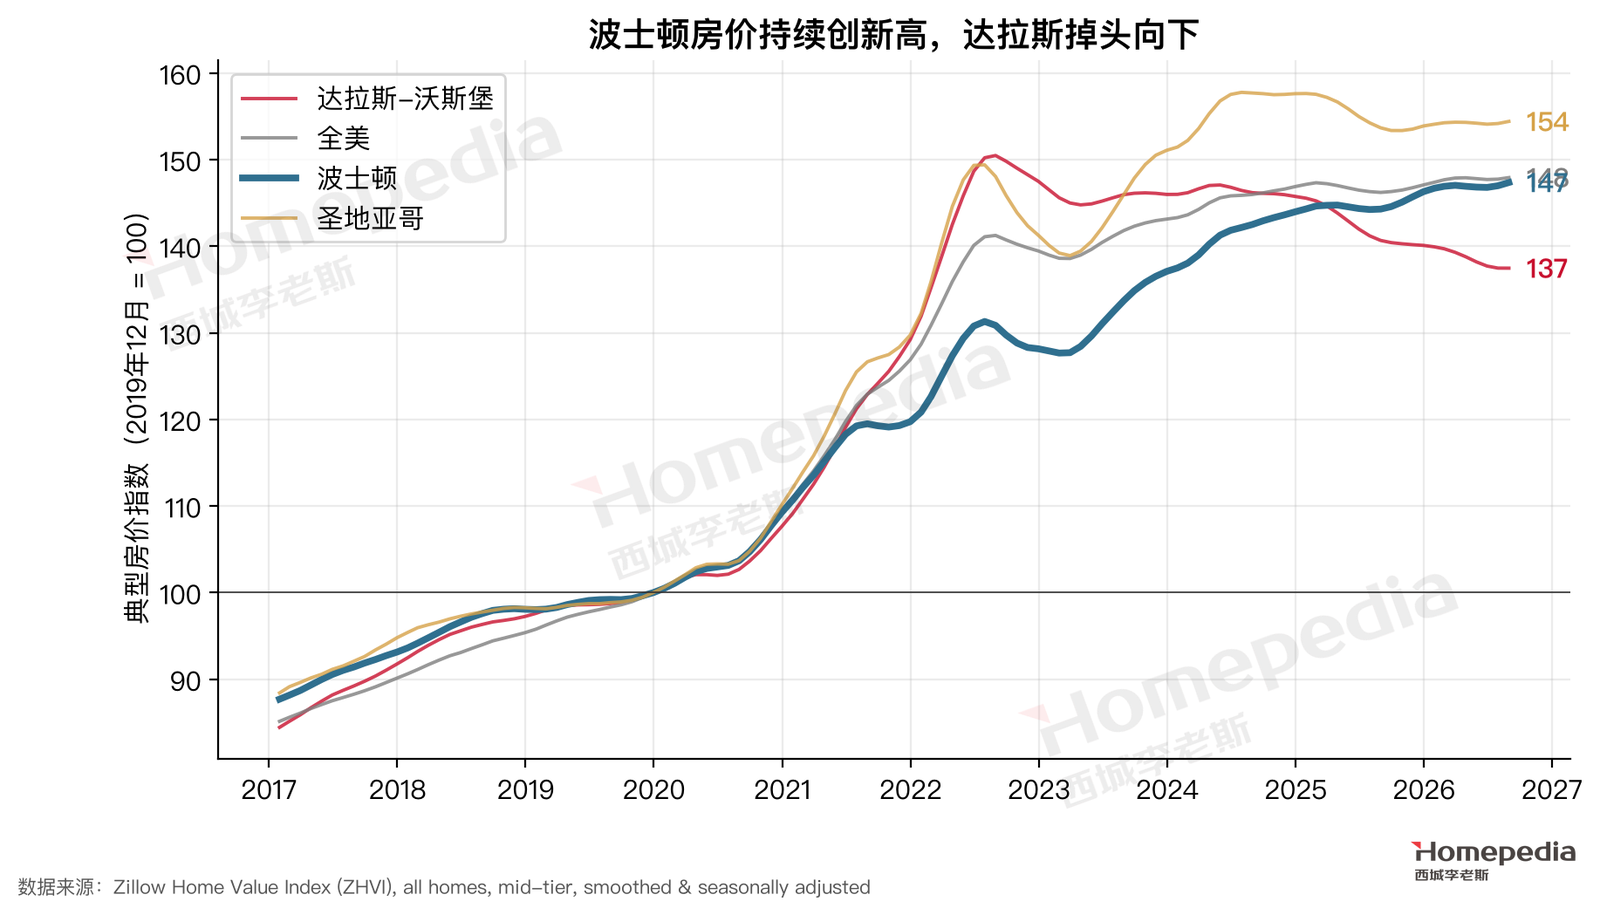
Zillow 房价指数显示,波士顿典型房价在 2026 年 8 月达到 $733,574,再创历史新高,比 2019 年底上涨 47.4%,过去一年上涨 2.1% [13]。与达拉斯(距高点 −8.6%)和圣地亚哥(距高点 −2.1%)不同,波士顿在 2022–2023 年利率快速上升时只短暂回调,之后持续上涨(图 14)。联邦住房金融局基于重复交易的指数也显示,截至 2026 年第二季度,波士顿分区房价比 2019 年第四季度高 58.4% [22]。
7.2 库存与卖方议价能力
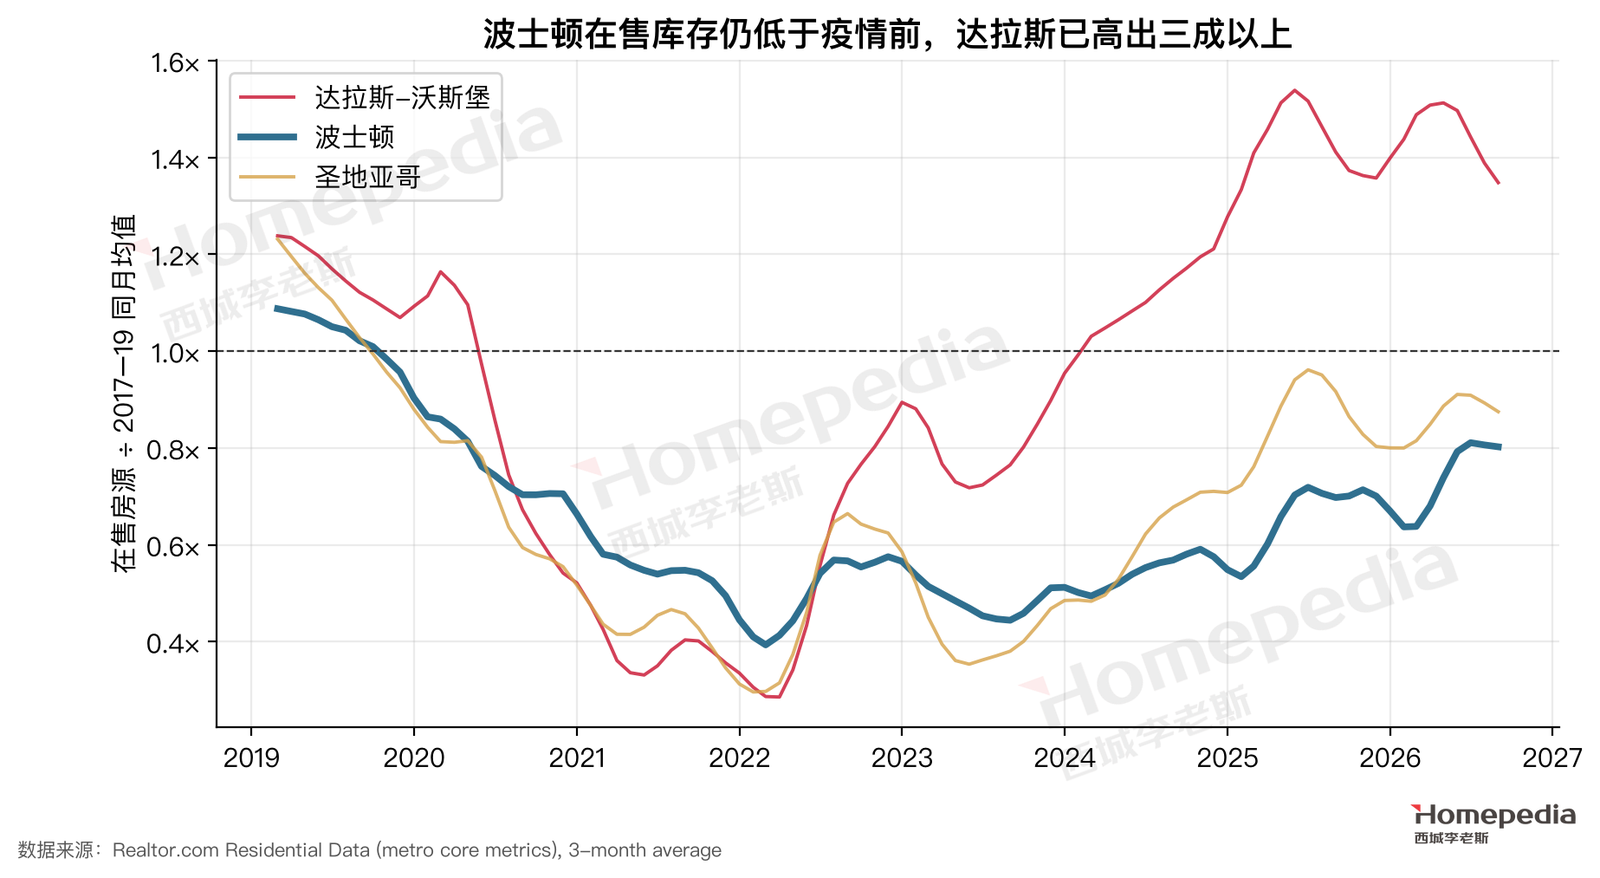
Realtor.com 的数据显示,2026 年 9 月波士顿都会区在售房源 9,017 套,与 2017–2019 年同月平均相比只有约 80%(图 15)[17]。值得注意的是,库存比一年前增加了 16.1%——在利率回升、经济转弱的背景下,库存正在缓慢恢复,但距离疫情前水平仍有明显差距。
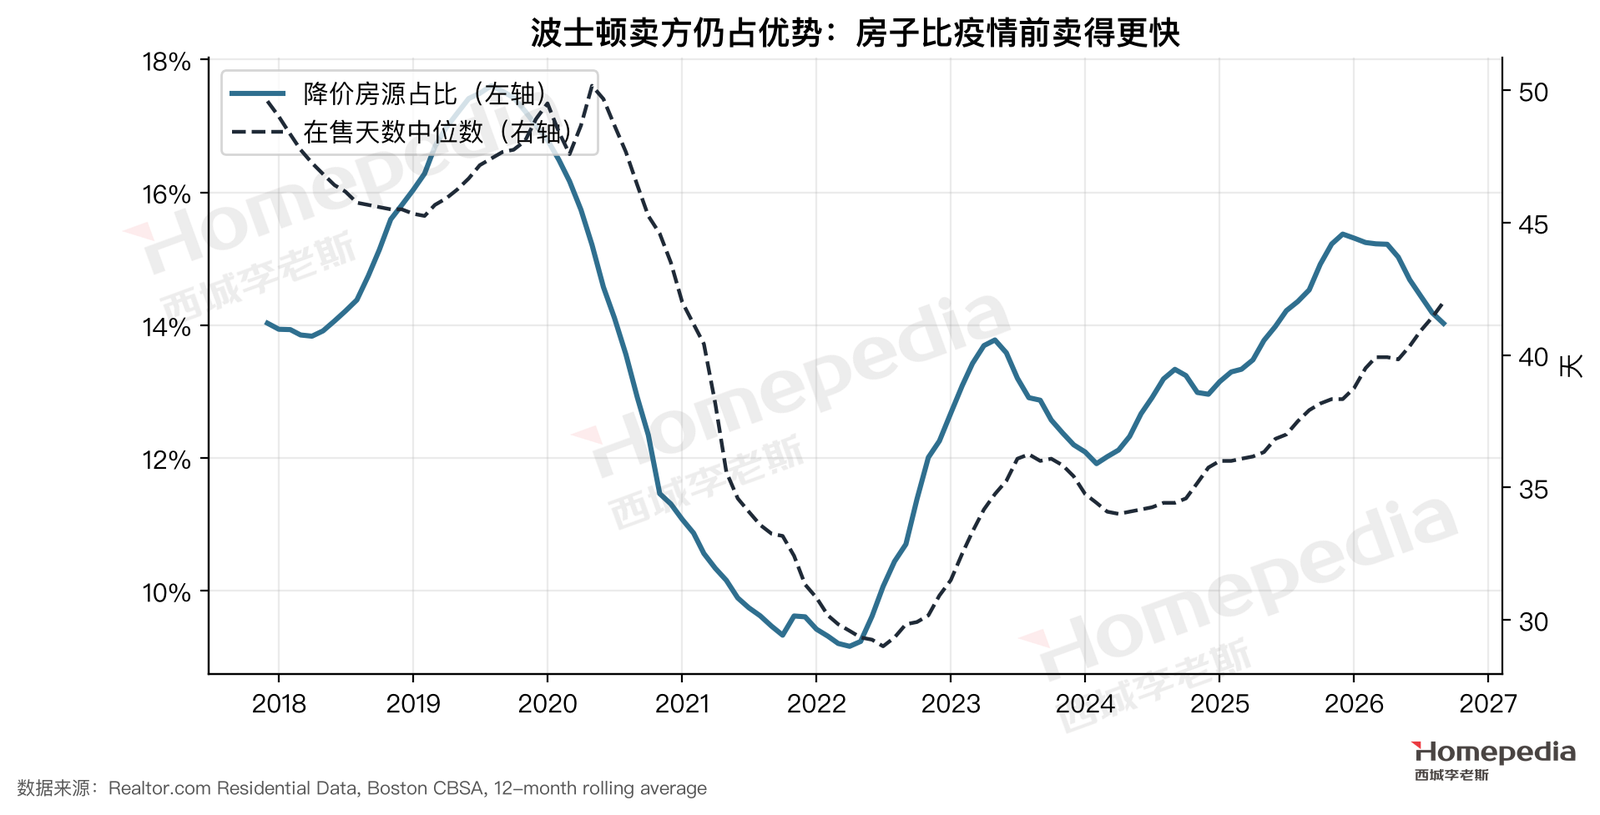
卖方仍然占优势(图 16)。2026 年 9 月,波士顿有 16.6% 的在售房源降过价,略高于 2017–2019 年平均的 15.6%;在售天数中位数为 43 天,比疫情前平均的 48 天还短 [17]。在三座城市中,波士顿是唯一一个房子比疫情前卖得更快的市场。
7.3 价格段:几乎没有分化
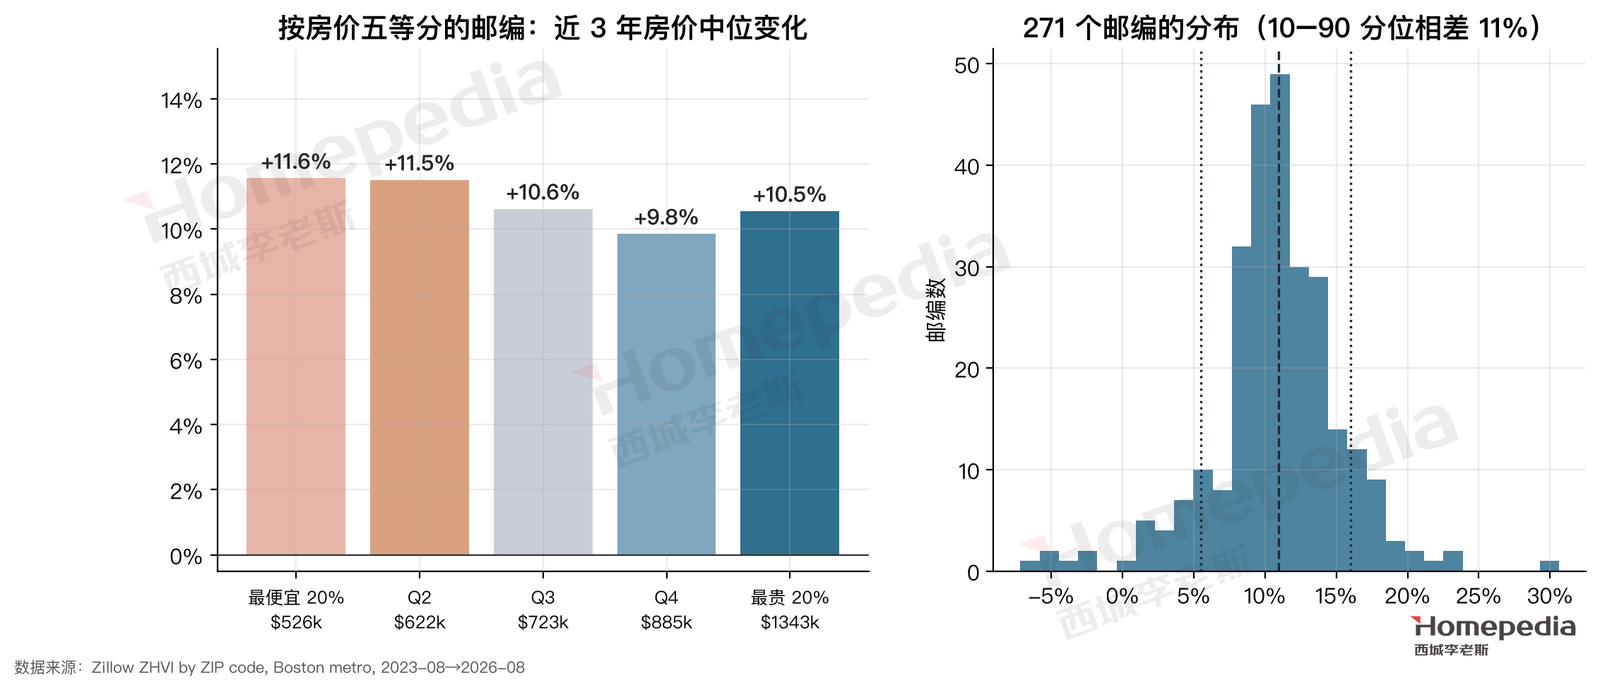
与达拉斯“便宜的跌、贵的稳”截然不同,波士顿 271 个邮编在各个价格段几乎同步上涨(图 17)。2023 年 8 月到 2026 年 8 月,最便宜的 20% 邮编(中位房价约 $52.6 万)上涨 11.6%,最贵的 20%(中位约 $134.3 万)上涨 10.5%,中间各组在 9.9%–11.5% 之间;第 10 百分位的邮编上涨 5.5%,第 90 百分位上涨 16.0% [13]。2019 年以来,便宜邮编反而涨得最多(+60.0%),贵的邮编涨 53.2%。
这符合供给受限市场的典型特征:供给不足是全面性的,所有价格段的房子都稀缺,房价因此同涨。波士顿的分化不在价格段之间,而在地理和产品之间。
和第 1 期报告对照,可以看清两种市场的根本区别。在达拉斯,建商的新房集中在 25–40 万美元的价格带,新增供给直接压在低价段上,所以便宜的邮编跌得最多、贵的最稳。在波士顿,几乎没有成规模的新房供给可以压住任何一个价格段,于是各价格段同涨;真正决定涨幅的,是谁在买和买什么:被核心区高房价挤出的中等收入家庭涌向门户城市,推高了那里的低价段;而核心区的买家群体(生命科学、科技、学术界)恰好在收缩,核心区以 Condo 为主的产品又不符合疫情后买家对空间的偏好。
7.4 地理分化:核心区落后,郊区领涨
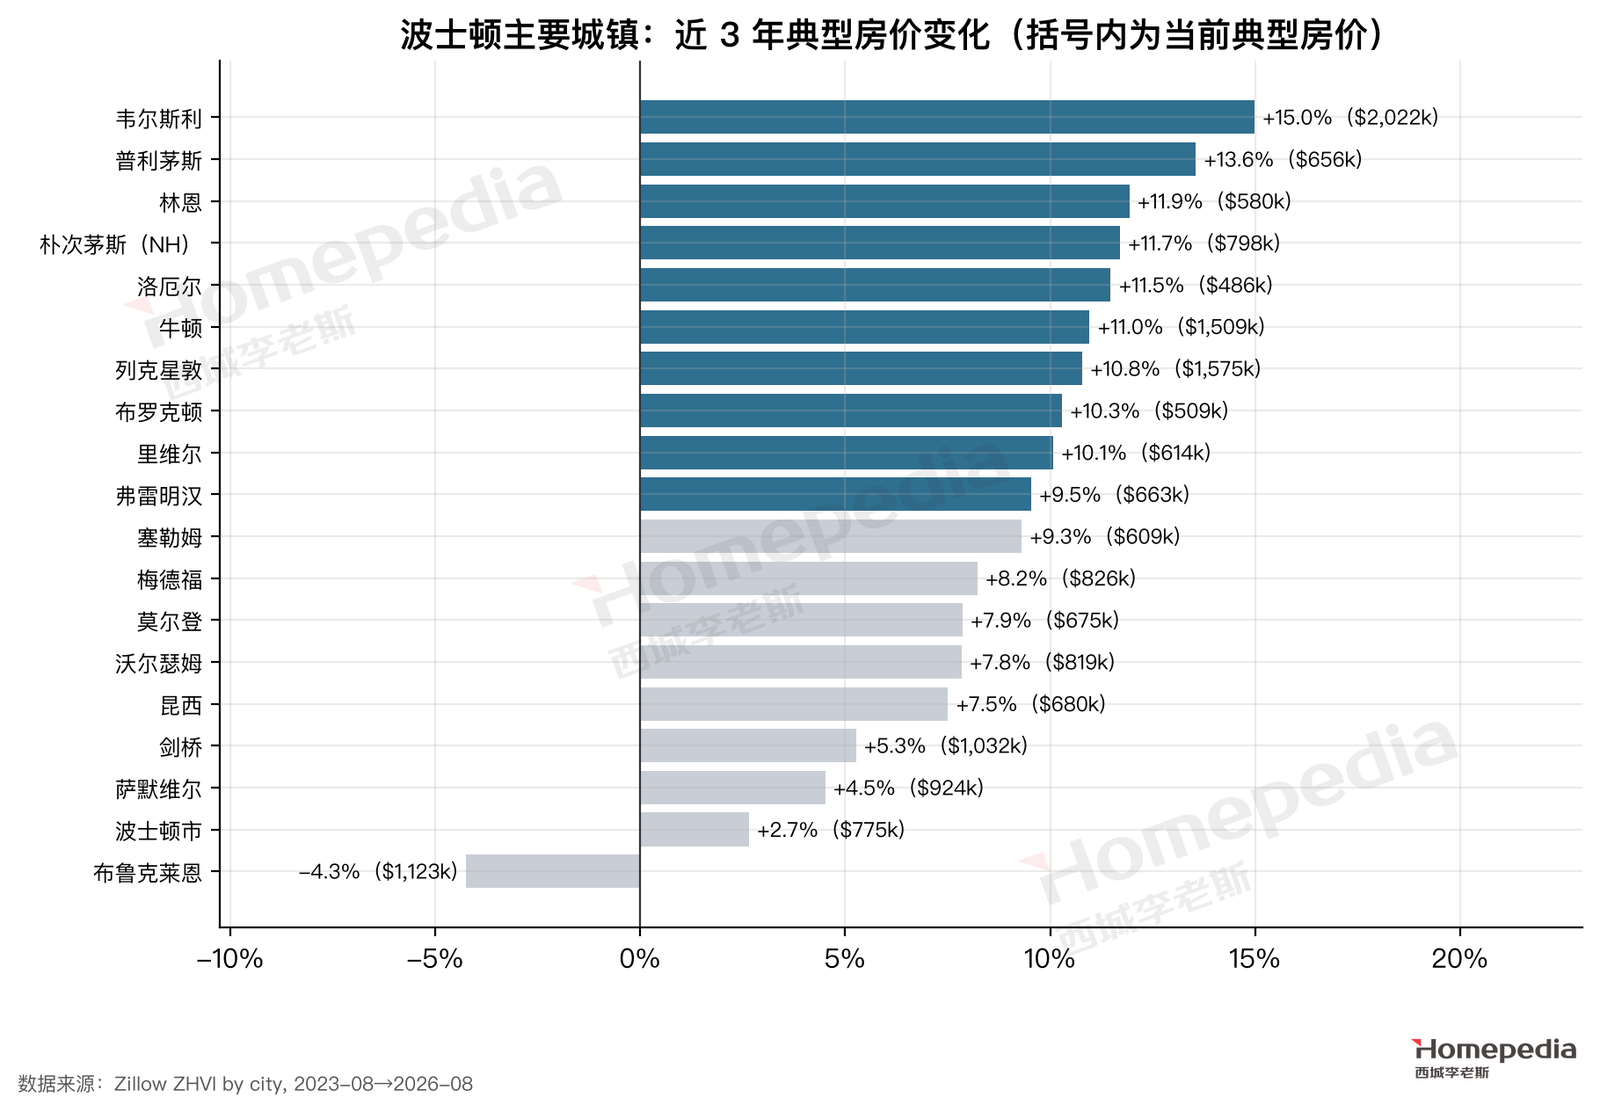
城镇层面的数据揭示了波士顿最重要的结构性变化(图 18)。近三年涨幅最大的是郊区和门户城市:韦尔斯利 +15.0%、普利茅斯 +13.6%、林恩 +11.9%、朴次茅斯(新罕布什尔)+11.7%、洛厄尔 +11.5%、牛顿 +11.0%、列克星敦 +10.8%。涨幅最小的是核心区:布鲁克莱恩 −4.3%、波士顿市 +2.7%、萨默维尔 +4.5%、剑桥 +5.3% [13]。
把时间拉长到 2019 年底,差距更加惊人:洛厄尔上涨 59.3%,普利茅斯 64.6%,韦尔斯利 60.6%;而波士顿市只上涨 15.9%,剑桥 14.3%,布鲁克莱恩 7.0% [13]。
核心区落后的原因有三:一是产品结构——核心区以 Condo 和老旧多户住宅为主,而疫情后买家更偏好有院子、有空间的独栋房;二是需求结构——核心区的买家大量来自生命科学、科技和学术界,正是 2023 年以来收缩最明显的群体;三是价格起点——核心区房价本来就高,可负担性约束最先在这里体现。
7.5 物业类型:Condo 跑输
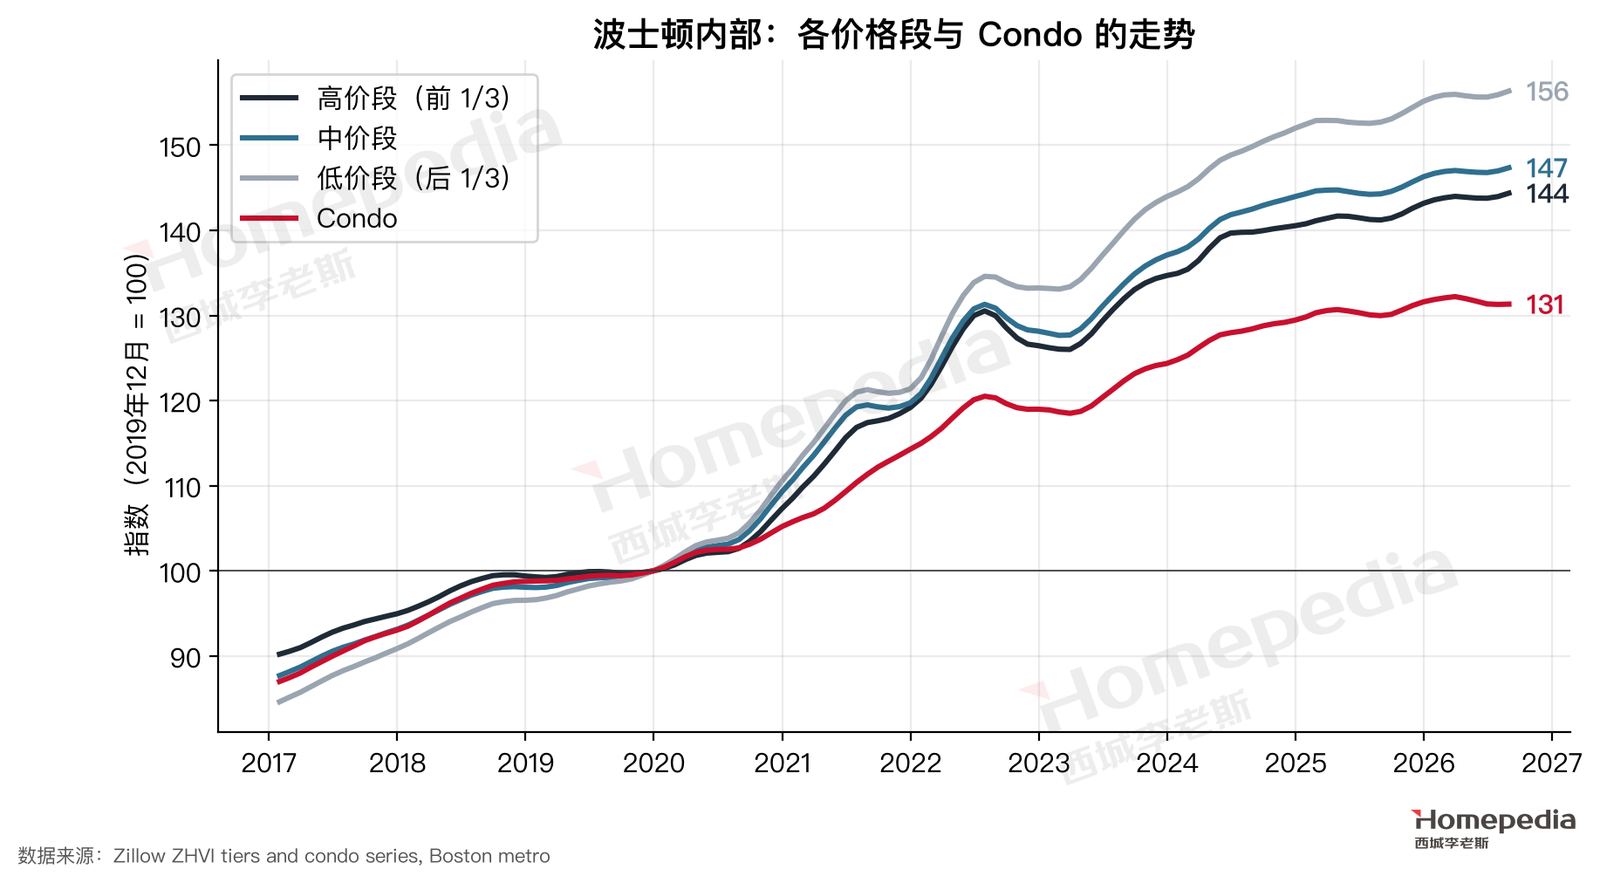
按 Zillow 的分层指数(图 19),2019 年底以来波士顿低价段上涨 56.4%、中价段 47.4%、高价段 44.4%,三者都处于历史高点;而 Condo 只上涨 31.3%,比 2026 年 3 月的高点低 0.7%,过去一年仅上涨 1.0%,典型价格 $582,443 [13]。Condo 跑输的原因与核心区落后相同,再加上老楼的维护成本、特别摊派和保险费用上升。地图对 Condo 的判断是“分化:核心通勤区较稳,老楼费用是风险”——数据支持后半句,前半句需要具体到楼盘:靠近红线、橙线等交通枢纽、财务健康的新楼,表现明显好于老旧楼。
八、租赁市场:为什么核心区租赁更有支撑
8.1 核心区:租金涨幅约为房价的两倍
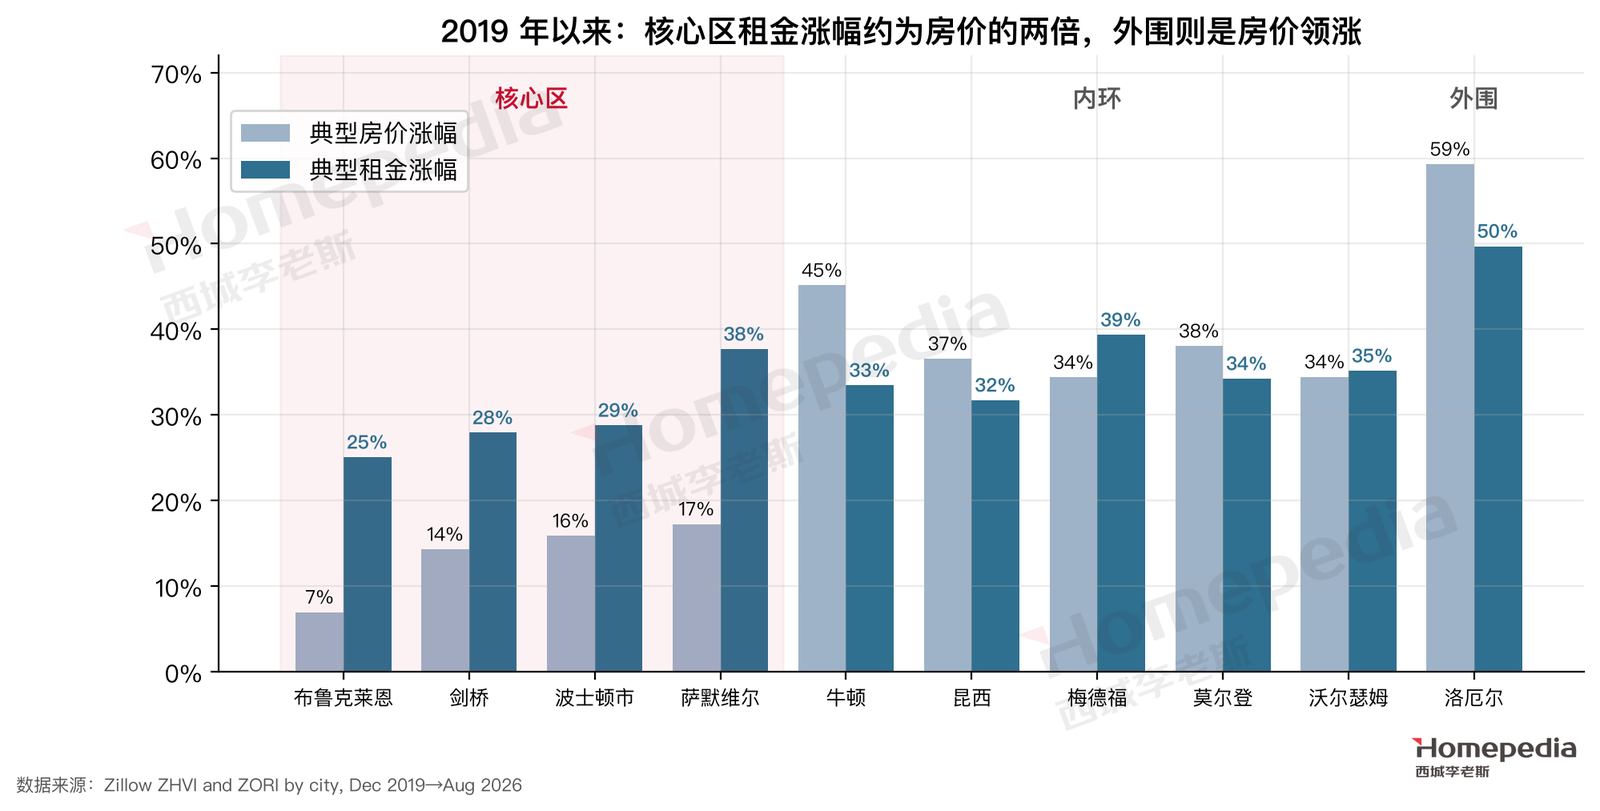
这一节是本报告对李老师判断最直接的检验。我们把 Zillow 城镇层面的房价指数和租金指数放在一起,比较 2019 年底以来的涨幅(图 20)[13]:
| 城镇 | 区位 | 房价涨幅 | 租金涨幅 |
|---|---|---|---|
| 布鲁克莱恩 | 核心区 | +7.0% | +25.1% |
| 剑桥 | 核心区 | +14.3% | +27.9% |
| 波士顿市 | 核心区 | +15.9% | +28.8% |
| 萨默维尔 | 核心区 | +17.3% | +37.7% |
| 梅德福 | 内环 | +34.4% | +39.4% |
| 沃尔瑟姆 | 内环 | +34.5% | +35.2% |
| 昆西 | 内环 | +36.6% | +31.7% |
| 牛顿 | 内环 | +45.2% | +33.5% |
| 洛厄尔 | 外围 | +59.3% | +49.7% |
规律非常清楚:在核心区,租金涨幅约为房价涨幅的两倍;在外围,房价涨幅超过租金涨幅。这正是“核心区租赁比普通自住房更容易获得支撑”的含义:核心区的居住需求依然旺盛——学生、年轻专业人士、医院和高校的员工都需要住在这里——但他们越来越多地选择租房而不是买房,因为买房的门槛太高、产品(以 Condo 为主)的吸引力在下降。
8.2 租金整体走势与租房负担
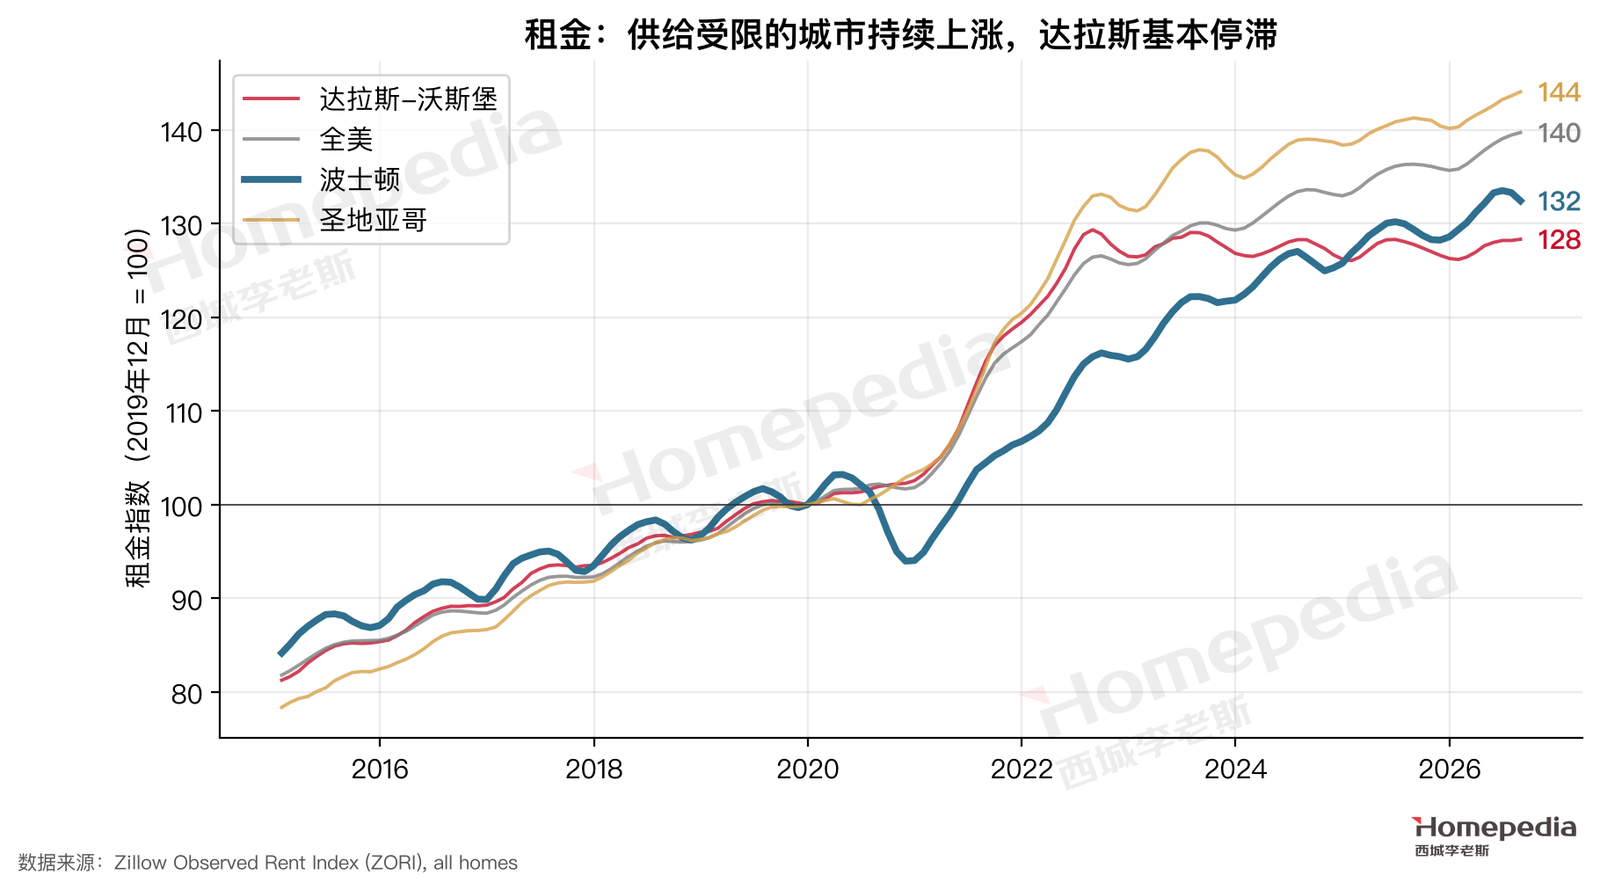
从都会区整体看(图 21),波士顿典型租金为 $3,073,比 2019 年底上涨 32.4%,过去一年上涨 2.4%;独栋出租房租金上涨 41.2%(约 $3,648),公寓租金上涨 31.5%(约 $3,035)[13]。波士顿租金的长期涨幅低于圣地亚哥(44.1%)和全美(39.7%),但高于达拉斯(28.3%),而且是在没有人口增长的情况下实现的。
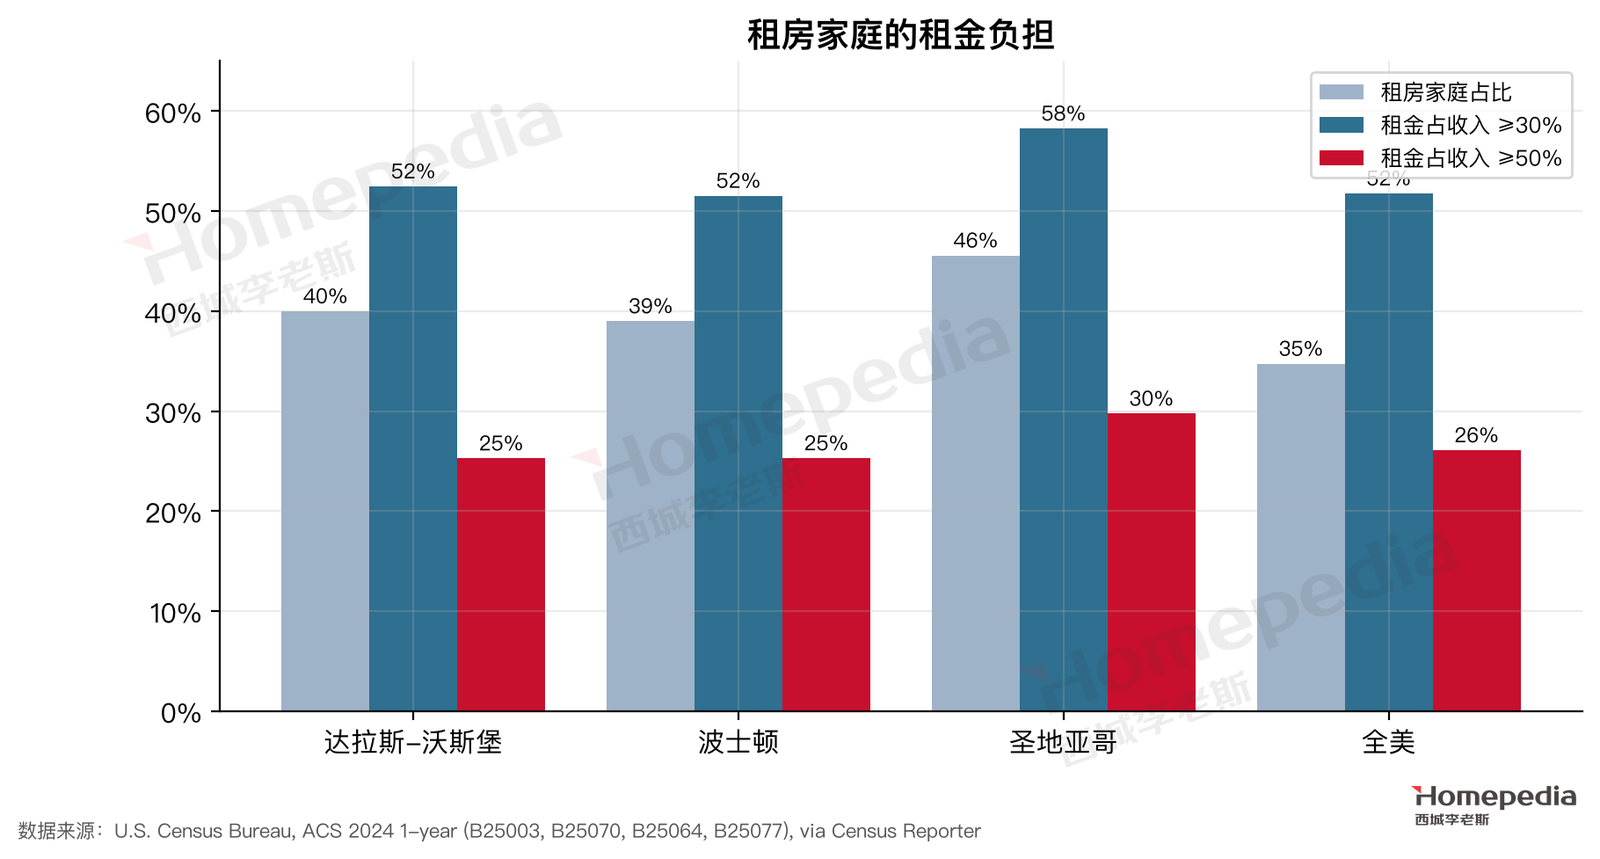
美国社区调查显示,波士顿都会区 39.0% 的家庭租房,高于全美的 34.7%;51.5% 的租房家庭租金超过收入的三成,25.3% 超过一半(图 22)[14]。租金中位数为 $2,093,房屋价值中位数为 $681,100,在全美大都会区中都位居前列。
8.3 短期压力:学生与新供给
需要说明的是,波士顿租赁市场在 2025–2026 年也出现了一些短期压力:
- 国际学生减少。2025 年秋季全美新入学国际学生减少约 17%;在波士顿,波士顿大学国际研究生减少约 10%,麻州大学波士顿分校国际学生减少约 17%,东北大学减少 538 人;东北大学、Mission Hill 等学生聚集区出现了空置增加 [23]。波士顿市内约有 15.2 万名大学生 [24],学生需求对核心区租赁市场影响很大。
- 新交付和空置上升。Colliers 的数据显示,2026 年第一季度大波士顿多户住宅空置率为 6.9%,同比上升 0.8 个百分点 [25];Matthews 的数据显示,2026 年 8 月平均要价租金为 $3,010,同比上涨 2.0% [26]。
这些压力是周期性的,并没有改变核心区租赁需求的结构性支撑。
8.4 谁在租房,为什么不买
把前面几节的数据放在一起,可以勾勒出波士顿租房需求的结构。第一类是学生和年轻研究人员:市内约 15 万名大学生,加上大量博士后和住院医师,他们流动性高,几乎全部租房,集中在核心区。第二类是收入不低但买不起的专业人士:买一套典型住房需要约 19.5 万美元的家庭收入,而一对年收入合计 15 万美元的双职工夫妻,在波士顿属于中上收入,却仍然够不上买房门槛,只能继续租房。第三类是主动选择租房的城市居民:在核心区,租一套公寓的月成本比买同类房子低 1,000 多美元,又不必承担 Condo 老楼的大修风险,租房在财务上是更合理的选择。
这三类人的共同点是:他们都需要住在核心区或靠近核心区,但都没有能力或意愿在当前价格上买房。只要核心区的就业(医院、高校、生命科学)还在,他们的租房需求就不会消失。这正是核心区租金涨幅持续高于房价涨幅的根本原因。
8.5 政策:租金管制暂时搁置
2026 年 6 月 23 日,麻州最高法院一致裁定,全州租金管制公投提案因涉及宗教机构豁免条款,不能出现在 2026 年 11 月的选票上 [27]。该提案原本要求把多数租赁住房的年租金涨幅限制在通胀率和 5% 中的较低者;此前民调显示约六成选民支持 [27]。这意味着麻州 1994 年以来的租金管制禁令至少在 2026 年继续有效,降低了出租房投资者的短期政策风险——但民意基础表明,这个议题未来很可能再次出现。
九、三大都会区比较:达拉斯–沃斯堡、波士顿与圣地亚哥
| 指标 | 达拉斯–沃斯堡 | 波士顿 | 圣地亚哥 | 数据来源 |
|---|---|---|---|---|
| 就业增长 2019→2024 | +10.3% | −0.5% | +3.2% | BLS QCEW [1] |
| 国内净迁入(2025 年) | +18,197 | −29,132 | −23,876 | Census [11] |
| 家庭收入中位数(2024) | $92,733 | $117,825 | $109,132 | ACS [14] |
| 典型房价(2026 年 8 月) | $360,437 | $733,574 | $930,785 | Zillow [13] |
| 房价 ÷ 家庭收入中位数 | 3.9 倍 | 6.2 倍 | 8.5 倍 | 由上两行计算 |
| 房价涨幅 2019.12→2026.8 | +37.5% | +47.4% | +54.4% | Zillow [13] |
| 距最近高点 | −8.6% | 0.0%(创新高) | −2.1% | Zillow [13] |
| 每千人批建住房(2025) | 7.8 套 | 2.0 套 | 3.6 套 | Census BPS [20] |
| 在售库存 ÷ 疫情前同月 | 约 1.35 倍 | 约 0.80 倍 | 约 0.88 倍 | Realtor.com [17] |
| 供给弹性(Saiz 2010) | 2.18 / 2.80 | 0.86 | 0.67 | Saiz [21] |
| 高度暴露于 AI 的岗位占比 | 31.2% | 32.1% | 29.8% | OEWS × Eloundou 等 [3][8] |
| 年薪 15 万美元以上职业的岗位 | 约 19.4 万 | 约 32.0 万 | 约 11.1 万 | OEWS [3] |
| 年薪 15 万以上职业占工资总额 | 13.5% | 27.0% | 18.8% | OEWS × 平均年薪 [3](第十节) |
三座城市代表了三种住房市场:达拉斯是“需求最强、供给更强”,波士顿是“需求平平、供给极少”,圣地亚哥是“稀缺但脆弱”。
对投资者而言,这张表最重要的含义是风险来源完全不同。达拉斯的风险是供给过剩,所以要避开新房密集的远郊、选择新房无法复制的成熟社区;波士顿的风险是需求冲击,供给几乎不会成为问题,真正需要盯住的是科研经费、生命科学融资和白领就业;圣地亚哥的风险是可负担性和高收入买家的脆弱性。同样一个“买成熟社区的独栋房”的策略,在三座城市里的理由完全不同。波士顿的独特之处在于,它用三城中最弱的需求增长,维持了仅次于圣地亚哥的房价涨幅,靠的是全美最受限的供给之一和最大的高收入存量。
十、未来十年:人工智能与判断型岗位
前面九节的结论都建立在一个前提上:撑住波士顿房价的那批高收入家庭会继续留在这里。两年之内这个前提大体成立——第四节已经说明,AI 对就业的影响目前主要体现在招聘放缓和初级岗位上,还没有触及高收入存量。但十年是另一回事。李老师对波士顿的长期判断是:未来十年,AI 会把靠判断吃饭的岗位大部分带走,波士顿房价极大概率会大跌。 这一节用三步检验这个判断:第一,撑住房价的收入池有多大比例暴露在 AI 之下;第二,波士顿上一次失去一个高薪产业(1988–1995 年)时房价怎么走;第三,用两种方法推算十年情景。需要先说明的是,本节的数字是推算而不是预测:替代率、放大倍数和时间都是从现有数据和文献外推的,不确定性远大于前面各节。
10.1 撑住房价的收入池:谁在买 73 万美元的房子
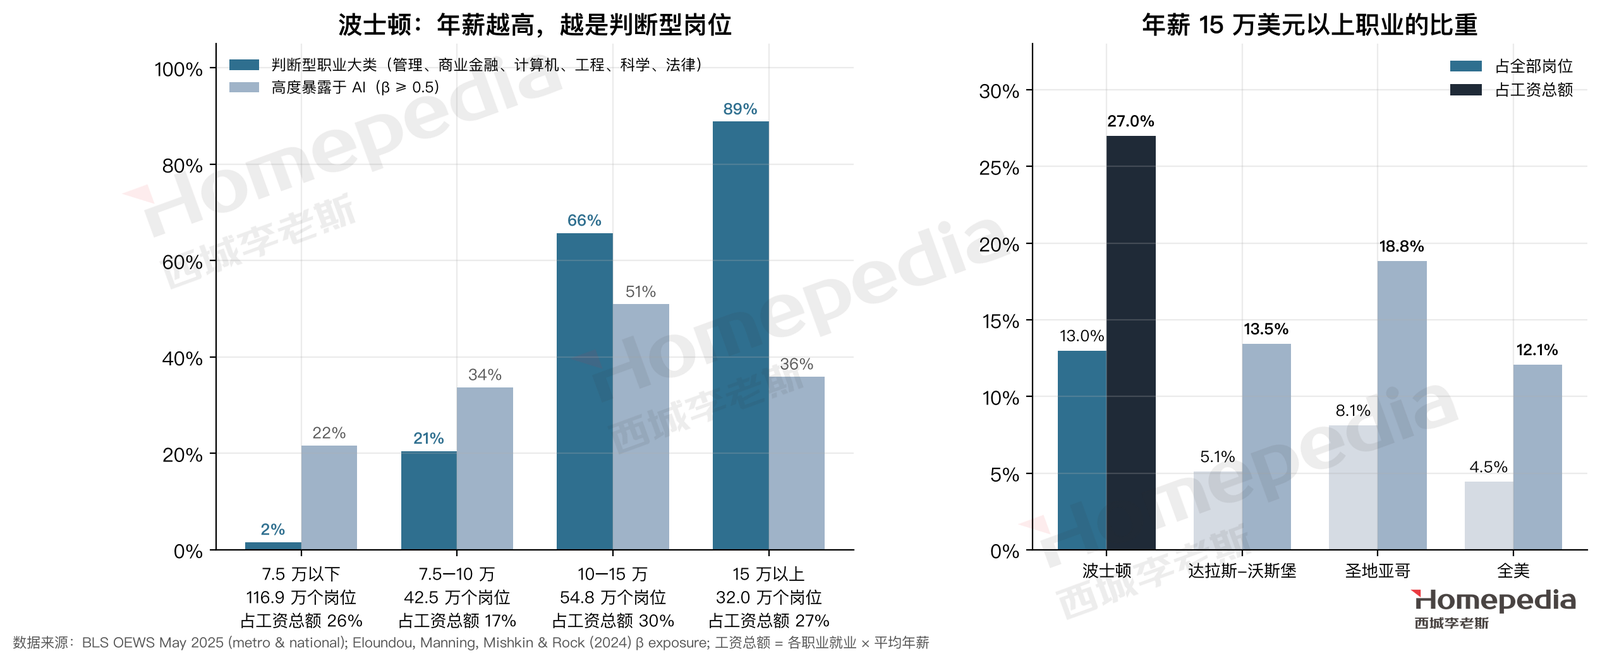
第五节算过,以 20% 首付买一套典型价位的房子,家庭年收入要达到约 19.5 万美元。这个门槛把波士顿的买家圈定在很窄的一群人里。我们把 OEWS 2025 年的职业数据按平均年薪分成四档,再按 Eloundou 等(2024)的暴露度评分和职业大类拆开(图 23 左)[3][8]:
| 职业平均年薪 | 岗位数 | 占都会区工资总额 | 属于判断型职业大类 | 高度暴露于 AI(β ≥ 0.5) |
|---|---|---|---|---|
| 7.5 万美元以下 | 116.9 万 | 26% | 2% | 22% |
| 7.5–10 万 | 42.5 万 | 17% | 21% | 34% |
| 10–15 万 | 54.8 万 | 30% | 66% | 51% |
| 15 万以上 | 32.0 万 | 27% | 89% | 36% |
“判断型职业大类”指管理(SOC 11)、商业与金融运营(13)、计算机与数学(15)、建筑与工程(17)、生命、物理与社会科学(19)和法律(23)六个大类,它们的核心工作是分析、决策、设计、写作和咨询。在波士顿,这六个大类共约 75.0 万个岗位,占就业的 30.5%,却占工资总额的 47.7%,按就业加权的 AI 暴露度为 0.54;作为对比,医疗专业人员为 0.35,教育为 0.38,建筑施工为 0.15 [3][8]。
年薪 15 万美元以上的 32.0 万个岗位里,有 28.4 万个(88.8%)属于这六个大类:管理 19.9 万(含总经理 7.1 万、财务经理 2.2 万、信息系统经理 2.1 万)、计算机与数学 5.7 万(软件开发 4.2 万)、法律 2.1 万;医疗专业人员只有 2.5 万(7.7%),教育 1.1 万。这 28.4 万个判断型高薪岗位的工资合计占全都会区工资总额的 23.7%。如果把年薪 10 万以上的两档合起来——这是双职工家庭够到 19.5 万门槛的主要来源——共 86.7 万个岗位,占工资总额的 57%,其中 74% 属于判断型大类。
图 23 左还显示了一个需要解释的现象:15 万以上这一档的“高度暴露”比例(36%)反而低于 10–15 万档(51%)。原因是管理类职业的暴露度评分为 0.48,恰好落在 0.5 的门槛之下——评分衡量的是“有多大比例的任务能被 2023 年的大语言模型配合工具把用时减半”,管理工作中协调、谈判和对人负责的部分当时被评为难以替代。但在十年的尺度上,这个门槛的意义有限:一是能力在变,评分是用 GPT-4 时代的模型做的,之后两年里推理、编程和自主执行多步任务的能力都有明显进展;二是管理岗位的数量取决于被管理的人数,如果分析师、工程师和律师的数量下降,经理的数量不会不变。所以对十年问题,“判断型职业大类”是比“β ≥ 0.5”更合适的分母,下文的情景也以它为基准。
和其他城市比(图 23 右),波士顿对这群人的依赖是全美最高的一档:年薪 15 万以上职业占全部岗位的 13.0%、占工资总额的 27.0%,达拉斯为 5.1% 和 13.5%,全美为 4.5% 和 12.1%,圣地亚哥为 8.1% 和 18.8%。换句话说,波士顿的房价有两倍于全美的比例建立在判断型高薪岗位之上。而被普遍认为受 AI 影响最小的医疗和教育(SOC 25、29、31),在波士顿共 37.4 万个岗位,占工资总额的 16.6%,年薪 15 万以上的只有 3.6 万个——它们能托住的是门户城市和内环的普通自住房和租赁,托不住核心区和优质学区的价格。
10.2 替代率:文献给出的区间与最近两年的证据
AI 十年内会替代多少判断型岗位,没有人能用数据证明。我们能做的是把主要机构和学者的估计摆出来,再对照最近两年已经发生的事。
| 来源 | 估计 | 时间范围 |
|---|---|---|
| Eloundou 等(2024,《科学》)[8] | 约 19% 的美国劳动者有至少一半的任务暴露于大语言模型 | 不设时限(能力评估) |
| 高盛(Briggs & Kodnani,2023)[28] | 美国和欧洲约三分之二的职业部分暴露;约四分之一的现有工作可被替代;约 7% 的美国劳动者可能被替代,63% 被辅助 | 10 年 |
| 国际货币基金组织(Cazzaniga 等,2024)[29] | 发达经济体约 60% 的岗位暴露于 AI,其中约一半可能受益,另一半面临被替代或降薪 | 不设时限 |
| 麦肯锡全球研究院(2023)[30] | 美国 29.5% 的工作小时可在 2030 年前被自动化(无生成式 AI 为 21.5%);商业与法律专业人员为 30% | 到 2030 年 |
| Acemoglu(2024)[31] | 只有约 4.6% 的任务能被有利可图地自动化,十年内全要素生产率提升不超过 0.66% | 10 年 |
| 世界经济论坛(2025)[32] | 到 2030 年全球新增 1.7 亿个岗位、消失 9,200 万个,净增 7,800 万 | 到 2030 年 |
这些估计的区间很宽:悲观端是 Acemoglu 的“几乎没有影响”,乐观端(从替代的角度说是悲观端)是 IMF 的“发达经济体一半的暴露岗位面临替代”,换算下来约为全部岗位的 30%。李老师说的“大部分被带走”,大致对应 IMF 的上限和麦肯锡对商业与法律岗位的估计(30% 的工作小时)。
比估计更有说服力的是已经发生的事。斯坦福数字经济实验室用 ADP 的工资单数据追踪发现,22–25 岁年轻人在最暴露于 AI 的职业(软件开发、客服等)中的就业,2025 年 8 月比不暴露职业的同龄人相对低 13%;该研究 2025 年 11 月修订为 16%,2026 年 8 月再修订为 19%,而且差距“自首次记录以来持续扩大”;调整主要通过减少招聘而不是裁员实现,资深员工的就业尚未受影响 [10]。达拉斯联储发现,AI 可自动化程度高的职业,招聘广告相对减少了约 8% [9]。波士顿本地的数据与此一致:截至 2026 年 8 月,信息业就业比 2019 年底低 14.8%,金融业低 6.2%,专业、科学与技术服务过去一年下降 1.3%(第二节)。
这些观察说明两件事。第一,2023 年做出的机构估计用的是当时的模型能力,而劳动力市场的实际反应——至少在入口端——比那些估计暗示的更快。第二,目前的影响集中在年轻人和初级岗位,这正是第四节“两年内影响有限”的原因;但一个职业如果连续十年不招新人,它的存量会随着退休和转行自然收缩,不需要大规模裁员就能完成替代。十年恰好是这个过程发生作用的时间尺度。
10.3 历史先例:1988–1995 年的波士顿与哈特福德
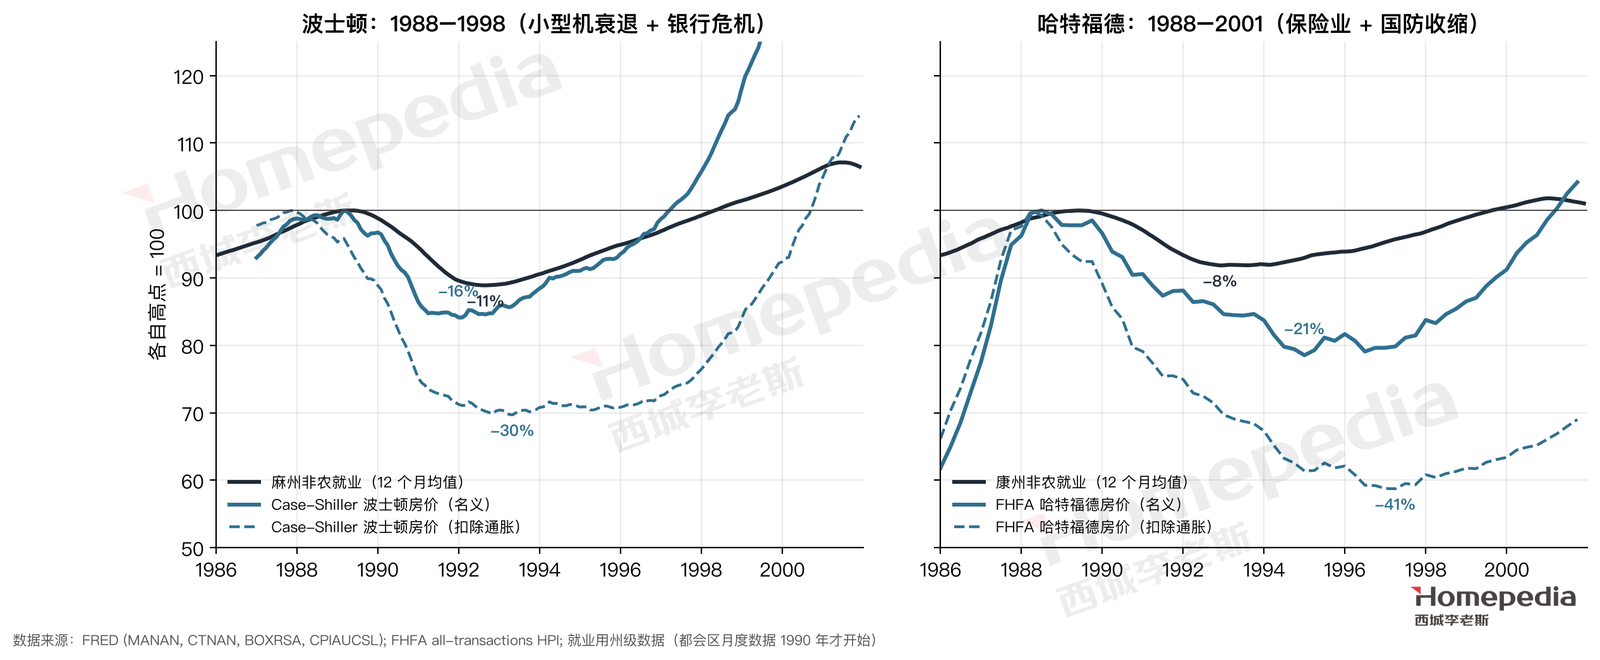
波士顿不是第一次面对一个高薪产业的消失。1980 年代的“麻州奇迹”建立在小型机产业(DEC、王安电脑、Data General、Prime)、国防合同和放松管制后的银行扩张之上;1987 年夏天之后,三者同时转向。Case(2000)的记述是:到 1988 年大选时就业已经开始下降,一直跌到 1991 年底,“从 320 万的高点共流失超过 36 万个岗位,超过非农就业的 11.5%”;资产 320 亿美元的新英格兰银行 1991 年 1 月被 FDIC 关闭,其损失的 90% 以上来自房地产贷款 [33]。我们用 FRED 和 FHFA 的原始序列复核了这段历史(图 24 左)[34][22]:
| 指标 | 高点 | 低点 | 跌幅 | 回到高点 |
|---|---|---|---|---|
| 麻州非农就业(12 个月均值) | 1989 年 6 月 | 1992 年 9 月 | −11.1% | 1998 年 5 月(8.9 年) |
| Case-Shiller 波士顿房价(名义) | 1989 年 3 月 | 1992 年 1 月 | −15.9% | 1997 年 4 月(8.1 年) |
| FHFA 波士顿分区房价(名义) | 1988 年第 4 季度 | 1992 年第 2 季度 | −12.0% | 1997 年第 3 季度(8.7 年) |
| Case-Shiller 波士顿房价(扣除通胀) | 1987 年 12 月 | 1993 年 5 月 | −30.3% | 2000 年 10 月(12.8 年) |
| FHFA 波士顿分区房价(扣除通胀) | 1988 年第 2 季度 | 1995 年第 1 季度 | −30.7% | 2001 年第 2 季度(13.0 年) |
这段历史有四点对今天有直接意义。
第一,放大倍数与第六节的估计同一量级。就业下降 11.1%,名义房价下降 12.0%–15.9%,倍数为 1.1–1.4;扣除通胀后房价下降 30%,倍数为 2.7–2.8。同一时期的哈特福德(图 24 右)是更极端的版本:保险业和国防收缩让康州就业下降 8.2%,哈特福德名义房价下降 21.5%、倍数 2.6,扣除通胀下降 41.3%,到 2015 年都没有回到 1988 年的实际水平 [34][22]。第六节用 73 个都会区 2019–2026 年的截面数据估出的 2.3 倍,落在这两个先例的区间之内。
第二,时间比想象的长。波士顿名义房价跌了三年,花了八到九年才回到 1988 年的高点;扣除通胀要 13 年。这意味着“十年”对一轮由就业驱动的调整来说,不是一个过长的尺度,而是刚好够完整经历一遍。
第三,利率下降没有阻止下跌。30 年固定房贷利率从 1989 年的年均 10.3% 降到 1993 年的 7.3%,降了 3 个百分点,波士顿房价仍然下跌 [34]。利率决定买家能贷多少,收入决定有没有买家;当失去的是收入,利率只能减缓而不能逆转。
第四,先例与今天的差异在两个方向上都有。减轻的方向:1988 年高点之前波士顿房价五年涨了 111%,泡沫成分远大于今天(2019 年底以来涨 47%),当年的放大倍数里有一部分是泡沫破裂。加重的方向:当年每年 4% 的通胀替房价“消化”了很大一部分调整(1988 年 9 月到 1992 年 3 月物价涨了 16.4%),名义跌幅因此只有一成多;今天通胀在 2%–3%,同样的实际调整会更多地表现为名义下跌。此外,当年流失的是洛厄尔、128 公路沿线的制造业和市区的银行岗位,这一次暴露的岗位集中在剑桥、波士顿市和内环,正是第七节里房价已经落后的地方。波士顿 1990 年代的复苏靠的是软件、共同基金和生物技术这些当时还很小的产业;小型机的继任者个人电脑和互联网并没有落在 128 公路,而是去了硅谷 [35]。新产业会不会再次落在波士顿,历史不能保证。
10.4 十年情景推算
把 10.1 的收入池、10.2 的替代率区间和第六节的放大倍数放在一起,可以推算判断型岗位减少不同比例时波士顿房价的偏离幅度。我们用两种方法:
- 弹性法:按第六节的回归,波士顿就业每变化 1 个百分点,房价变化 2.3 个百分点。判断型岗位占就业的 30.5%,所以判断型岗位减少 x% 相当于总就业减少 0.305x%。这是下限(“按人头”)。但失去的是高薪岗位,一个年薪 17 万美元的经理退出购房市场,对价格的影响大于一个年薪 4 万美元的岗位;按工资总额算,判断型岗位占 47.7%,减少 x% 相当于收入池缩小 0.477x%。这是上限(“按工资额”)。真实值大概率在两者之间,还要再加上高薪岗位消失后本地服务业的连带收缩——Moretti(2010)估计每个可贸易部门的岗位支撑 1.6 个本地服务岗位,高技能岗位可达 2.5 个 [36]——这部分我们没有计入,所以“按人头”是明显偏低的。
- 先例法:用 1988–1995 年波士顿和哈特福德的名义房价跌幅与就业降幅之比(1.1–2.6 倍),乘以同样的就业变化。
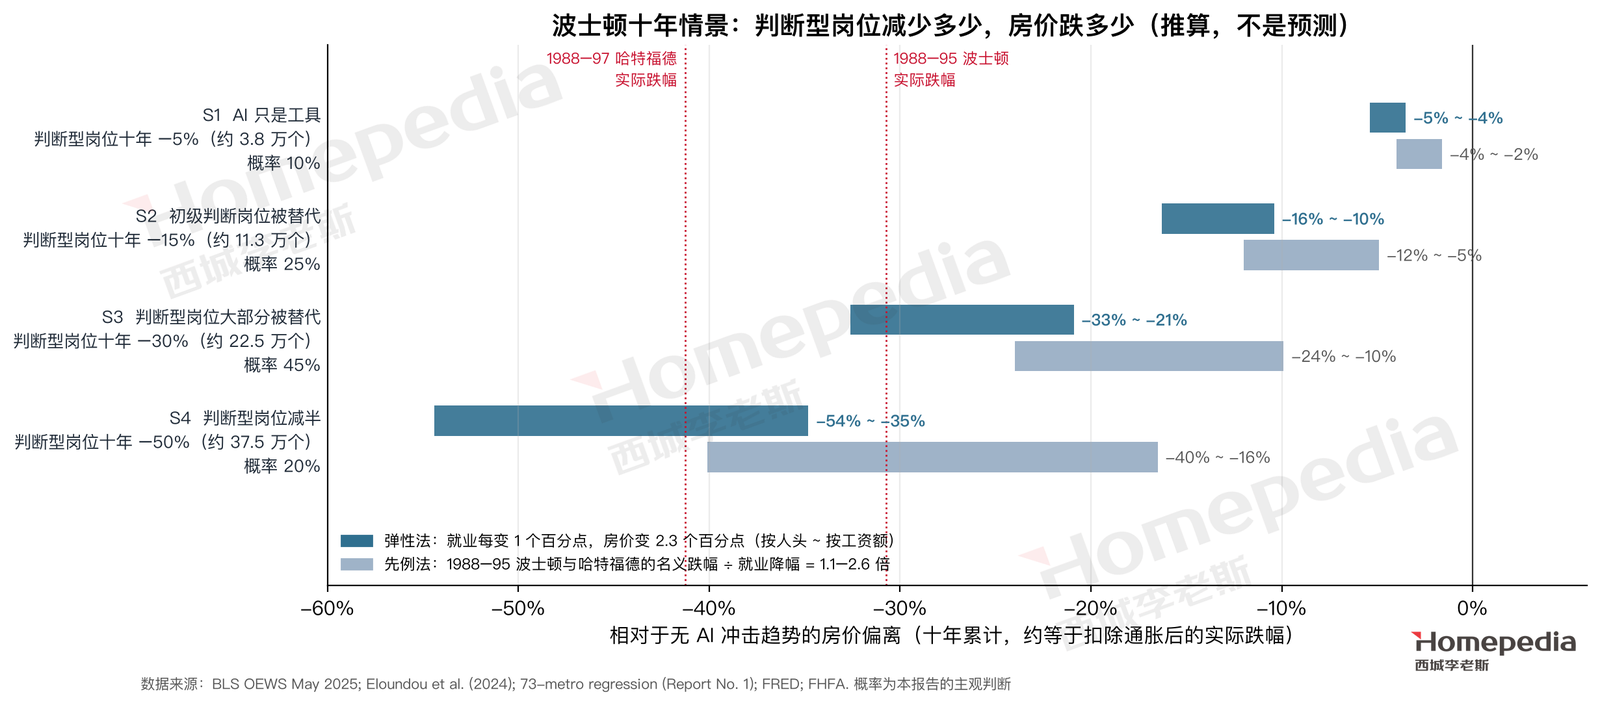
| 情景 | 判断型岗位十年净变化 | 相当于总就业 | 弹性法(按人头 ~ 按工资额) | 先例法(名义) | 概率 |
|---|---|---|---|---|---|
| S1 AI 只是工具 | −5%(约 3.8 万个) | −1.5% | −4% ~ −5% | −2% ~ −4% | 10% |
| S2 初级判断岗位被替代 | −15%(约 11.3 万个) | −4.6% | −10% ~ −16% | −5% ~ −12% | 25% |
| S3 判断型岗位大部分被替代 | −30%(约 22.5 万个) | −9.1% | −21% ~ −33% | −10% ~ −24% | 45% |
| S4 判断型岗位减半 | −50%(约 37.5 万个) | −15.2% | −35% ~ −54% | −16% ~ −40% | 20% |
表中的“偏离”指相对于没有 AI 冲击时的趋势,十年累计。如果无冲击趋势是房价大致跟随通胀(实际持平),那么这个偏离就约等于扣除通胀后的实际跌幅;名义跌幅会小于它,小多少取决于这十年的通胀和收入增长——而收入增长本身正是被冲击的对象。S4 的上限(−54%)超出了美国大都会区战后任何先例(哈特福德实际 −41%),我们把它理解为模型外推的边界,而不是一个可能的结果;S4 实际可能的区间在 −35% 到 −40% 之间。
情景参数的依据:S1 对应 Acemoglu 的估计(可盈利自动化的任务不到 5%);S2 对应高盛“7% 的劳动者被替代”和“入口端收缩、存量通过退休自然减少”的路径——十年里判断型岗位退休和转行的比例远超 15%,只要不招新人就能达到;S3 对应 IMF“暴露岗位的一半面临替代”和麦肯锡“商业与法律岗位 30% 的工作小时”,也是李老师“大部分带走”的下限;S4 是 S3 的加速版本,对应能力持续进步、管理岗位随被管理人数一起收缩的情形。
概率是本报告的判断,不是数据。我们把 S3 和 S4 合计给到 65%、S2 以上给到 90%,理由有三。第一,机构估计做于 2023 年,而 2025–2026 年观察到的入口端收缩(相对 13% → 19%,一年内扩大 6 个百分点)快于这些估计暗示的速度,说明分布应该向替代更多的一端移动。第二,波士顿的判断型岗位集中度全美最高,在任何给定的全国替代率下,波士顿承受的比例都会高于全国。第三,十年的时间足够让“不招新人”完成对存量的替代,而不需要等待裁员。相反的理由也要列出:S1 的 10% 对应“AI 像以往的通用技术一样主要是辅助、替代的岗位被新岗位补上”的可能,这在历史上是常态,不能排除;我们给它较低的概率,是因为这一次暴露的恰好是过去每次技术革命中受益的那群人,“新岗位补上”的机制在他们身上还没有出现证据。
按这个分布,十年内波士顿房价相对趋势下跌 10% 以上的概率约 90%,下跌 20% 以上(相当于或超过 1988–1995 年的实际跌幅)的概率约 65%。这就是我们对“极大概率会大跌”的量化理解:大跌的含义是实际价格回到 1990 年代初那种幅度的调整,而不是名义价格腰斩。
10.5 抵消因素及其限度
有六个因素可能让结果好于上面的推算,需要如实列出并逐一回应。
医疗和教育在增长,而且暴露度低。 这是最有力的反面证据:医疗保健是波士顿唯一持续增长的大行业(第二节),医疗和教育共 37.4 万个岗位,暴露度 0.35–0.38。但它们占工资总额只有 16.6%,年薪 15 万以上的岗位只有 3.6 万个,不到判断型高薪岗位的八分之一。医院系统能托住昆西、梅德福和门户城市的普通自住房与租赁,托不住布鲁克莱恩、韦尔斯利和剑桥的价格。教学医院和大学的收入还有相当部分来自科研经费和学费,前者正在收缩(第三节),后者依赖的国际学生在减少(第八节)。
AI 会在波士顿创造新岗位。 第四节提到 AI 制药和 AI 研究机构的集聚,这是真实的。但新岗位的数量和地理分布都不确定:1990 年代取代小型机的产业去了别处 [35];波士顿的信息业就业比 2019 年底低 14.8%,还没有出现新产业的净增。即便 AI 制药成功,它的商业逻辑是用更少的科学家完成更多的研发,这与李老师“制药繁荣但需要的科学家变少”的观察一致。新岗位会有,但要在十年内补上数十万个判断型岗位,目前没有证据支持。
国际移民会继续补充需求。 2022–2024 年每年约 5.8 万国际净迁入,是波士顿人口增长的全部来源(第五节)。但 2025 年已经减半到 3.1 万;更重要的是,国际移民来波士顿是为了大学、医院和科研、科技岗位,判断型岗位收缩,移民流入会跟着收缩。他们初到时几乎全部租房,对自住市场的支撑要在多年之后才体现。
利率会下降。 利率是全国性的,73 个都会区的回归已经把它放在共同趋势里;它决定所有城市的水平,决定不了波士顿相对其他城市的偏离。1989–1993 年利率下降 3 个百分点,波士顿房价照样下跌 12%–16%。利率下降会让每一个情景的名义跌幅小一些,改变不了情景之间的排序。
供给极少,业主杠杆低,不会被迫卖房。 这是两年之内房价跌不下来的原因。但十年之内它会反过来:供给少意味着价格完全由需求决定,需求下降时没有“建商停工”这个缓冲(达拉斯有);低杠杆意味着没有人被迫卖,但退休、搬离、去世带来的卖房不会停,这些房子总要有人接。1989–1992 年的业主同样没有被迫卖房,价格仍然在三年里调整完毕。
高收入家庭的财富和存量收入。 即便岗位消失,已经积累的财富(股权、退休金、现有住房)仍在。这会减缓下跌的速度,也是调整需要十年而不是两年的原因,但改变不了方向:房价由边际买家决定,边际买家是未来十年里要靠新收入够到 19.5 万美元门槛的家庭。
综合起来,这六个因素里真正能改变数量级的只有一个:AI 在波士顿创造的新岗位数量。其余五个只能影响速度和名义幅度。这也是为什么十年尺度上只需要盯一个指标:波士顿年薪 15 万美元以上的岗位数量(OEWS 每年 5 月更新,当前 32.0 万)是在增加还是减少。
10.6 两年与十年为什么不矛盾
本报告对波士顿的两个判断——两年内整体价格跌不下来、十年内极大概率大跌——看起来相反,其实是同一个机制在两个时间尺度上的表现。两年之内决定价格的是卖方:业主拿着 3% 的贷款不卖,新房盖不出来,库存只有疫情前的八成,房子 43 天就卖掉;只要买家数量不归零,价格就有支撑。十年之内决定价格的是买方:今天的业主总有一批要卖,接盘的必须是年收入接近 20 万美元的新家庭,而这样的家庭在波士顿主要来自判断型岗位。供给约束在两年里是价格的保护,在十年里是价格的放大器——1988–1995 年的波士顿就是这样走过来的:就业从 1989 年中开始下降,房价到 1992 年才见底,又用了五年才回到高点。
所以这两个判断的正确读法是:两年看库存,十年看岗位。第十一节的情景分析和领先指标针对前者;第十二、十三节的分物业展望和策略建议,会同时给出两个时间尺度的含义。
十一、情景分析与领先指标:未来两年
本节的三个情景和八个领先指标针对未来 12–24 个月。十年的情景见第十节 10.4,本节末尾只列出两者的对照和十年唯一需要跟踪的指标。
| 乐观(约 20%) | 基准(约 60%) | 悲观(约 20%) | |
|---|---|---|---|
| 整体房价方向(12–24 个月) | 温和上涨 3–6% | 温和上涨 0–3%,成交量低 | 持平到下跌 3–5%,成交量明显萎缩 |
| 成立条件 | 科研经费恢复、生命科学融资复苏;利率回落到 6% 以下 | 医疗就业稳定增长;科研经费不再大幅收缩;利率 6.5–7.5% | 科研经费和白领就业持续收缩;利率高于 7.5% |
| 郊区与门户城市独栋 | 领涨 | 稳中略升 | 小幅回调 |
| 核心区自住(含 Condo) | 补涨 | 继续跑输 | 领跌 |
| 核心区租赁 | 租金加速上涨 | 租金温和上涨 | 租金持平,学生区空置上升 |
基准情景:韧性分化(约 60%)。 这是最可能的路径。供给几乎没有增长,在售库存仍低于疫情前,所以整体房价很难下跌;但买房门槛已经是中位收入的 1.66 倍,利率又回到 7% 以上,买家数量有限,成交量会维持在低位。医疗系统的稳定就业和庞大的高收入存量,足以支撑郊区优质学区和门户城市的独栋房继续小幅上涨;核心区的自住产品,尤其是 Condo,会继续跑输;核心区的租赁需求则保持坚挺。
乐观情景:温和偏强(约 20%)。 触发条件是科研与生命科学的复苏和利率回落同时出现。2026 年上半年麻州生物医药风险投资已同比增长 25%、多家公司上市,如果这种复苏延续到招聘层面,同时利率回到 6% 以下,波士顿的“价格放大器”会被触发:按第六节的估计,就业每回升 1 个百分点,房价可能上涨 2 个百分点以上。核心区的自住产品会出现补涨。
悲观情景:量缩价缓(约 20%)。 触发条件是联邦科研经费进一步收缩、生命科学裁员扩大,同时白领就业在 AI 影响下继续走弱。在这种情况下,价格放大器会向下作用:首先承压的是高总价的外围豪宅和核心区的 Condo,整体房价可能持平或小幅下跌,成交量明显萎缩。但由于供给极度受限、业主普遍低杠杆,我们不认为两年内会出现大幅下跌——大幅下跌是十年尺度的问题,它需要的是买家的消失,而不是卖家的增加。
在这三种情景之间,最值得关注的转折信号是科研与生命科学的招聘是否恢复。资本市场的回暖(风险投资、IPO)通常领先招聘 6–12 个月,而招聘又领先核心区的住房需求。如果 2026 年下半年到 2027 年,NIH 资助企稳、实验室空置率开始下降、专业科学与技术服务就业重新转正,就意味着波士顿正在从基准情景向乐观情景移动;反之,如果这些指标继续恶化,同时白领岗位在 AI 影响下减少,就要警惕悲观情景。
读者可以自己每季度跟踪的 8 个领先指标(括号内为偏向乐观 / 偏向悲观的阈值):
- NIH 对麻州的资助(NIH RePORTER):回到 39 亿美元以上偏乐观;跌破 35 亿美元偏悲观。2026 财年:36.7 亿美元。
- 实验室空置率(经纪行季报):降到 15% 以下偏乐观;升破 25% 偏悲观。2026 年第二季度:21.2%。
- 麻州非农就业同比(BLS CES):> 1% 偏乐观;< −1% 偏悲观。2026 年 8 月:−0.1%。
- 30 年固定房贷利率(Freddie Mac):< 6% 偏乐观;> 7.5% 偏悲观。2026 年 10 月 1 日:7.28%。
- 在售库存相对疫情前的倍数(Realtor.com):持续上升到 1.0 倍以上,说明市场转向平衡。当前约 0.80 倍,同比 +16%。
- 在售天数中位数(Realtor.com):超过 55 天说明需求明显转弱。2026 年 9 月:43 天。
- 多户住宅空置率(经纪行季报):降到 5% 以下租金加速;升破 8% 租金承压。2026 年第一季度:6.9%。
- 国际学生入学人数(各校秋季数据):继续下降会削弱学生区租赁需求。
两年与十年的对照。 把本节和第十节放在一起:
| 未来两年(本节) | 未来十年(第十节) | |
|---|---|---|
| 决定价格的一方 | 卖方:利率锁定、低杠杆、无新房 | 买方:谁有 20 万美元年收入来接盘 |
| 最可能的路径 | 温和上涨 0–3%,成交量低(约 60%) | 判断型岗位减少三成,房价相对趋势偏离 −21% 到 −33%(约 45%) |
| 更差的路径 | 持平到下跌 3–5%(约 20%) | 判断型岗位减半,偏离 −35% 以上(约 20%) |
| 更好的路径 | 上涨 3–6%(约 20%) | AI 只是工具,偏离 −5% 以内(约 10%);初级岗位被替代,偏离 −10% 到 −16%(约 25%) |
| 主要风险来源 | 科研经费、生命科学融资、利率 | AI 对管理、金融、计算机、科研、法律岗位的替代 |
| 要跟踪的指标 | 上面 8 个 | 一个:波士顿年薪 15 万美元以上的岗位数(OEWS,当前 32.0 万) |
十年的指标只有一个,因为第十节已经说明,其余因素(利率、移民、医疗增长、供给稀缺)只改变速度和名义幅度,不改变方向;只有高薪岗位的数量能改变方向。OEWS 每年 5 月发布上一年的数据,读者每年核对一次即可:这个数字如果连续两年下降,十年的判断就在兑现;如果持续上升,说明 AI 创造的新岗位落在了波士顿,十年的判断需要修正。
十二、分物业类型展望
| 房产类型 | 地图判断 | 两年结论 | 核心证据 | 十年视角(第十节) |
|---|---|---|---|---|
| 高价独栋 | 中性 | 郊区优质学区偏强,核心区豪宅偏弱 | 韦尔斯利三年 +15.0%、牛顿 +11.0%;布鲁克莱恩 −4.3% | 首当其冲:买家几乎全部来自判断型高薪岗位 |
| 普通自住房 | 偏稳 | 偏稳,门户城市领涨 | 低价段 2019 年以来 +56.4%;洛厄尔、布罗克顿三年 +10% 以上 | 相对最稳:医疗和教育岗位能托住这一段 |
| Condo | 分化 | 跑输整体,看楼盘与交通 | 2019 年以来 +31.3%,整体 +47.4%;核心区城镇落后 | 偏弱:核心区买家正是暴露最高的群体 |
| 出租房 | 偏强 | 偏强,核心区尤其明显 | 核心区租金涨幅约为房价两倍;租房家庭占 39% | 现金流偏稳,升值不可指望:租客中初级白领先受冲击 |
| 学生公寓 | 偏强 | 长期偏强,短期受国际学生影响 | 市内约 15.2 万名大学生;2025 年国际研究生减少 | 看学校:顶尖校稳,依赖国际研究生的校风险上升 |
| Multifamily | 选择性偏强 | 选择性偏强 | 新建住房中 68% 为多户,但总量极低;空置率 6.9% | 按租金而非升值估值 |
表中“两年结论”沿用前面各节的证据;“十年视角”来自第十节:如果判断型高薪岗位在十年内大幅减少,受冲击最大的是依赖这批买家的物业(核心区豪宅、优质学区独栋、核心区 Condo),受冲击最小的是靠医疗、教育和门户城市中等收入家庭支撑的普通自住房和租赁。
高价独栋。 地图的判断是“中性:稀缺性强,但对奖金和股权收入敏感”。两年内这个判断成立;十年内,这是对第十节的结论最敏感的一类——年薪 15 万以上的 32 万个岗位中 89% 是判断型岗位,而这正是郊区优质学区和核心区豪宅的买家池。数据显示这一段内部分化明显:郊区优质学区(韦尔斯利、牛顿、列克星敦)三年涨幅 10%–15%,表现强劲;而核心区的高价物业(布鲁克莱恩)三年下跌 4.3%。郊区豪宅的买家是医生、律师、资深管理层,收入稳定;核心区豪宅的买家更多来自生命科学和科技行业,收入与股权和奖金高度相关,正是 2023 年以来受冲击最大的群体。
普通自住房($50–80 万区间)。 这是波士顿最稳的一段。门户城市和外围城镇(洛厄尔、布罗克顿、林恩、塞勒姆、弗雷明汉)在 2019 年以来上涨 46%–59%,近三年仍有 9%–12% 的涨幅。它们满足了被核心区高房价挤出的中等收入家庭,又有通勤铁路连接市区。MBTA 社区法带来的新增多户住宅对这一段的影响有限,因为新增量太小。
Condo。 波士顿 Condo 2019 年以来只上涨 31.3%,明显跑输整体(47.4%)。买 Condo 一定要看楼:靠近地铁站和就业中心、楼龄较新、储备金充足、近年没有特别摊派的楼盘,表现明显好于老旧楼。老楼面临外墙、屋顶、电梯和节能改造的费用压力。
出租房。 两年内这是本报告最看好的类别之一,尤其在核心区。买房和租房的月成本差距超过 1,100 美元,大量本可以买房的家庭留在租赁市场。但投资者需要算清楚回报,并且把十年的升值预期从回报里拿掉:
算例:一套典型独栋出租房的回报
买入价 $733,574,月租 $3,648,年租金 $43,776,毛租金回报率约 6.0%。扣除房产税(按 1.3% 计)约 $9,540、保险约 $3,000、空置维修和管理(按租金 20% 计)约 $8,760 后,净营运收入约 $22,480,净回报率约 3.1%——低于 7.28% 的房贷利率。和达拉斯一样,波士顿的出租房在当前利率下主要适合全款或低杠杆持有,回报只能来自租金。过去投资者会说“现金流不行,赚的是长期升值”,这个理由在第十节的框架下不再成立:十年后的租客和买家,正是 AI 最可能替代的那批人。以 3.1% 的净回报、没有升值预期来衡量,波士顿的出租房在当前价格和利率下不是一个好的投资标的。
学生公寓。 长期看,波士顿拥有全美最密集的高校集群,学生住房需求是结构性的;多数高校的校内宿舍远远满足不了需求,大量本科高年级学生和几乎全部研究生都在校外租房。短期看,2025 年国际研究生减少已经在东北大学、Mission Hill 等区域造成空置上升。投资学生公寓,要看具体学校的国际学生依赖度:哈佛、麻省理工等顶尖学校基本不受影响,依赖国际研究生的学校风险更大。
Multifamily。 波士顿新建住房中 68% 是多户住宅,但总量太小,新增供给不足以压低租金。空置率从低位回升到 6.9%,主要是学生减少和部分新项目集中交付的结果。在核心区和交通枢纽附近,新开发的多户住宅仍有支撑;在远离交通、依赖学生的区域则需要谨慎。MBTA 社区法会在中长期增加通勤铁路沿线的多户住宅供给,这对现有多户资产是温和的竞争,但按目前约 7,000 套的规模,几年内不足以改变核心区租赁市场的紧张格局。
十三、市场参与者策略建议
13.1 购房者
- 先问自己打算住几年。 这是两年和十年两个判断交汇的地方。自住、打算住五年以内:波士顿是一个安全的市场,两年内价格跌不下来,买房的决定可以按下面几条正常做。打算住十年以上、或者买房的理由里包含“波士顿十年后肯定更值钱”:第十节的推算说明这个理由大概率不成立,买的时候要按“住得起、住得值”来算账,不要按升值来算账;预算上留出房价下跌两到三成仍不影响生活的余地。
- 接受“低议价、慢节奏”的现实。 波士顿房子比疫情前卖得更快,降价比例只有 16.6%。好的房子仍会出现多个报价,指望大幅砍价不现实。
- 优先考虑门户城市和内环城镇。 洛厄尔、昆西、莫尔登这些有通勤铁路或地铁连接的城镇,典型房价比剑桥、布鲁克莱恩低三到五成,过去几年涨幅更大、需求更稳。
- 买 Condo 要做足功课。 要求查看楼盘的预算、储备金研究、近年的特别摊派记录和保险续保情况;老楼要预留未来的大修费用。
- 核心区自住要有长期打算。 核心区房价相对租金已经“便宜”了不少(房价涨幅只有租金的一半),如果计划长期自住、看重通勤和城市生活,现在是比过去几年更合理的入场时机;但不要指望短期升值。
- 学区是华人家庭最重要的变量,但要分清“学区溢价”和“通勤溢价”。 牛顿、列克星敦、韦尔斯利、布鲁克莱恩等城镇长期以优质公立学校著称,近三年郊区学区城镇的表现明显好于核心区,说明学区溢价依然坚挺;但布鲁克莱恩同样是知名学区,近三年却下跌 4.3%,说明核心区的产品结构和买家结构变化,可以抵消学区的优势。选区时建议同时看麻州教育部(DESE)公布的学校数据、到工作地点的通勤时间,以及该城镇近年的新建住房和分区变化。
- 算清楚持有成本。 麻州的房产税率低于德州,但房价高,绝对金额并不低。波士顿市自住业主可以申请住宅豁免(residential exemption),能明显降低税单。
13.2 售房者
- 本来就打算卖的,这两年是窗口。 未来两年价格在高位、成交慢但不跌;十年内价格大概率明显下行。孩子大了想换城市、退休想搬走、或者持有的是核心区豪宅和 Condo 的业主,没有理由等待——等待在两年内换不来更高的价格,在十年内会换来更低的价格。
- 郊区和门户城市的卖家处于有利位置。 库存低、卖得快,合理定价即可。
- 核心区 Condo 卖家需要更有竞争力的定价。 核心区 Condo 跑输整体,买家选择更多,定价要参考近期同楼成交,而不是 2022 年的高点。
- 把握春季窗口。 波士顿的住房市场季节性很强,春季(3–6 月)的买家数量和成交价格明显高于秋冬;如果时间允许,尽量在春季上市,并在冬季完成维修和准备工作。
- 核心区卖家可以考虑“先出租”,但要设期限。 如果不急于套现,核心区房产出租的需求坚挺,可以等待科研和生命科学复苏后再出售;但这个等待应以两年为限,两年后如果年薪 15 万以上的岗位数仍在下降,就不应再把出售推到十年之后。
13.3 投资者
- 不要为长期升值买波士顿。 这是十年判断对投资者最直接的含义。净回报 3.1%、贷款利率 7.28%,现金流算不过来;过去用来弥补现金流的“长期升值”在第十节的框架下不成立。目前仍想持有波士顿资产的,只按租金估值,用全款或低杠杆,并且每年核对一次年薪 15 万以上的岗位数。
- 核心区出租房是两年内波士顿最好的租赁资产,但要接受净回报只有 3% 左右、依靠租金而不是升值的现实。
- 学生住房看学校,不看大盘。 避开过度依赖国际研究生的区域。
- 门户城市的普通自住房是稳健的长期选择。 洛厄尔、林恩、布罗克顿等城市房价相对较低、通勤铁路可达、租赁需求稳定,过去几年房价和租金都持续上涨;MBTA 社区法带来的分区放宽还可能为小规模的多户改建创造机会。
- 两年盯科研经费和实验室空置率,十年盯高薪岗位数。 前两个是两年内需求的领先信号,一旦出现明确复苏,核心区的自住产品可能出现补涨;后一个是十年判断是否兑现的唯一指标。
- 对华人投资者的提示。 波士顿和麻州的房地产交易使用律师主导的流程,Condo 交易需要审阅大量文件;跨州投资前,建议聘请本地律师和熟悉当地城镇分区规则的经纪人。
十四、研究局限与风险
- 科研经费的政策不确定性很大。 本报告的基准情景假设联邦科研经费不再大幅收缩。如果出现新一轮削减,或者相反、经费大幅恢复,波士顿的需求和房价都可能偏离基准情景。
- 价格放大器是双向的,而且 2.3 倍是用短期数据估出来的。 第六节的回归用 73 个都会区 2019–2026 年的截面数据估计,反映的是六七年内的价格反应。把它外推到十年有两个方向的误差:十年里供给可以有限地响应(但波士顿每年只新增 1 万套,响应很小),这会让倍数偏小;十年里高薪岗位消失带来的本地服务业连带收缩和人口外流没有计入,这会让倍数偏大。1988–1995 年先例的倍数(名义 1.1–2.6 倍,实际 2.7–5 倍)给出了一个外部核对,但先例本身带有泡沫破裂的成分。
- 第十节的十年情景是推算,不是预测。 判断型岗位的替代率没有任何数据能证明,我们只能用机构估计(4.6% 到 30%)和两年的早期观察来设定情景;情景的概率是本报告的主观判断,读者可以用自己的概率替换。十年里可能出现我们没有设想的情况:AI 在波士顿创造出足够多的新岗位、重大政策干预、或者 AI 能力的进展慢于过去两年。十年判断应随每年 OEWS 数据更新而修正。
- AI 暴露度衡量的是技术潜力。 暴露度评分做于 2023 年,之后模型能力有明显进展,评分可能低估了管理等职业的暴露;另一方面,暴露也不等于一定被替代,实际影响取决于企业如何使用 AI 和新岗位是否出现。
- 核心区的变化可能是结构性的。 远程和混合办公让部分白领不再需要住在市中心附近;如果这种工作方式长期化,核心区自住需求的落后可能不会随着经济复苏而完全逆转。
- 数据的局限。 Zillow 的城镇和邮编数据经过平滑处理;城镇层面的租金样本较少;QCEW 和 CES 对波士顿的地理口径略有不同(CES 只包含都会区的麻州部分);NIH 2026 财年数据截至 10 月初,可能还会小幅调整;1988–1995 年的就业用的是州级数据,因为都会区月度序列 1990 年才开始;OEWS 的“工资总额”由各职业就业乘以平均年薪得到,是近似值。
即便如此,我们认为本报告的两个核心逻辑都建立在基本事实之上。两年的逻辑——极度受限的供给把知识经济的韧性转化为房价的稳定,而可负担性约束让核心区的租赁比自住更有支撑——来自地理、制度和收入结构,两年内不会改变。十年的逻辑——供给约束只能托住价格,不能创造买家;波士顿的买家集中在判断型高薪岗位,而这正是 AI 十年内最可能替代的工作;供给稀缺到那时会把需求的收缩放大成价格的下跌——来自同一组事实在更长时间上的推论。两年跌不下来和十年极大概率大跌,是同一个市场在两个时间尺度上的两面:两年看库存,十年看岗位。
附录 A:研究方法与数据来源
就业与工资。 都会区就业来自 BLS QCEW 2019 和 2024 年年均数据(全部所有权口径);行业分析使用私营部门 NAICS 超级行业。月度趋势使用 BLS CES 数据,波士顿为 Boston-Cambridge-Newton 都会区的麻州部分,总就业为季调值,行业为未季调值的 12 个月移动平均。
科研经费。 NIH 资助来自 NIH RePORTER API,条件为受资助机构所在州 = 麻州,按财年汇总资助金额与项目数;2026 财年数据截至 2026 年 10 月初。实验室空置率来自 Lincoln Property Company 2026 年第二季度报告;生物医药就业来自 MassBio 2026 年行业报告。
AI 暴露度。 BLS OEWS 2025 年 5 月职业数据与 Eloundou 等(2024)β 暴露度评分匹配,匹配覆盖波士顿 93.3% 的就业;“高度暴露”定义为 β ≥ 0.5。第十节的“判断型职业大类”为 SOC 11、13、15、17、19、23;“工资总额”为各职业就业 × 平均年薪之和(只含匹配到暴露度评分且有工资数据的职业);年薪分档按职业平均年薪。
1988–1995 年先例。 麻州与康州非农就业(FRED:MANAN、CTNAN,未季调,取 12 个月移动平均);S&P CoreLogic Case-Shiller 波士顿指数(FRED:BOXRSA,季调);FHFA 全交易指数(波士顿分区、哈特福德都会区);CPI-U(FRED:CPIAUCSL)用于扣除通胀;30 年固定房贷利率(FRED:MORTGAGE30US)。高点和低点按各序列自身定义,“回到高点”指首次重新达到高点水平。
十年情景。 弹性法用第六节回归中波士顿的斜率 2.28;先例法用 1988–1995 年波士顿(FHFA 名义)与哈特福德的房价跌幅 ÷ 就业降幅(1.1–2.6 倍)。情景参数和概率的依据见第十节 10.4。
人口与迁移。 人口及构成来自人口普查局 2025 年版都会区人口估计。迁移收入来自 IRS 县际迁移数据(2019–20 至 2022–23 报税年度),“外州”指麻州和新罕布什尔州以外的美国各州,平均 AGI = 总 AGI ÷ 报税单数。
住房供给。 建筑许可来自人口普查局 BPS 县级年度数据,波士顿取 7 个县(萨福克、米德尔塞克斯、诺福克、埃塞克斯、普利茅斯,以及新罕布什尔州的罗金厄姆、斯特拉福德)。供给弹性来自 Saiz(2010)。跨都会区回归方法见第 1 期报告附录(73 个都会区,交互项 −2.43,p < 0.001)。
房价、租金与库存。 房价使用 Zillow ZHVI(都会区、邮编和城镇层面;邮编分析覆盖 271 个邮编),租金使用 Zillow ZORI(都会区和城镇层面);库存、降价比例和在售天数来自 Realtor.com。可负担性来自 Zillow 新房主所需收入(20% 首付),收入中位数来自 ACS 2024 一年期估计。
可复现性。 所有下载脚本、绘图代码、原始数据和中间统计存档于项目目录 scripts/(city_figures.py;第十节为 cities/fig_boston_10yr.py)与 shared_data/;第十节的数字核对表见 review/stage_10yr_check.md。
数据截止时间。 QCEW 2024 年;CES 2026 年 8 月;OEWS 2025 年 5 月;人口估计 2025 年 7 月;IRS 迁移 2022–23 年度;FHFA 2026 年第二季度;Zillow 2026 年 8 月;Realtor.com 2026 年 9 月;NIH 2026 年 10 月初;房贷利率 2026 年 10 月 1 日;FRED 历史序列 2026 年 10 月 19 日下载。
参考文献
[1] U.S. Bureau of Labor Statistics. Quarterly Census of Employment and Wages, annual averages 2019 and 2024. https://www.bls.gov/cew/ [2] U.S. Bureau of Labor Statistics. Current Employment Statistics (State and Metro Area), Boston-Cambridge-Newton, MA (Massachusetts portion), through August 2026. https://www.bls.gov/sae/ [3] U.S. Bureau of Labor Statistics. Occupational Employment and Wage Statistics, May 2025. https://www.bls.gov/oes/ [4] Massachusetts Biotechnology Council (MassBio). (2026). 2026 Industry Snapshot. https://www.massbio.org/industry-reports/industry-snapshot/ ; WBUR (2026, August 25). Mass. biopharma industry loses jobs, but investment rebounds. [5] National Institutes of Health. NIH RePORTER (API v2), projects with organization state = MA, fiscal years 2019–2026. https://reporter.nih.gov/ [6] GBH News. (2025, June 16). Massachusetts scientists have lost billions in federal funds. Now they have their day in court. https://www.wgbh.org/news/local/2025-06-16/massachusetts-scientists-have-lost-billions-in-federal-funds-now-they-have-their-day-in-court [7] Lincoln Property Company. (2026). Lab Market Report: Boston, Cambridge, Suburbs, Q2 2026. https://lpc.com/wp-content/uploads/LabMarketReport_Boston_Q2_2026_v3.pdf [8] Eloundou, T., Manning, S., Mishkin, P., & Rock, D. (2024). GPTs are GPTs: Labor market impact potential of LLMs. Science, 384(6702), 1306–1308. [9] Dodini, S., & Smith, T. (2026, September 1). Job postings show early signs of AI automation impact. Dallas Fed Economics. https://www.dallasfed.org/research/economics/2026/0901 [10] Brynjolfsson, E., Chandar, B., & Chen, R. (2026, August; first version August 2025). Canaries in the Coal Mine? Six Facts about the Recent Employment Effects of Artificial Intelligence. Stanford Digital Economy Lab. https://digitaleconomy.stanford.edu/app/uploads/2026/08/Canaries_August2026.pdf [11] U.S. Census Bureau. Metropolitan Population Totals and Components of Change, Vintage 2025 and Vintage 2020. https://www.census.gov/programs-surveys/popest.html [12] Internal Revenue Service, Statistics of Income. County-to-County Migration Data, 2019–2020 through 2022–2023 (inflow and outflow files). https://www.irs.gov/statistics/soi-tax-stats-migration-data [13] Zillow Research. ZHVI (metro, ZIP, city), ZORI (metro, city), and affordability series, through August 2026. https://www.zillow.com/research/data/ [14] U.S. Census Bureau. American Community Survey 2024 1-Year Estimates, Tables B19013, B25003, B25064, B25070, B25077 (via Census Reporter). https://censusreporter.org [15] Freddie Mac. Primary Mortgage Market Survey, week of October 1, 2026. https://www.freddiemac.com/pmms [16] City of Boston. FY26 tax rates (residential $12.40 and commercial $26.96 per $1,000). https://www.boston.gov/departments/assessing/how-we-tax-your-property [17] Realtor.com Economic Research. Residential Data, Metro Core Metrics, through September 2026. https://www.realtor.com/research/data/ [18] Glaeser, E. L., & Ward, B. A. (2009). The causes and consequences of land use regulation: Evidence from Greater Boston. Journal of Urban Economics, 65(3), 265–278. [19] The Boston Foundation. (2026, January). Review of early results of MBTA Communities Act finds law has produced “real but modest” gains. https://www.tbf.org/news-and-insights/press-releases/2026/january/mbta-communities-report-pr-202601 ; Boston.com (2026, January 27). MBTA Communities Act: What’s next for your town. [20] U.S. Census Bureau. Building Permits Survey, county annual files 2015–2025. https://www.census.gov/construction/bps/ [21] Saiz, A. (2010). The geographic determinants of housing supply. Quarterly Journal of Economics, 125(3), 1253–1296. [22] Federal Housing Finance Agency. House Price Index, All-Transactions, metropolitan statistical areas and divisions, through 2026Q2. https://www.fhfa.gov/data/hpi [23] The Boston Globe (2025, September 15). An uptick of apartment vacancies in Boston suggests a decline in student enrollment; WBUR (2025, November 10); GBH News (2025, November 17). International student enrollment falls sharply in US, early data show. https://www.wgbh.org/news/education-news/2025-11-17/international-student-enrollment-falls-sharply-in-us-early-data-show [24] Boston Planning & Development Agency. Boston by the Numbers: Colleges and Universities. https://www.bostonplans.org/getattachment/1770c181-7878-47ab-892f-84baca828bf3 [25] Colliers. (2026). Greater Boston Multifamily Report, 2026 Q1. https://www.colliers.com/en/research/boston/greater-boston-multifamily-report-2026q1 [26] Matthews Real Estate Investment Services. (2026). Boston, MA Multifamily Market Report, August 2026. https://www.matthews.com/insights/boston-multifamily-august-2026 [27] GBH News (2026, June 23). Rent control question disqualified due to religious exemption; Greenberg Traurig (2026, June). Massachusetts high court takes rent-control initiative off 2026 ballot. https://www.wgbh.org/news/politics/2026-06-23/rent-control-question-disqualified-due-to-religious-exemption [28] Briggs, J., & Kodnani, D. (2023, March 26). The Potentially Large Effects of Artificial Intelligence on Economic Growth. Goldman Sachs Global Economics Analyst; summary: Goldman Sachs (2023, April 5). Generative AI could raise global GDP by 7%. https://www.goldmansachs.com/insights/articles/generative-ai-could-raise-global-gdp-by-7-percent [29] Cazzaniga, M., Jaumotte, F., Li, L., Melina, G., Panton, A. J., Pizzinelli, C., Rockall, E., & Tavares, M. M. (2024). Gen-AI: Artificial Intelligence and the Future of Work. IMF Staff Discussion Note SDN/2024/001. https://www.imf.org/en/publications/staff-discussion-notes/issues/2024/01/14/gen-ai-artificial-intelligence-and-the-future-of-work-542379 [30] McKinsey Global Institute. (2023, July 26). Generative AI and the future of work in America. https://www.mckinsey.com/mgi/our-research/generative-ai-and-the-future-of-work-in-america [31] Acemoglu, D. (2025). The simple macroeconomics of AI. Economic Policy, 40(121), 13–58 (NBER Working Paper 32487, 2024). https://www.nber.org/papers/w32487 [32] World Economic Forum. (2025, January). The Future of Jobs Report 2025. https://www.weforum.org/publications/the-future-of-jobs-report-2025/ [33] Case, K. E. (2000). Real estate and the macroeconomy. Brookings Papers on Economic Activity, 2000(2), 119–162. https://www.brookings.edu/wp-content/uploads/2000/06/2000b_bpea_case.pdf [34] Federal Reserve Bank of St. Louis, FRED. Series MANAN and CTNAN (BLS state nonfarm employment, not seasonally adjusted), BOXRSA (S&P CoreLogic Case-Shiller MA-Boston Home Price Index, seasonally adjusted), CPIAUCSL, MORTGAGE30US (Freddie Mac PMMS). Downloaded October 19, 2026. https://fred.stlouisfed.org/ [35] Saxenian, A. (1994). Regional Advantage: Culture and Competition in Silicon Valley and Route 128. Harvard University Press. [36] Moretti, E. (2010). Local multipliers. American Economic Review, 100(2), 373–377.
免责声明:本报告仅供研究和教育用途,不构成投资、法律或税务建议。房地产投资有风险,读者应结合自身情况并咨询持牌专业人士。